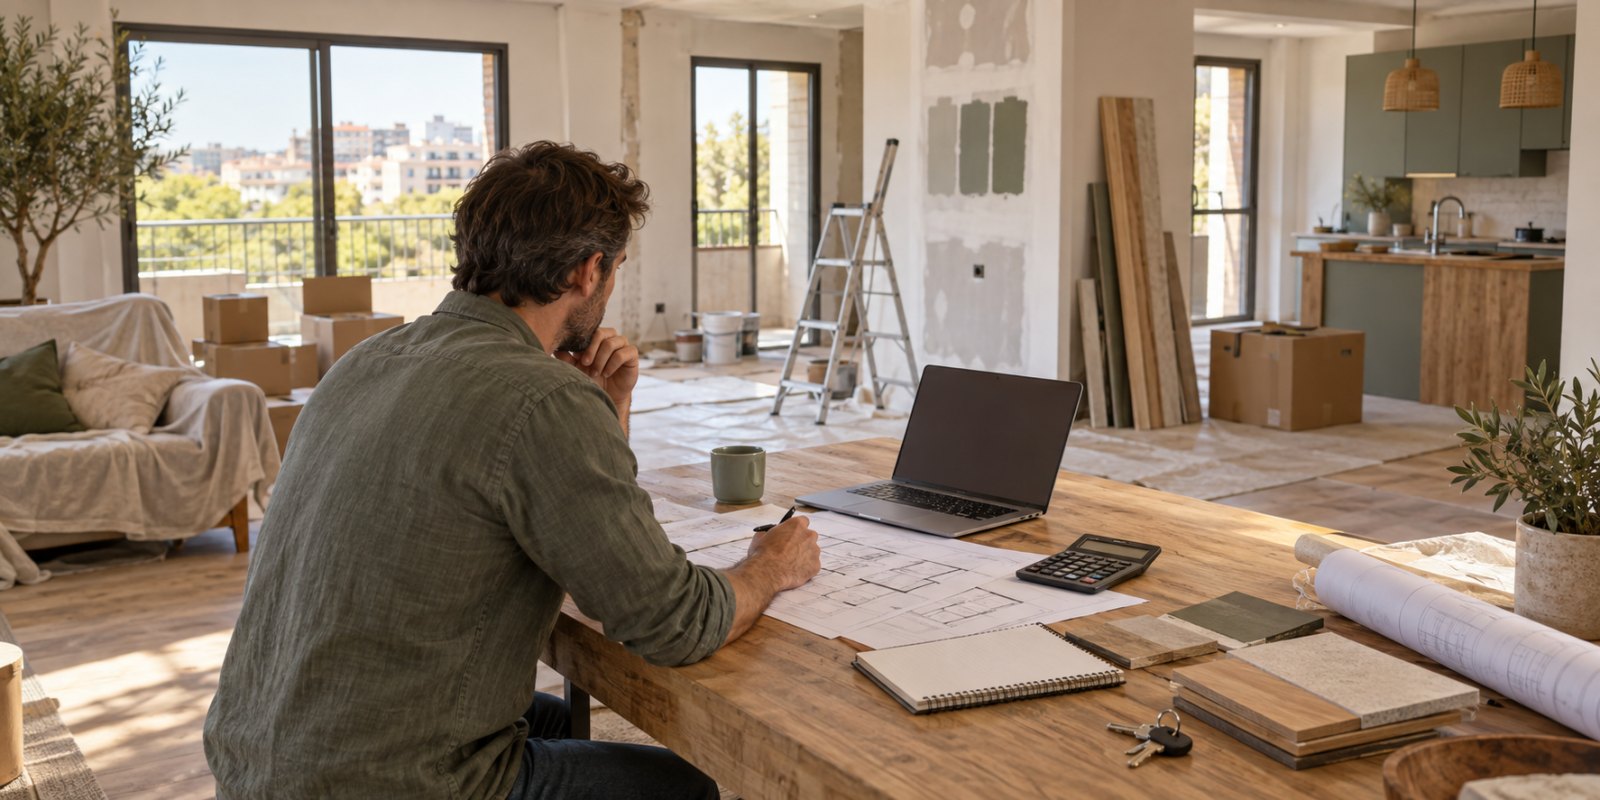
Comprar un piso deteriorado, reformarlo y venderlo unos meses después por bastante más dinero parece uno de los negocios inmobiliarios más evidentes que existen. Compras barato, mejoras el activo y vendes caro.
Sobre el papel es impecable.
Yo, sin embargo, nunca he hecho una operación de este tipo. No porque piense que sea una mala estrategia, sino porque considero que está bastante más cerca de montar un negocio que de realizar una inversión inmobiliaria tradicional.
Cuando compro un piso para alquilar, puedo equivocarme ligeramente con el presupuesto de una reforma y recuperar ese coste durante muchos años. En una operación de compra, reforma y venta, en cambio, el beneficio depende de acertar bastante bien en prácticamente todo: precio de entrada, reforma, plazos y precio de salida.
Por eso creo que puede ser muy rentable para quien tenga experiencia, contactos y conocimiento técnico. Para alguien que empieza desde cero, me parece bastante más difícil de lo que enseñan muchos vídeos en redes sociales.
¿Cómo funciona comprar, reformar y vender pisos?
La estrategia suele conocerse como house flipping o flipping inmobiliario.
La lógica es sencilla:
- Comprar una vivienda por debajo del valor que podría alcanzar reformada.
- Ejecutar una reforma que aumente su atractivo y valor.
- Venderla a un precio superior.
- Restar absolutamente todos los costes.
La cuarta parte es donde empiezan los problemas.
Beneficio real = precio de venta - compra - impuestos y gastos de adquisición - reforma - financiación - gastos de mantenimiento - costes de venta - impuestos sobre el beneficio
Un ejemplo con costes y margen para un error
Supongamos, solo como ejercicio, una compra de 150.000 €, 15.000 € de impuestos y gastos de adquisición, 25.000 € de reforma, 6.000 € de financiación y tenencia, y 7.000 € de costes de venta. El coste económico del ejemplo sumaría 203.000 €; vender por 210.000 € dejaría 7.000 € antes de impuestos sobre el resultado. En un escenario adverso, si la reforma costara un 20 % más (30.000 €) y el precio de venta quedara un 5 % por debajo del supuesto (199.500 €), el resultado sería una pérdida de 8.500 € antes de impuestos. Todas las cantidades son hipótesis, no presupuestos ni estimaciones de costes habituales; tampoco constituyen un cálculo fiscal. Para analizar una operación real, sustituiría cada partida por presupuestos, impuestos y gastos comprobados del inmueble. La Agencia Tributaria explica las reglas para calcular ganancias y pérdidas; el ejemplo es un cálculo simplificado de caja, no una liquidación fiscal.
No compararía jamás simplemente comprar por 150.000 euros y vender por 210.000 para concluir que hemos ganado 60.000.
Es el mismo principio que utilizo cuando calculo cuánto se gana realmente alquilando un piso: el ingreso bruto dice muy poco si no conocemos todos los costes asociados.
¿Puede ser rentable el flipping inmobiliario?
Sí, perfectamente.
Pero creo que la rentabilidad se genera principalmente al comprar bien y controlar la ejecución, no por poner una cocina bonita y pintar las paredes.
Una vivienda claramente infravalorada, con una distribución mejorable y situada en una zona líquida puede ofrecer una oportunidad magnífica. El problema es que esos pisos también los buscan profesionales, agencias, reformistas e inversores experimentados.
Para que a mí me interesase una operación, exigiría un margen suficientemente amplio para que siguiera teniendo sentido aunque aparecieran problemas.
Si el negocio solo funciona suponiendo que:
- La reforma cuesta exactamente lo presupuestado.
- Las obras terminan el día previsto.
- No aparece ninguna avería oculta.
- El mercado continúa subiendo.
- Vendemos al precio máximo anunciado en el barrio.
- Encontramos comprador inmediatamente.
...para mí no hay operación.
Hay una sucesión de hipótesis optimistas.
Los gastos que pueden destruir la rentabilidad
Aquí está probablemente la parte más importante.
| Partida | Qué puede salir mal |
|---|---|
| Precio de compra | Pagar demasiado por pensar que la reforma hará milagros |
| Impuestos y adquisición | Olvidar ITP o IVA, notaría, registro y otros gastos |
| Reforma | Sobrecostes, partidas no previstas y cambios de materiales |
| Financiación | Intereses y costes mientras el inmueble no produce ingresos |
| Tiempo | Cada mes adicional retrasa la recuperación del capital |
| Comunidad y suministros | Cuotas, derramas, IBI, seguros y consumos |
| Venta | Agencia, documentación, negociación y rebaja final del comprador |
| Fiscalidad | Tributación de la ganancia y posible tratamiento como actividad económica |
La Agencia Tributaria establece que, con carácter general, la ganancia patrimonial en la transmisión de un inmueble se determina comparando el valor de transmisión con el valor de adquisición, incorporando determinados gastos, tributos e inversiones o mejoras según las reglas aplicables.
Y hay otro matiz importante: hacer una operación aislada no es necesariamente lo mismo fiscalmente que convertir la compraventa habitual de inmuebles en un negocio. Si pretendes repetir esta estrategia de forma continuada, yo revisaría la estructura fiscal con un profesional antes de empezar.
Para mí, el gran riesgo es la reforma
Aquí reconozco claramente una limitación personal.
Yo tengo experiencia comprando y gestionando inmuebles, pero no soy experto en reformas integrales. Y precisamente por eso no me atrae especialmente este modelo.
Quien conozca bien construcción, materiales y gremios juega con una ventaja enorme.
Si un profesional entra en un piso y sabe estimar razonablemente cuánto costará cambiar instalaciones, cocina, baños, suelos, ventanas y distribución, puede detectar oportunidades que yo no veo.
Quien depende completamente de lo que le diga el reformista está en una posición bastante diferente.
Necesitas saber:
- Si el presupuesto es razonable.
- Qué partidas pueden dispararse.
- Qué materiales aportan valor y cuáles no.
- Qué problemas pueden aparecer al abrir paredes o levantar suelos.
- Qué obras requieren trámites administrativos.
- Qué modificaciones afectan a elementos comunes.
La Ley de Propiedad Horizontal permite modificar elementos interiores con límites, pero no alterar libremente estructura, configuración exterior o elementos comunes. Además, dependiendo del municipio y del tipo de obra pueden ser necesarias licencias o declaraciones responsables.
No compraría nunca dando por supuesto que una redistribución técnicamente imaginable puede ejecutarse legalmente.
El segundo gran riesgo es equivocarte con el precio de venta
Este error me parece incluso más peligroso que pasarte unos miles de euros en la reforma.
No debes mirar cuánto pide el vecino por su piso en Idealista y utilizarlo como precio de venta garantizado.
Precio anunciado y precio al que realmente se cierra una compraventa son dos cosas diferentes.
Yo estudiaría operaciones comparables y sería especialmente conservador con:
- Calle y microzona.
- Planta.
- Ascensor.
- Luz natural.
- Distribución.
- Superficie útil.
- Estado del edificio.
- Terraza, garaje o trastero.
En qué planta de un piso es mejor para invertir explico por qué dos viviendas prácticamente iguales pueden tener una demanda bastante diferente simplemente por su posición dentro del edificio.
La reforma puede mejorar mucho un inmueble. No puede cambiar su calle, su planta ni el edificio en el que está.
Un mercado alcista puede hacerte creer que eres mejor de lo que eres
Este punto me parece especialmente importante en 2026.
Según el INE, el precio de la vivienda en España aumentó un 12,2% interanual durante el segundo trimestre de 2026 y la vivienda de segunda mano subió un 12,9%.
En un mercado así, una operación mediocre puede terminar saliendo bien porque el propio mercado te rescata.
Compras, tardas ocho meses en reformar y cuando terminas las viviendas comparables cuestan más.
Magnífico.
Pero no confundiría esa subida con valor creado por la reforma.
Si quieres dedicarte profesionalmente a esto, la operación debería tener sentido sin necesitar una fuerte revalorización del mercado durante los meses que posees el piso.
Es parecido a lo que ocurre al evaluar qué rentabilidad es buena en un piso de alquiler: unos buenos números deberían sostenerse por sí mismos y no depender únicamente de que el precio del activo siga subiendo.
El tiempo también es dinero
Una reforma prevista para tres meses puede convertirse en cinco.
Después hay que terminar detalles, hacer fotografías, publicar el inmueble, recibir visitas, negociar, formalizar arras y llegar a notaría.
Mientras tanto, el capital continúa bloqueado.
Si existe financiación, además continúan los intereses.
Por eso mediría la rentabilidad también teniendo en cuenta el tiempo. Ganar una determinada cantidad en seis meses no es lo mismo que tardar dos años en conseguirla.
Y aquí aparece otra diferencia frente al alquiler.
Con una inversión destinada a rentas puedes mantener el inmueble décadas. Incluso puedes analizar si te interesa comprar el piso al contado o utilizar una hipoteca pensando en un horizonte muy largo.
En flipping, cuanto antes vendas en buenas condiciones, antes puedes recuperar el capital y estudiar la siguiente operación.
¿Para quién me parece una estrategia especialmente interesante?
Yo la veo mucho más atractiva para tres perfiles.
Alguien con conocimientos de reformas
Un arquitecto, aparejador, constructor o profesional acostumbrado a rehabilitar viviendas puede tener una ventaja competitiva real.
No solo controla mejor los costes. También puede detectar potencial donde otros compradores únicamente ven problemas.
Alguien que ya ha repetido muchas operaciones
La experiencia permite crear una red de reformistas, agentes, abogados, proveedores y compradores.
Eso reduce errores y tiempos.
Alguien que encuentra compras excepcionalmente buenas
Aquí está la auténtica clave.
En mis consejos para comprar pisos rentables insisto mucho en el precio de entrada. En flipping todavía importa más.
Una gran reforma no arregla una compra demasiado cara.
¿Flipping o comprar para alquilar?
Personalmente me siento mucho más cómodo con la segunda opción.
No significa que sea más rentable. Significa que encaja mejor con lo que busco.
Comprar para alquilar pretende generar rentas recurrentes y construir patrimonio a largo plazo. Comprar, reformar y vender busca obtener un beneficio empresarial en cada operación.
| Comprar para alquilar | Comprar, reformar y vender |
|---|---|
| Horizonte largo | Horizonte corto o medio |
| Genera flujo de caja recurrente | Genera beneficio al vender |
| Menor dependencia de acertar el precio inmediato | El precio de salida es decisivo |
| Gestión continuada | Gestión muy intensa durante unos meses |
| Construcción de patrimonio | Rotación de capital |
Por eso tampoco elegiría entre una y otra simplemente mirando una rentabilidad teórica. En inmueble o bolsa a largo plazo explico algo parecido: una estrategia tiene que encajar también con el tiempo, conocimientos y esfuerzo que quieres dedicarle.
Antes de comprar haría estos números
No firmaría arras sin tener una hoja bastante completa con:
- Precio máximo de compra.
- Todos los impuestos y gastos de adquisición.
- Presupuesto detallado de reforma.
- Margen para imprevistos.
- Gastos mensuales mientras dure la operación.
- Coste de financiación.
- Precio de venta conservador.
- Costes asociados a vender.
- Fiscalidad prevista.
- Escenario en el que tardamos bastante más en vender.
Además revisaría comunidad, derramas y estado general del edificio. Gastarte 40.000 euros dentro del piso no evita que seis meses después llegue una derrama importante de fachada, cubierta o ascensor.
Son precisamente los gastos que intento anticipar cuando explico cuánto dinero reservar para reparaciones inmobiliarias.
Entonces, ¿es rentable comprar, reformar y vender pisos?
Sí, puede ser un negocio muy rentable.
Pero yo no lo vendería como una inversión inmobiliaria fácil ni especialmente pasiva.
Personalmente no he realizado ninguna operación de flipping. La considero una actividad donde el conocimiento operativo tiene muchísimo peso, y donde varios errores relativamente pequeños pueden comerse todo el beneficio.
Si sabes comprar claramente por debajo del valor potencial, tienes buenos profesionales de reforma, controlas los costes y conoces perfectamente el mercado de salida, puede funcionar muy bien.
Si compras un piso caro, delegas una reforma que no sabes supervisar y calculas el beneficio utilizando el precio de venta más optimista, puedes descubrir demasiado tarde que estabas trabajando durante meses para ganar muy poco.
Mi conclusión sería sencilla: en el flipping, el dinero no se gana cuando vendes el piso reformado. Empiezas a ganarlo cuando compras suficientemente bien como para poder permitirte que algunas cosas salgan mal.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Bertrand Regader
Revisión
Equipo editorial de Rentas Pasivas
Actualizado
12 de octubre, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Es rentable comprar un piso, reformarlo y venderlo?
¿Qué es el house flipping?
¿Qué riesgo tiene comprar pisos para reformar y vender?
¿Es mejor reformar y vender o comprar para alquilar?
¿Hace falta saber de reformas para hacer flipping?
Fuentes y Referencias
Escrito por
Bertrand RegaderCEO
Bertrand Regader es empresario, inversor y CEO de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona y con formación de posgrado en Economía, ha desarrollado buena parte de su carrera creando, haciendo crecer y gestionando negocios digit.
Ver perfil y artículos
Revisión editorial
Equipo editorial de Rentas Pasivas
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Bertrand Regader. (2026, septiembre 10). ¿Es rentable comprar, reformar y vender pisos?. Rentas Pasivas. https://rentaspasivas.com/es-rentable-comprar-reformar-vender-pisos
Más sobre Inmobiliario
15 consejos para conseguir comprar pisos rentables para alquilar
Rentabilidad neta, gastos ocultos, fiscalidad y riesgos: 15 consejos prácticos antes de comprar un piso para ponerlo en alquiler.
Las 10 mejores ciudades de España para invertir en pisos (2026)
Ranking práctico para detectar ciudades con buena rentabilidad neta potencial, demanda real y riesgos asumibles.
Presentamos el mapa de renta de España por secciones censales
Presentamos nuestro mapa de renta de España: explora 34.941 secciones censales con datos del INE de 2023 y compara los ingresos de los hogares, zona a zona.
Las 12 mejores ciudades de Huelva para invertir en pisos
Descubre las 12 mejores ciudades de Huelva para invertir en pisos. Comparamos rentabilidad bruta, precios, liquidez, demanda de alquiler y conexiones.
Más de Bertrand Regader
¿Cuánto cobraré de pensión con un sueldo de 1.600 euros al mes?
Cobrar 1.600 euros al mes podría traducirse en una pensión de entre 1.371 y 1.600 euros brutos por paga, pero los años cotizados son decisivos.
Las 5 mejores ciudades de la provincia de Valencia para invertir en pisos
Análisis prudente de cinco ciudades de la provincia de Valencia para invertir en pisos en 2026, priorizando equilibrio entre precio, alquiler y estabilidad real de la demanda.
Las 14 mejores ciudades de Alicante para invertir en pisos
Analizamos las 14 mejores ciudades de Alicante para invertir en pisos, comparando rentabilidad bruta, precios, liquidez inmobiliaria, población y demanda residencial.
Comprar piso sin entrada: 8 formas de conseguirlo
Ocho vías reales para comprar vivienda sin aportar el 20 % inicial, con sus requisitos, costes ocultos y riesgos principales.
Artículos recientes
Las 24 calles más bonitas de Madrid y cuánto cuesta vivir en sus zonas
Un paseo por 24 calles del centro de Madrid, desde los Austrias hasta Chamberí, con una referencia del precio de vivienda de cada distrito.
¿Con cuánto patrimonio eres rico en Irlanda?
¿Cuánto dinero necesitas para ser rico en Irlanda? Analizamos el patrimonio del 10%, 1% y 0,1% más rico, las rentas y el coste de vida.
Las 18 mejores ciudades de Cádiz para invertir en pisos
Analizamos las 18 mejores ciudades de Cádiz para invertir en pisos, comparando rentabilidad bruta, precios, demanda residencial y liquidez inmobiliaria.
Adam Smith: biografía y sus 15 ideas sobre la economía
Adam Smith transformó el pensamiento económico con sus ideas sobre el mercado, la división del trabajo y el comercio. Conoce su vida y sus 15 principales aportaciones.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar