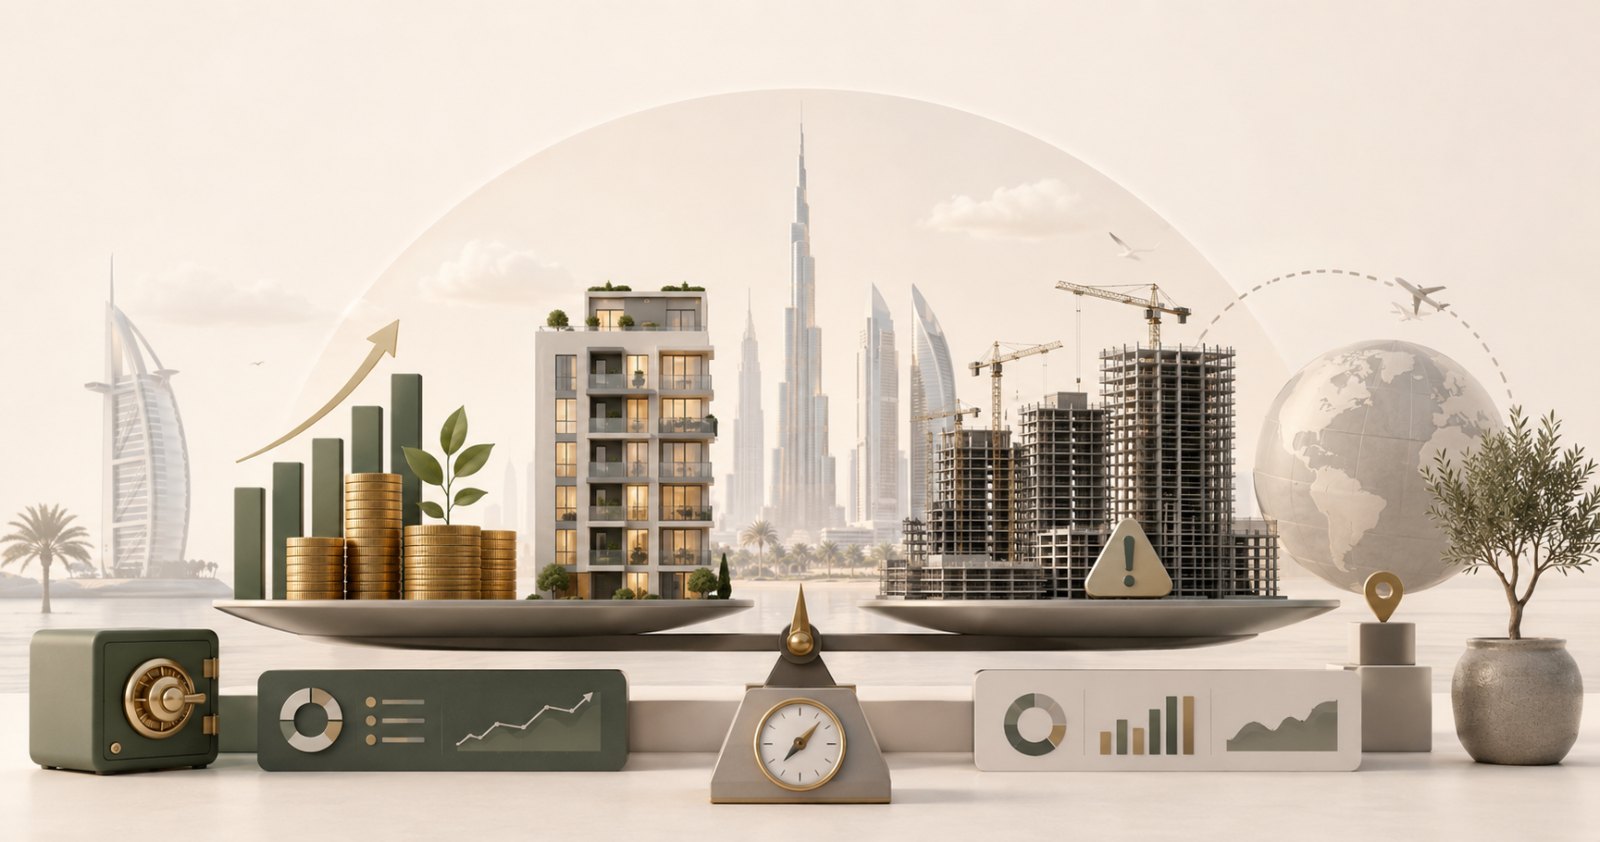
Invertir en inmuebles en Dubái es una de esas ideas que suenan muy bien cuando se explican en una presentación comercial: ciudad global, baja fiscalidad, alquileres elevados, crecimiento demográfico, lujo, seguridad, capital internacional y una narrativa de futuro muy potente.
Pero precisamente por eso conviene enfriar la cabeza. Cuando un mercado se vende demasiado bien, el riesgo no desaparece: muchas veces solo se empaqueta mejor.
Mi visión actual es esta: Dubái puede ser una plaza interesante para diversificar patrimonio inmobiliario, pero no me parece una inversión obvia ni apta para comprar con los ojos cerrados. Hay ventajas reales, pero también tres riesgos que no se pueden pasar por alto: riesgo político y geopolítico, mucha oferta nueva en camino y una distancia operativa importante para un inversor europeo.
Yo todavía no he invertido allí. Sí me planteo hacerlo en el futuro, pero solo si se dan determinadas circunstancias: buena zona, precio razonable, números netos claros, gestión local fiable, seguridad jurídica suficiente y una exposición pequeña dentro del patrimonio total.
Qué conviene saber antes de invertir en Dubái
Dubái no es un mercado inmobiliario cualquiera. Es una ciudad construida en torno a la atracción de capital, talento, turismo, empresas y patrimonios internacionales. Esto tiene una parte positiva: el Gobierno tiene un incentivo muy fuerte para mantener una imagen de estabilidad, seguridad y apertura al inversor extranjero.
La Dubai Economic Agenda D33, lanzada oficialmente en 2023, busca duplicar el tamaño de la economía de Dubái en la década hasta 2033 y situar la ciudad entre los principales centros globales para vivir, invertir y trabajar. Es una declaración de intenciones potente.
Además, los extranjeros pueden comprar propiedad en zonas designadas como freehold. La legislación de Dubái permite que los no nacionales de EAU puedan tener propiedad plena sin límite temporal en determinadas áreas aprobadas, o derechos de usufructo o arrendamiento de hasta 99 años.
El coste de entrada no termina en el precio del inmueble. En la página de registro de compraventa, el Dubai Land Department publica una tasa del 2 % del valor de la venta para el vendedor y otra del 2 % para el comprador, además de tasas adicionales y honorarios del socio del servicio, cuyo importe depende del valor de la operación y puede incluir IVA. Antes de calcular la rentabilidad neta, conviene confirmar qué costes se aplican a la operación concreta.
Esto es importante: no estamos hablando de comprar en una jurisdicción opaca donde el extranjero no tiene derechos claros. El marco existe, el registro inmobiliario funciona y el mercado está muy orientado al capital internacional.
Ahora bien, que una jurisdicción sea favorable al inversor no significa que sea infalible. Ninguna plaza es realmente "no confiscable" al 100%. Lo prudente sería decir que Dubái, comparado con muchas jurisdicciones europeas, puede ser menos agresivo fiscalmente y más orientado a atraer capital, pero sigue teniendo riesgo regulatorio, político y legal.
La parte buena: crecimiento, fiscalidad y rentas potenciales
La principal ventaja de Dubái es que combina varias cosas difíciles de encontrar juntas.
Primero, crecimiento. La población ha aumentado con fuerza en los últimos años y la ciudad sigue atrayendo profesionales, empresarios, expatriados y grandes patrimonios. Esa demanda internacional sostiene parte del mercado del alquiler, sobre todo en zonas bien ubicadas.
Segundo, fiscalidad. Para muchas estructuras simples, la fiscalidad local puede ser muy competitiva. La Federal Tax Authority de EAU recoge una guía específica sobre inversión inmobiliaria de personas físicas, y distintos análisis fiscales coinciden en que las rentas inmobiliarias de una persona física pueden quedar fuera del impuesto de sociedades si no se realizan mediante una licencia o actividad empresarial. Pero esto no debe confundirse con "no pagar impuestos nunca": tu residencia fiscal, tu estructura de compra y el tipo de alquiler pueden cambiar completamente el resultado.
Tercero, rentabilidades aparentes atractivas. En muchas ciudades europeas, encontrar inmuebles con flujo de caja positivo después de costes, impuestos, comunidad, mantenimiento y financiación es cada vez más difícil. En Dubái, sobre todo en determinadas zonas y formatos, la rentabilidad bruta puede parecer más interesante.
Cuarto, diversificación jurisdiccional. Para alguien que ya tiene inmuebles en España, Portugal o Andorra, comprar una pequeña parte del patrimonio en Dubái puede reducir exposición a un único país, una única fiscalidad y una única economía.
Quinto, una mentalidad más pro-inversor. En Europa, el propietario inmobiliario está cada vez más expuesto a presión fiscal, regulación del alquiler, inseguridad jurídica en algunos segmentos y narrativa política contra la propiedad. Dubái, por ahora, juega a lo contrario: atraer capital, no espantarlo.
La parte mala: el riesgo no está en el Excel
El problema de Dubái es que muchas veces se analiza con un Excel demasiado bonito. Precio de compra, alquiler esperado, gastos, rentabilidad, plusvalía futura. Todo limpio. Todo ascendente.
Pero los riesgos importantes suelen estar fuera de ese Excel.
Riesgo político y geopolítico
Dubái está en una zona del mundo donde la estabilidad no debe darse por sentada. Aunque la ciudad haya demostrado una capacidad enorme para atraer capital y recuperarse de crisis, el riesgo regional existe.
En 2026, varios informes de mercado señalaron que la actividad inmobiliaria se moderó tras tensiones geopolíticas en Oriente Medio. Savills indicó que en el primer trimestre de 2026 las transacciones residenciales bajaron un 17% frente al trimestre anterior, y que marzo reflejó una desaceleración influida por factores geopolíticos y estacionales.
Esto no significa que Dubái sea inviable. Significa que no puedes valorar un piso en Dubái como si estuviera en Valencia, Lisboa o Madrid. El riesgo de cola es distinto.
Mucha oferta nueva
El segundo gran riesgo es la oferta. Dubái tiene una capacidad enorme para construir. Y cuando un mercado inmobiliario se calienta, los promotores responden con más torres, más comunidades y más proyectos off-plan.
El Dubai Land Department informó de que en 2025 los proyectos completados subieron a 124 y los proyectos en construcción aumentaron un 25%, hasta 937. Además, Savills señalaba que en el primer trimestre de 2026 el mercado off-plan representó el 72% de las transacciones.
Esto es una señal de dinamismo, sí. Pero también una alerta: cuando hay mucha vivienda nueva entrando al mercado, algunas zonas pueden sufrir presión en precios, alquileres o liquidez de reventa.
No todo Dubái es igual. Una propiedad prime, bien ubicada y con demanda real puede comportarse de forma muy distinta a un apartamento genérico en una zona donde se entregan miles de unidades parecidas.
Lejanía y control operativo
El tercer riesgo es muy práctico: Dubái está lejos.
Si vives en España, Portugal o Andorra, no puedes gestionar un inmueble en Dubái igual que gestionarías uno a 20 minutos de casa. Necesitas agencia, property manager, abogado, banco, gestor fiscal y alguien que te diga la verdad cuando algo no va bien.
La distancia aumenta el riesgo de:
- Comprar peor por no conocer microzonas.
- Depender demasiado del agente que te vende.
- No controlar bien gastos de comunidad y service charges.
- Sobreestimar ocupación.
- Subestimar mantenimiento.
- No reaccionar rápido ante problemas.
- Comprar off-plan sin entender bien plazos, penalizaciones y calidad del promotor.
En inmobiliario, la rentabilidad no está solo en el activo. Está en la gestión. Y gestionar lejos siempre exige más margen de seguridad.
Criterios para analizar una operación en Dubái
Antes de comprar, yo miraría estos puntos con bastante frialdad.
1. Zona concreta, no "Dubái"
Decir "invertir en Dubái" es demasiado genérico. No es lo mismo Downtown, Dubai Marina, JVC, Business Bay, Palm Jumeirah, Dubai Hills o una zona emergente con mucho suelo pendiente de desarrollar.
La pregunta clave es: ¿hay demanda real de alquiler hoy o solo una promesa de demanda futura?
2. Rentabilidad neta, no bruta
La rentabilidad bruta sirve para captar atención. La neta sirve para decidir.
Hay que descontar service charges, mantenimiento, gestión, vacancia, seguros, comisiones, posibles reformas, fiscalidad en tu país de residencia y coste de oportunidad del capital.
3. Liquidez de salida
Comprar es fácil cuando el mercado está caliente. Vender bien es otra cosa.
Yo evitaría activos demasiado genéricos, zonas con exceso de unidades similares o promociones donde el único comprador futuro sea otro inversor extranjero seducido por la misma presentación comercial.
4. Promotor y riesgo off-plan
El off-plan puede ofrecer precio de entrada y pagos escalonados, pero también introduce riesgo de retrasos, calidades, cambios de mercado y dependencia del desarrollador.
Si compro algún día en Dubái, no me interesa solo que el proyecto sea bonito. Me interesa quién lo promueve, qué historial tiene, qué ha entregado antes y cómo se comportaron esas propiedades después de la entrega.
5. Peso dentro del patrimonio
Dubái puede tener sentido como diversificación, no como apuesta total. Para mí, tendría más lógica con un peso moderado dentro de una cartera ya sólida que como primera gran inversión inmobiliaria.
Cuándo podría tener sentido
Me parecería razonable plantearlo si se cumplen varias condiciones:
- Ya tienes patrimonio diversificado.
- No necesitas liquidez inmediata.
- Entiendes que puede haber volatilidad.
- Compras una zona con demanda demostrable.
- El precio no depende de una narrativa exagerada.
- Tienes gestión local fiable.
- Has revisado fiscalidad en tu país de residencia.
- El activo no depende de una revalorización optimista para que los números salgan.
En ese caso, Dubái puede ser una pieza interesante: fiscalidad baja, mercado internacional, posible buena renta, diversificación jurídica y exposición a una ciudad que sigue creciendo.
Cuándo me parecería mala idea
Me parecería mala idea si compras solo porque alguien te ha enseñado una rentabilidad bruta alta, si te financias demasiado, si no entiendes el barrio, si compras off-plan sin estudiar al promotor o si concentras demasiado patrimonio en una jurisdicción que no conoces.
También sería mala idea si lo haces por miedo a Europa. Salir de una fiscalidad más pesada puede tener sentido, pero cambiar un riesgo conocido por varios riesgos desconocidos no siempre es mejorar.
Conclusión
Invertir en inmuebles en Dubái no es ni una genialidad automática ni una locura. Es una inversión con luces y sombras.
La parte positiva es clara: jurisdicción pro-capital, fiscalidad baja en muchos supuestos, crecimiento económico, demanda internacional y rentabilidades que pueden ser atractivas frente a mercados europeos muy comprimidos.
La parte negativa también es seria: riesgo político y geopolítico, mucha oferta nueva, mercado muy dependiente del capital extranjero, lejanía operativa y peligro de comprar una historia demasiado bonita.
Mi postura hoy sería prudente: no he invertido todavía en Dubái, pero no lo descarto. Lo haría solo con una operación muy bien seleccionada, números netos conservadores, buen asesoramiento local y un peso razonable dentro del patrimonio total.
En inmobiliario, el dinero no se gana por comprar donde todos hablan bien. Se gana comprando bien, entendiendo lo que puede salir mal y dejando margen suficiente para que el plan sobreviva cuando el mercado deja de colaborar.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Bertrand Regader
Revisión
Equipo editorial de Rentas Pasivas
Actualizado
31 de agosto, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Es seguro comprar un inmueble en Dubái siendo extranjero?
¿Dubái tiene impuestos bajos para propietarios inmobiliarios?
¿Cuál es el mayor riesgo de invertir en Dubái?
¿Es mejor comprar terminado u off-plan en Dubái?
Fuentes y Referencias
- Dubai Land Department - Dubai's rental sector records strong growth in 2025
- Government of Dubai - Law No. 7 of 2006 concerning real property registration
- Federal Tax Authority - Real Estate Investment for Natural Persons CTGREI1
- Savills - Dubai Residential Market Report Q1 2026
- Dubai Land Department - Property Sale Registration

Escrito por
Bertrand RegaderCEO
Bertrand Regader es empresario, inversor y CEO de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona y con formación de posgrado en Economía, ha desarrollado buena parte de su carrera creando, haciendo crecer y gestionando negocios digit.
Ver perfil y artículos
Revisión editorial
Equipo editorial de Rentas Pasivas
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Bertrand Regader. (2026, julio 3). Invertir en inmuebles en Dubái: ¿buena o mala idea?. Rentas Pasivas. https://rentaspasivas.com/invertir-inmuebles-dubai
Más sobre Inmobiliario
Las 14 mejores ciudades de Mallorca para invertir en pisos
Mallorca combina alquileres elevados con precios de compra muy exigentes. Comparo 14 municipios donde buscaría vivienda por rentabilidad, demanda y liquidez.
Las 12 mejores ciudades de Almería para invertir en pisos
Comparamos 12 municipios de la provincia de Almería por precio, alquiler, población, turismo y liquidez para localizar los mercados inmobiliarios más interesantes.
Las 5 mejores ciudades de la provincia de Valencia para invertir en pisos
Análisis prudente de cinco ciudades de la provincia de Valencia para invertir en pisos en 2026, priorizando equilibrio entre precio, alquiler y estabilidad real de la demanda.
¿Cuánto dinero reservar para reparaciones de un piso alquilado?
Calcula una reserva realista para averías, mantenimiento y reposiciones sin sobreestimar la rentabilidad de tu vivienda alquilada.
Más de Bertrand Regader
Las 5 mejores ciudades de la provincia de Murcia para invertir en pisos
Alcantarilla, Molina de Segura, Lorca, San Pedro del Pinatar y Águilas: análisis prudente de cinco mercados murcianos para invertir en vivienda con foco en alquiler residencial en 2026.
¿Con cuánto patrimonio eres rico en China?
China combina ingresos medios todavía moderados con ciudades donde una vivienda puede costar millones. Analizamos qué patrimonio permite considerarse realmente rico.
¿Cuánto generan 100.000 euros al año? Rentabilidad e ingresos mensuales
Analizo cuánto pueden generar 100.000 euros al año y al mes con distintas rentabilidades, desde opciones conservadoras hasta inversiones con mayor riesgo.
Cómo se cobran los dividendos de un ETF de acumulación
Los dividendos de un ETF de acumulación no llegan a tu cuenta: el fondo los reinvierte internamente, con costes e impuestos que conviene entender.
Artículos recientes
¿Con cuánto patrimonio eres rico en Bélgica?
¿Qué patrimonio necesitas para ser rico en Bélgica? Analizo los umbrales del 10%, 1% y 0,1% más rico, los ingresos y las rentas necesarias para vivir del capital.
Los 24 principales problemas sociales y económicos de El Salvador
El Salvador ha reducido drásticamente la criminalidad y recuperado atractivo económico, pero pobreza, salarios bajos, informalidad y deuda pública siguen condicionando su desarrollo.
Las 18 mejores ciudades de Pontevedra para invertir en pisos
Comparo 18 municipios de Pontevedra por rentabilidad bruta, precio de compra, demanda de alquiler, conexiones y facilidad potencial de reventa.
Las 24 calles más bonitas de Madrid y cuánto cuesta vivir en sus zonas
Un paseo por 24 calles del centro de Madrid, desde los Austrias hasta Chamberí, con una referencia del precio de vivienda de cada distrito.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar