Si ganas 1.400 euros al mes y quieres saber qué pensión te quedará, lo primero que aclararía es qué significan exactamente esos 1.400 euros. No es lo mismo cobrarlos en 12 pagas que en 14, y tampoco es lo mismo hablar de salario bruto que de salario neto.
La Seguridad Social no calcula la jubilación aplicando un porcentaje sobre tu última nómina. Primero obtiene una base reguladora a partir de tus bases de cotización de un periodo amplio y después aplica el porcentaje que corresponda según los años que hayas cotizado.
Dicho esto, sí podemos hacer una estimación útil. Si hablamos de 1.400 euros brutos, has mantenido durante muchos años bases similares y llegas al 100% de la base reguladora, la referencia estaría aproximadamente entre 1.200 y 1.400 euros brutos por paga, normalmente en 14 pagas.
Respuesta rápida: qué pensión queda con un sueldo de 1.400 euros
Para hacer números voy a suponer un trabajador del Régimen General, sin grandes lagunas de cotización, con salario plenamente cotizable y jubilación ordinaria.
| Situación | Salario bruto anual | Base mensual aproximada de cotización | Pensión aproximada con derecho al 100% |
|---|---|---|---|
| 1.400 € en 12 pagas | 16.800 € | 1.400 € | unos 1.200 € x 14 pagas |
| 1.400 € en 14 pagas | 19.600 € | 1.633 € | unos 1.400 € x 14 pagas |
La diferencia puede sorprender, pero en realidad es bastante lógica.
Si cobras 1.400 euros en 12 pagas, tu salario bruto anual es de 16.800 euros. Si cobras 1.400 euros en 14 pagas, son 19.600 euros. No estamos comparando el mismo salario anual.
Además, las pagas extraordinarias se prorratean a efectos de cotización. Por eso alguien que recibe 1.400 euros en 14 pagas puede tener una base mensual de cotización cercana a 1.633 euros.
Es el mismo efecto que expliqué al analizar qué pensión queda con un sueldo de 1.200 euros, qué ocurre con 1.500 euros mensuales o cuánto se cobra con un sueldo de 1.800 euros.
Si ganas 1.400 euros en 12 pagas
En este caso hablamos de:
1.400 € x 12 = 16.800 euros brutos al año.
Si prácticamente todo el salario forma parte de la base de cotización, podemos utilizar como referencia una base mensual cercana a 1.400 euros.
Con bases constantes, el método tradicional de cálculo de la base reguladora toma 300 meses y divide la suma de esas bases entre 350. Simplificando:
1.400 x 300 / 350 = 1.200 euros.
Por tanto, si alcanzases el 100% de la base reguladora, la pensión teórica sería de aproximadamente 1.200 euros brutos en 14 pagas.
En términos anuales serían unos 16.800 euros, antes de impuestos. Es decir, en este ejemplo muy simplificado el importe bruto anual de la pensión coincide aproximadamente con el salario bruto anual previo, aunque distribuido en 14 pagas.
No interpretaría esto como una regla general. Si tus bases históricas fueron menores, tu pensión también puede serlo.
Si ganas 1.400 euros en 14 pagas
Aquí el salario anual sube a:
1.400 € x 14 = 19.600 euros brutos al año.
Como las pagas extra se prorratean para cotizar, la base mensual aproximada sería:
19.600 / 12 = 1.633,33 euros.
Con una carrera de cotización muy estable, la base reguladora se situaría aproximadamente en 1.400 euros mensuales.
Si además tienes derecho al 100%, la pensión podría acercarse a 1.400 euros brutos en 14 pagas.
Por eso preguntar únicamente «¿cuánto cobras al mes?» se queda corto. Para estimar una jubilación yo miraría siempre el salario bruto anual y, todavía mejor, las bases reales de cotización.
Cuánto cobrarías según los años cotizados
El sueldo es solo una parte de la ecuación. La otra gran variable son los años cotizados.
En 2026, los primeros 15 años generan el 50% de la base reguladora. A partir de ahí, los primeros 49 meses adicionales suman un 0,21% por mes y los siguientes un 0,19%. Con la escala vigente en 2026, el 100% se alcanza aproximadamente con 36 años y 6 meses cotizados.
Aplicando esos porcentajes a nuestros dos ejemplos:
| Años cotizados | Porcentaje aproximado en 2026 | 1.400 € en 12 pagas | 1.400 € en 14 pagas |
|---|---|---|---|
| 15 años | 50,00% | 600 € | 700 € |
| 20 años | 62,38% | 749 € | 873 € |
| 25 años | 73,78% | 885 € | 1.033 € |
| 30 años | 85,18% | 1.022 € | 1.193 € |
| 35 años | 96,58% | 1.159 € | 1.352 € |
| 36 años y 6 meses | 100% | 1.200 € | 1.400 € |
Son importes brutos y aproximados por paga, suponiendo bases muy estables. No equivalen a una simulación personal.
Si quieres profundizar en esta variable, puedes comparar qué pensión corresponde con 20 años cotizados, cuánto queda con 30 años cotizados y qué ocurre al llegar a 35 años.
En 2026 cambia también el cálculo de la base reguladora
Aquí hay una novedad que conviene no pasar por alto.
Desde 2026 empieza la transición hacia el nuevo sistema de cálculo de la base reguladora. Para quienes causen la pensión durante este periodo, la Seguridad Social compara de oficio el sistema anterior con el que corresponda conforme a la nueva normativa cuando ello resulte más favorable.
En 2026, el nuevo cálculo transitorio utiliza las 302 bases de cotización de mayor importe dentro de los 304 meses anteriores y divide su suma entre 352,33. El sistema anterior utiliza 300 meses y divide entre 350.
Para alguien con bases perfectamente constantes, la diferencia práctica entre ambos métodos es mínima. Pero para una persona con años irregulares, desempleo o cambios fuertes de sueldo, puede importar bastante.
Esta es una razón más por la que un cálculo basado únicamente en tu sueldo actual debe tomarse como una orientación, no como una cifra prometida.
Tener derecho al 100% no significa jubilarte a los 65 años
Este matiz también genera bastante confusión.
En 2026 puedes alcanzar el 100% de la base reguladora con aproximadamente 36 años y 6 meses cotizados. Sin embargo, para jubilarte a los 65 años se exigen al menos 38 años y 3 meses cotizados.
Si no llegas a ese periodo, la edad ordinaria general en 2026 es de 66 años y 10 meses.
Por tanto, una cosa es el porcentaje de la base reguladora que has generado y otra distinta la edad a la que puedes acceder a la jubilación ordinaria.
Los errores que más distorsionan este cálculo
Cuando veo estimaciones de pensiones hechas a partir del salario, hay varios errores que se repiten.
- Usar el sueldo neto. La pensión no se calcula con lo que llega a tu cuenta bancaria.
- Ignorar si hay 12 o 14 pagas. Dos personas que dicen ganar 1.400 euros pueden tener salarios anuales distintos.
- Mirar solo el último sueldo. La base reguladora utiliza muchos años de cotización.
- Confundir el 100% con el último salario. Es el 100% de la base reguladora, no necesariamente de tu nómina.
- Olvidar los años sin cotizar o con bases bajas. Pueden reducir el resultado.
- Tratar las reglas actuales como inmutables. Si te quedan 20 o 30 años para jubilarte, es perfectamente posible que la normativa vuelva a cambiar.
También evitaría extrapolar directamente cálculos hechos para salarios superiores. Por ejemplo, una pensión con un sueldo de 2.000 euros sigue exactamente la misma lógica, pero parte de bases distintas.
Qué revisaría yo para estimar mi pensión de verdad
Si estuviese planificando mi propia jubilación, no me quedaría con esta tabla.
Revisaría cuatro datos:
- Mi vida laboral, para comprobar los años y meses realmente cotizados.
- El informe de bases de cotización de la Seguridad Social.
- La edad ordinaria que me corresponde según mi carrera laboral.
- La estimación del simulador oficial de jubilación.
Con esa información puedes sustituir una estimación genérica por algo mucho más cercano a tu situación real.
Además, si parte de tu carrera ha sido como autónomo, has trabajado a tiempo parcial, has tenido periodos largos sin cotizar o estás valorando una jubilación anticipada, el cálculo requiere bastante más cuidado.
Entonces, ¿cuánto cobrarás si ganas 1.400 euros?
Como referencia sencilla, si ganas 1.400 euros brutos en 12 pagas, mantienes bases parecidas durante muchos años y alcanzas el 100%, podrías situarte alrededor de 1.200 euros brutos por paga en 14 pagas.
Si ganas 1.400 euros brutos en 14 pagas, bajo las mismas hipótesis, la pensión podría aproximarse a 1.400 euros brutos en 14 pagas.
Pero me quedaría con una conclusión más útil: dos trabajadores que hoy cobran exactamente 1.400 euros pueden terminar con pensiones bastante diferentes.
Lo que realmente importa es cuánto has cotizado, por qué bases, durante cuántos años y a qué edad te jubilas. El sueldo actual sirve para orientarse. Tu historial de cotización es el que manda.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Bertrand Regader
Revisión
Equipo editorial de Rentas Pasivas
Publicado
6 de octubre, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Cuánto cobraré de pensión si gano 1.400 euros al mes?
¿Cuánto cobraré con un sueldo de 1.400 euros y 30 años cotizados?
¿Con cuántos años cotizados se cobra el 100% de la pensión en 2026?
¿Puedo jubilarme a los 65 años si he cotizado 36 años y 6 meses?
Fuentes y Referencias
Escrito por
Bertrand RegaderCEO
Bertrand Regader es empresario, inversor y CEO de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona y con formación de posgrado en Economía, ha desarrollado buena parte de su carrera creando, haciendo crecer y gestionando negocios digit.
Ver perfil y artículos
Revisión editorial
Equipo editorial de Rentas Pasivas
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Bertrand Regader. (2026, octubre 6). ¿Cuánto cobraré de pensión si gano 1.400 euros al mes?. Rentas Pasivas. https://rentaspasivas.com/cuanto-cobrare-pension-gano-1400-euros-mes
Más sobre Finanzas personales
¿Cuánto cobraré de pensión si he cotizado 20 años?
Con 20 años cotizados puedes acceder a una pensión contributiva, pero cobrarás solo una parte de tu base reguladora. Te explico cuánto supone en 2026.
¿Con cuánto patrimonio eres rico en Tailandia?
Tailandia sigue siendo asequible frente a Europa, pero Bangkok, Phuket, sanidad privada y una vida de expatriado elevan bastante el patrimonio necesario para considerarse rico.
¿Se puede vivir de rentas con 1 millón de euros? Cuánto cobrarías
Un millón de euros puede permitir vivir sin trabajar en España, pero la respuesta cambia mucho según gastos, fiscalidad y porcentaje de retirada.
¿Se puede vivir de rentas con 500.000 euros? Cuánto podrías cobrar al mes
Calculamos cuánto podrían generar 500.000 euros al mes y cuándo ese patrimonio resulta suficiente para vivir sin otros ingresos.
Más de Bertrand Regader
Presentamos el mapa de renta de España por secciones censales
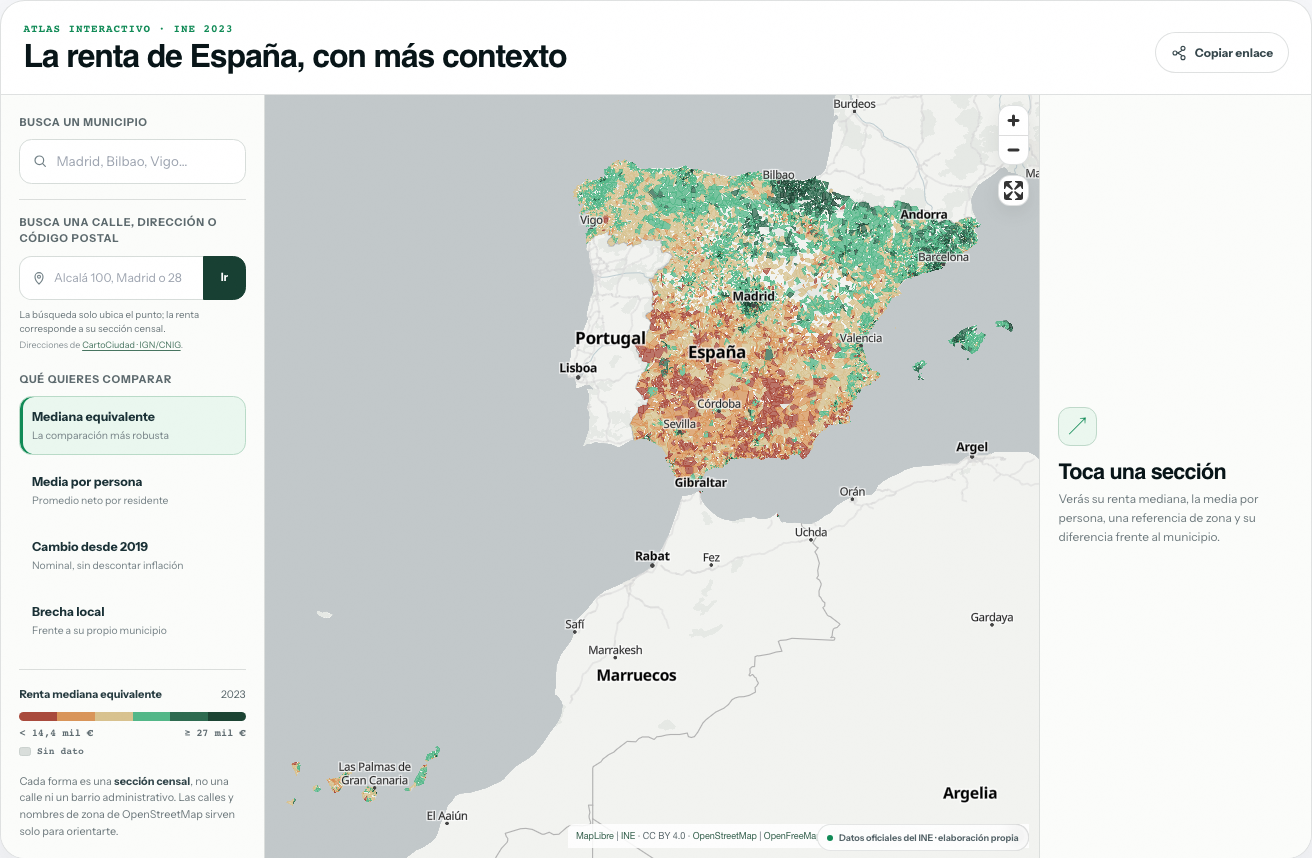
Presentamos nuestro mapa de renta de España: explora 34.941 secciones censales con datos del INE de 2023 y compara los ingresos de los hogares, zona a zona.
¿Cuánto me queda de pensión con un sueldo de 3.000 euros en España?
Cobrar 3.000 euros no garantiza una pensión idéntica. Las pagas, bases de cotización y años trabajados pueden cambiar mucho el resultado.
Los 11 tipos de empresas en España: ¿cuáles existen?
Repaso las principales formas jurídicas de empresa en España, sus diferencias, riesgos y criterios para escoger la estructura más adecuada.
Las 8 diferencias entre PIB nominal y PIB real (con ejemplos)
Descubre las principales diferencias entre el PIB nominal y el PIB real, cómo se calculan y por qué pueden ofrecer interpretaciones diferentes del crecimiento económico.
Artículos recientes
¿Qué es el Free Cash Flow Yield? Explicación y ejemplos
El Free Cash Flow Yield permite valorar cuánto efectivo genera una empresa respecto a su precio en bolsa. Aprende a calcularlo, interpretarlo y evitar sus principales trampas.
Las 7 mejores ciudades de Zamora para invertir en pisos
Analizamos los siete municipios más interesantes de Zamora para invertir en vivienda, comparando rentabilidad del alquiler, población, servicios y riesgos de reventa.
Los 20 tipos de energía: características, ejemplos y usos
Descubre los 20 principales tipos y fuentes de energía, sus características, ejemplos cotidianos y aplicaciones, y las diferencias entre energía renovable y no renovable.
Los 16 principales problemas sociales y económicos de Corea del Sur
Corea del Sur combina riqueza, tecnología y desarrollo con una natalidad mínima, vivienda cara, desigualdad laboral y graves tensiones demográficas.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar