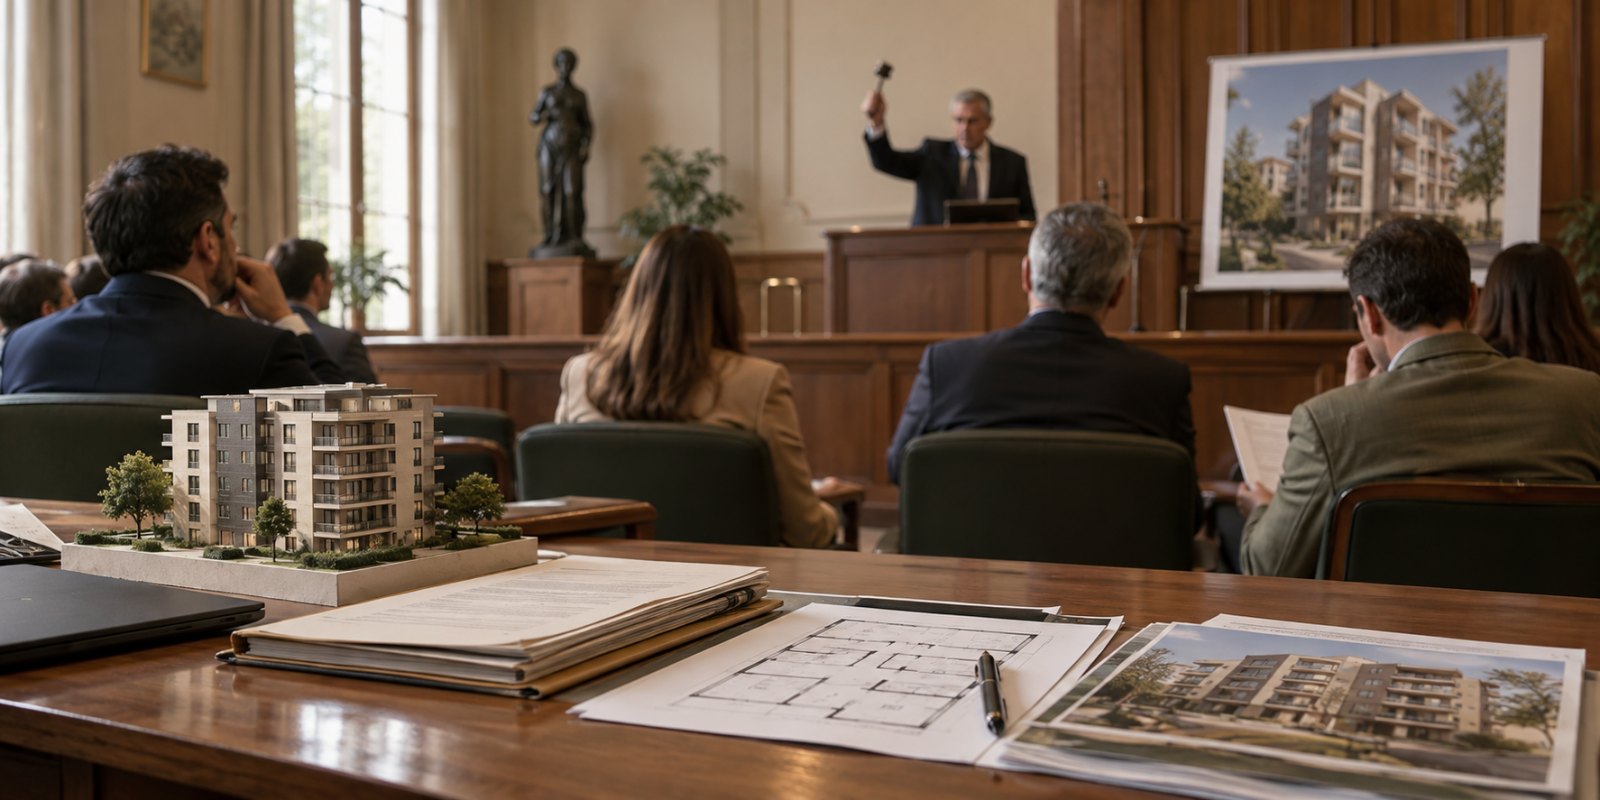
Comprar un piso en subasta tiene un atractivo evidente: acceder a un inmueble por debajo de su supuesto valor de mercado. Sobre el papel, parece uno de los caminos más directos para aumentar la rentabilidad de una inversión inmobiliaria.
Yo he ido un par de veces a subastas de inmuebles en Andorra. No terminé comprando nada. Eran además activos un poco raros: pisos pequeños, mal alquilados, con contratos a los que todavía les quedaban dos o tres años y con diferentes problemas que había que asumir desde el primer día.
En las dos ocasiones llevaba un precio máximo bastante claro. Los inmuebles acabaron adjudicándose por bastante más de lo que yo estaba dispuesto a pagar. En aquel momento Andorra ya tenía precios inmobiliarios muy inflados y las subastas eran prácticamente una de las pocas vías que quedaban para intentar comprar a un precio razonable.
Eso me enseñó algo bastante sencillo: una subasta puede ofrecer una oportunidad, pero no porque lleve la palabra subasta delante.
¿Dónde está realmente la rentabilidad de una subasta?
Está en comprar con descuento suficiente para compensar los problemas que estás asumiendo.
Si un piso que razonablemente vale 180.000 euros termina costándote 130.000 euros incluyendo los costes necesarios para ponerlo en condiciones, puede haber margen.
Pero si la puja termina en 165.000 euros, necesita 12.000 euros de reforma y además tiene incertidumbres jurídicas o de ocupación, probablemente has conseguido algo mucho menos interesante de lo que parecía.
Es la misma lógica que aplico al analizar qué rentabilidad es buena en un piso de alquiler: una rentabilidad adicional suele ser la compensación por asumir algún riesgo adicional.
En una subasta, ese riesgo puede estar en el estado del inmueble, sus cargas, quién vive dentro, la financiación, los plazos o simplemente en disponer de menos información que en una compraventa convencional.
Mi principal regla: entrar con un precio máximo
Para mí esto es fundamental.
Antes de empezar la subasta calcularía el precio máximo que estoy dispuesto a pagar y lo trataría casi como si estuviera grabado en piedra.
| Concepto | Ejemplo hipotético |
|---|---|
| Valor conservador del piso terminado | 180.000 € |
| Reforma y puesta a punto | 15.000 € |
| Impuestos y otros costes | 12.000 € |
| Margen de seguridad deseado | 20.000 € |
| Puja máxima aproximada | 133.000 € |
Son cantidades únicamente ilustrativas. En una operación real utilizaría valores específicos del inmueble, la fiscalidad aplicable y presupuestos reales.
El error sería pensar: "Por 134.000 todavía está bien". Después 136.000. Después 140.000. Y como llevas una hora compitiendo contra otro postor, acabas en 150.000 porque te da rabia perderlo.
En ese momento ya no estás invirtiendo. Estás intentando ganar una competición.
Lo viví bastante claramente en Andorra. Llegado determinado precio, dejé de pujar. Otros siguieron. Quizá hicieron una buena compra, pero a mí los números ya no me salían.
Cuanta más gente compite, menos me interesa
Creo que las mejores oportunidades pueden aparecer precisamente en mercados pequeños, activos extraños o situaciones que no atraen a decenas de inversores profesionales.
Si llego a una subasta y hay 50 personas intentando comprar el mismo piso, mi expectativa de encontrar una ganga cae muchísimo.
Para ganar tengo que ser quien más paga.
Y si todos tenemos acceso a información parecida, ser el que más paga no es necesariamente una buena noticia.
A veces significa que has visto algo que los demás no han visto. Pero muchas otras significa simplemente que eres quien más optimista ha sido o quien se ha calentado más.
Por eso valoro mucho la liquidez cuando compro vivienda, pero en las subastas aparece una pequeña paradoja: un mercado extremadamente líquido también puede hacer que cualquier descuento desaparezca rápidamente.
Antes de pujar hay que estudiar mucho más que el piso
En España, las subastas judiciales se realizan electrónicamente a través del Portal de Subastas del BOE. La documentación puede incluir información registral, certificación de dominio y cargas, valoración y situación posesoria cuando conste en el procedimiento.
La palabra importante es estudiar.
Yo revisaría como mínimo:
- Titularidad registral.
- Cargas anteriores y posteriores.
- Situación posesoria.
- Contratos de alquiler existentes.
- Deudas o gastos asociados que deban analizarse.
- Estado del edificio y posibles derramas.
- Estado interior del inmueble, si puede conocerse.
- Valor real de venta y alquiler de viviendas comparables.
- Fiscalidad y gastos posteriores a la adjudicación.
Las cargas anteriores al crédito que origina determinadas ejecuciones pueden continuar subsistentes. No compraría jamás basándome únicamente en el precio que aparece en la pantalla.
Si existe un inquilino, aplicaría además muchas de las comprobaciones que explico en comprar un piso con inquilino. Un alquiler muy inferior al mercado y con varios años de contrato pendientes puede justificar un descuento enorme.
Tampoco daría por hecho que podré financiarlo cómodamente
Este es otro punto importante.
Una compraventa normal te permite organizar una hipoteca durante varias semanas. Una adjudicación funciona con sus propios plazos.
En las subastas judiciales de inmuebles reguladas por la Ley de Enjuiciamiento Civil, actualmente se exige con carácter general una consignación previa equivalente al 20% del valor de subasta, con un mínimo de 1.000 euros, aunque el letrado de la Administración de Justicia puede modificar ese porcentaje según las circunstancias. Una vez aprobado el remate en los supuestos previstos, el mejor postor dispone de un plazo limitado para completar el pago.
No todas las subastas funcionan igual. Por ejemplo, las subastas administrativas tributarias tienen sus propias reglas.
Por eso no pujaría pensando que ya buscaré después cómo pagar.
La financiación debería estar prácticamente resuelta antes. En este contexto cobra todavía más importancia la comparación entre comprar al contado o con hipoteca.
Cuidado con el supuesto descuento
Uno de los mayores errores sería comparar el precio de adjudicación con el anuncio más caro que encontremos en un portal inmobiliario.
Yo utilizaría un valor de mercado conservador y después restaría todo lo necesario para que el inmueble sea realmente comparable.
Si compro por 120.000 euros algo que "vale 160.000", pero necesito invertir 20.000 euros, pagar todos los costes de adquisición y esperar meses hasta disponer de él, no he ganado automáticamente 40.000 euros.
Para alquiler calcularía todo mediante una calculadora de rentabilidad del alquiler e incluiría también mantenimiento, vacancia y otros gastos. En viviendas antiguas tendría especialmente presente cuánto reservar para reparaciones.
También analizaría el piso como producto inmobiliario normal: planta, luz, ascensor, distribución y facilidad de reventa. Una ganga en una tipología mediocre sigue siendo una tipología mediocre. Lo explico con más detalle en qué planta de un piso es mejor para invertir.
¿Para quién puede tener sentido comprar en subasta?
Me parece especialmente interesante para alguien que conoce muy bien un mercado concreto.
Si llevas años comprando pisos en una ciudad y sabes que un segundo con ascensor de 70 metros en determinada calle se vende realmente por 190.000-200.000 euros, puedes detectar rápidamente cuándo existe margen.
También ayuda disponer de liquidez, experiencia revisando documentación y capacidad para asumir una reforma o una situación posesoria más complicada.
Lo veo bastante menos adecuado para alguien que compra su primera inversión y se acerca a una subasta simplemente porque espera encontrar pisos baratos.
La misma vivienda que puede ser una oportunidad excelente para un inversor experimentado puede ser un problema enorme para otra persona.
Entonces, ¿es rentable comprar un piso en subasta?
Sí, puede ser muy rentable, principalmente porque permite acceder a operaciones que en determinados momentos presentan descuentos respecto al mercado convencional.
Pero el descuento no está garantizado.
Mi experiencia en Andorra fue precisamente la contraria: encontré activos potencialmente interesantes, estudié cuánto podía pagar y los dejé escapar porque otros postores llevaron el precio demasiado arriba.
No me arrepiento. En inversión inmobiliaria me preocupa mucho más pagar demasiado que perder una operación.
Además, el mercado ideal quizá no sea aquel donde aparecen las mejores propiedades, sino aquel donde encuentras poca competencia y un activo que sabes valorar mejor que los demás.
Si hay 50 inversores detrás de un piso evidente, probablemente el precio acabará reflejándolo. Si encuentras un activo menos obvio en un mercado que conoces extraordinariamente bien, ahí sí puede aparecer una ventaja.
Y esa sería mi regla principal para una subasta: decidir cuánto vale antes de empezar y no permitir que las pujas cambien tu análisis.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Bertrand Regader
Revisión
Equipo editorial de Rentas Pasivas
Publicado
15 de septiembre, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Es más barato comprar un piso en subasta?
¿Qué hay que mirar antes de pujar por una vivienda?
¿Cuánto dinero hay que depositar para participar en una subasta judicial de un inmueble?
¿Qué ocurre si el piso subastado tiene inquilino?
¿Es buena idea comprar en subasta como primera inversión inmobiliaria?
Fuentes y Referencias
Escrito por
Bertrand RegaderCEO
Bertrand Regader es empresario, inversor y CEO de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona y con formación de posgrado en Economía, ha desarrollado buena parte de su carrera creando, haciendo crecer y gestionando negocios digit.
Ver perfil y artículos
Revisión editorial
Equipo editorial de Rentas Pasivas
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Bertrand Regader. (2026, septiembre 15). ¿Es rentable comprar un piso en subasta?. Rentas Pasivas. https://rentaspasivas.com/es-rentable-comprar-piso-subasta
Más sobre Inmobiliario
Las 16 mejores ciudades de La Coruña para invertir en pisos
Analizo los 16 municipios más interesantes de la provincia de La Coruña para comprar pisos y alquilarlos, comparando precios, rentabilidad bruta y demanda inmobiliaria.
Comprar piso sin entrada: 8 formas de conseguirlo
Ocho vías reales para comprar vivienda sin aportar el 20 % inicial, con sus requisitos, costes ocultos y riesgos principales.
Las 24 calles más bonitas de Madrid y cuánto cuesta vivir en sus zonas
Un paseo por 24 calles del centro de Madrid, desde los Austrias hasta Chamberí, con una referencia del precio de vivienda de cada distrito.
Las 9 mejores ciudades de las Islas Canarias para invertir en pisos
Comparo nueve mercados canarios por precio, alquiler, demanda, liquidez y regulación para localizar dónde tiene más sentido estudiar una inversión residencial.
Más de Bertrand Regader
¿Con cuánto patrimonio eres rico en Puerto Rico?
En Puerto Rico, alrededor de 1 millón de dólares de patrimonio neto ya me parece una primera frontera razonable para hablar de riqueza.
Los 8 tipos de asesores financieros (y cuál te puede ayudar más)
No todos los asesores financieros hacen lo mismo ni cobran igual. Saber quién te asesora y qué incentivos tiene puede evitar muchos errores.
¿Qué rentabilidad es buena en un piso de alquiler?
Una buena rentabilidad no es el porcentaje más alto, sino el equilibrio entre ingresos, riesgos, mantenimiento, ubicación y revalorización.
¿Cuánto dinero invertir si cobro 3.000 euros?
Cómo invertir 900 euros mensuales con un sueldo de 3.000 euros y convertir esa disciplina en patrimonio e ingresos pasivos.
Artículos recientes
Los 23 principales problemas sociales y económicos de Bolivia
Bolivia afronta una profunda crisis económica marcada por la inflación, la escasez de divisas, la pobreza y el agotamiento de su modelo energético. Analizamos sus 23 grandes desafíos.
Las 8 diferencias entre renta media y renta mediana (con ejemplos)
La renta media y la renta mediana pueden describir realidades económicas muy distintas. Explicamos sus diferencias con ejemplos y datos oficiales de España.
Las 16 mejores ciudades de Córdoba para invertir en pisos
Analizamos los 16 municipios más interesantes de Córdoba para invertir en vivienda, comparando rentabilidad bruta, precios, población, demanda de alquiler y facilidad de reventa.
Los 25 principales problemas sociales y económicos de Egipto
Egipto afronta graves desafíos económicos, políticos y sociales: inflación, deuda pública, pobreza, desempleo juvenil, restricciones democráticas y tensiones regionales.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar