¿Dónde resulta más rentable comprar una vivienda para alquilarla? Si únicamente analizamos la relación entre los precios de adquisición y los alquileres, la respuesta es bastante distinta de lo que muchos inversores imaginan. No encabezan el ranking Suiza, Alemania, Estados Unidos o España, sino países como Sudáfrica, Kazajistán y Moldavia.
Algunos mercados superan el 10% de rentabilidad bruta anual. Incluso Ucrania, inmersa en una guerra desde 2022, aparece entre los veinte primeros.
He querido hacer un ranking diferente: ordenar los países exclusivamente por rentabilidad bruta teórica, sin penalizar la inseguridad, los conflictos bélicos, la inestabilidad económica o la falta de liquidez. Esos factores los analizaré después, pero no modificarán las posiciones.
La clasificación utiliza los datos de Global Property Guide publicados hasta octubre de 2026, con cobertura de más de 80 países. No pretende representar todos los países del planeta: existen mercados sin información comparable suficiente que podrían presentar rentabilidades superiores.
Cómo he calculado las rentabilidades inmobiliarias
La fórmula es sencilla:
Rentabilidad bruta = alquiler anual / precio de compra × 100.
Un inmueble comprado por 100.000 euros y alquilado por 800 euros mensuales ofrece un 9,6% bruto.
Global Property Guide utiliza medianas de precios anunciados de compraventa y alquiler para viviendas de distintos tamaños en varias ciudades de cada país. Sus porcentajes son indicadores agregados de los mercados urbanos estudiados, no rentabilidades nacionales obtenidas de todas las operaciones escrituradas.
Tampoco descuentan impuestos, adquisición, vacancia, comunidad, seguros, reparaciones o administración. Por eso, en mi artículo sobre qué rentabilidad considero buena en un piso de alquiler insisto en distinguir bruto, neto y flujo de caja.
Ranking de los 20 países con mayor rentabilidad bruta inmobiliaria en 2026
| Puesto | País | Rentabilidad bruta teórica | Principal riesgo o dificultad |
|---|---|---|---|
| 1 | Sudáfrica | 11,53% | Seguridad, divisa y morosidad |
| 2 | Kazajistán | 10,95% | Tenge, inflación y liquidez |
| 3 | Moldavia | 9,49% | Riesgo geopolítico |
| 4 | Mongolia | 9,25% | Mercado pequeño y divisa |
| 5 | República Dominicana | 9,21% | Huracanes y gastos de gestión |
| 6 | Indonesia | 8,22% | Restricciones de propiedad extranjera |
| 7 | Turquía | 7,86% | Inflación y depreciación monetaria |
| 8 | Camboya | 7,81% | Titularidad y sobreoferta |
| 9 | Irlanda | 7,66% | Fiscalidad y regulación |
| 10 | Costa Rica | 7,63% | Precios y costes de explotación |
| 11 | Ucrania | 7,55% | Guerra y destrucción patrimonial |
| 12 | Egipto | 7,47% | Divisa e inflación |
| 13 | Arabia Saudí | 7,45% | Regulación y acceso extranjero |
| 14 | Panamá | 7,40% | Sobreoferta y gastos de comunidad |
| 15 | Marruecos | 7,36% | Fiscalidad y gestión remota |
| 16 | Reino Unido | 7,35% | Impuestos, mantenimiento y regulación |
| 17 | Georgia | 7,25% | Divisa y mercado pequeño |
| 18 | Letonia | 7,20% | Demografía y demanda desigual |
| 19 | Colombia | 7,06% | Divisa y seguridad |
| 20 | Estados Unidos | 6,71% | Impuestos locales y seguros |
Fuente: Global Property Guide, tabla internacional consultada en octubre de 2026. Los estudios subyacentes corresponden principalmente a 2026, con actualizaciones semestrales y fechas diferentes por país. Se ha excluido Puerto Rico, que registra un 8,46%, porque es un territorio estadounidense y no un país soberano.
Como comparación, España aparece en la misma fuente con un 5,51% bruto, aunque determinadas localidades superan ampliamente esa cifra, como explico en mi ranking de las 20 ciudades más rentables de España para invertir en pisos.
Los países más rentables para comprar viviendas y alquilarlas
1. Sudáfrica: 11,53%
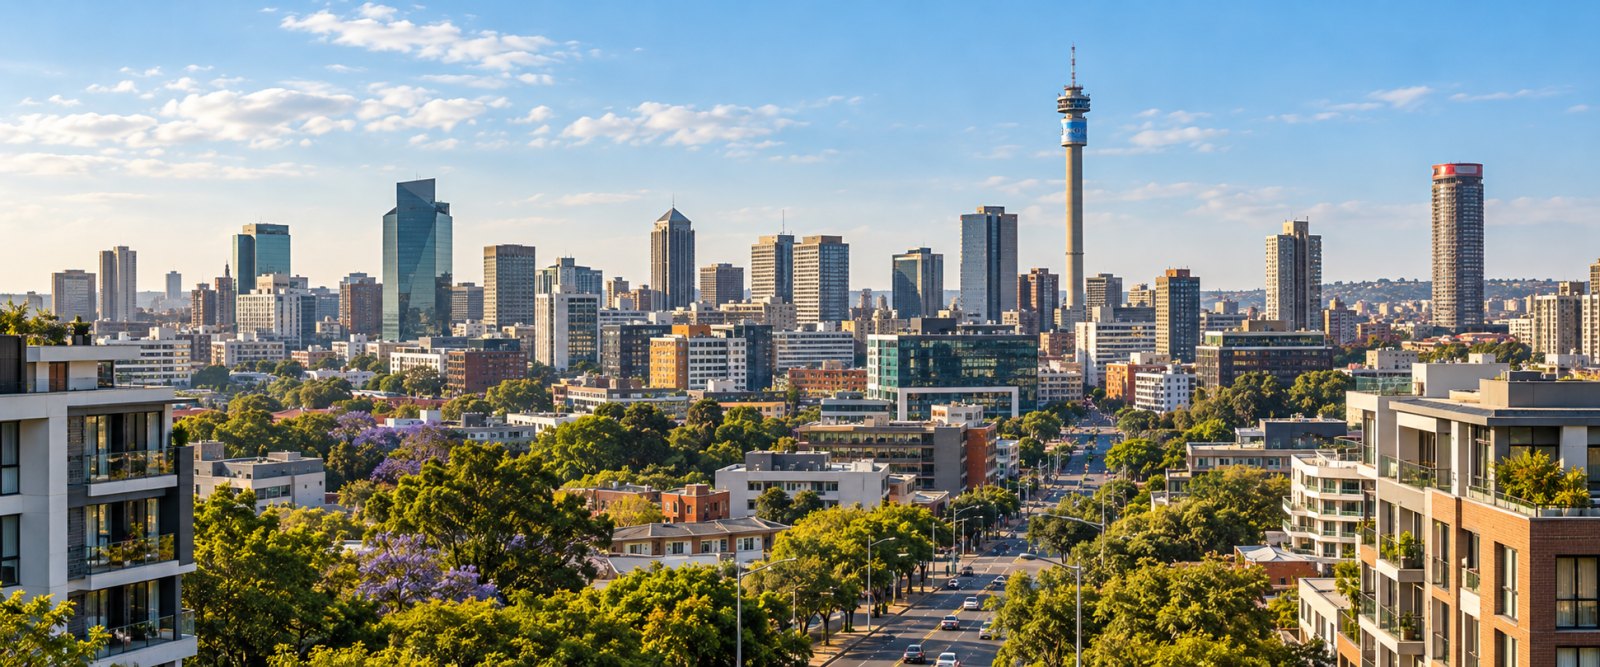
Sudáfrica ocupa la primera posición. Global Property Guide identifica rendimientos especialmente elevados en Johannesburgo y Centurion, donde determinados apartamentos superan ampliamente el 13% bruto.
La inseguridad, los costes de protección, los problemas de mantenimiento y la evolución del rand pueden cambiar radicalmente el resultado. Un 11,53% bruto no equivale a recuperar la inversión en nueve años.
2. Kazajistán: 10,95%
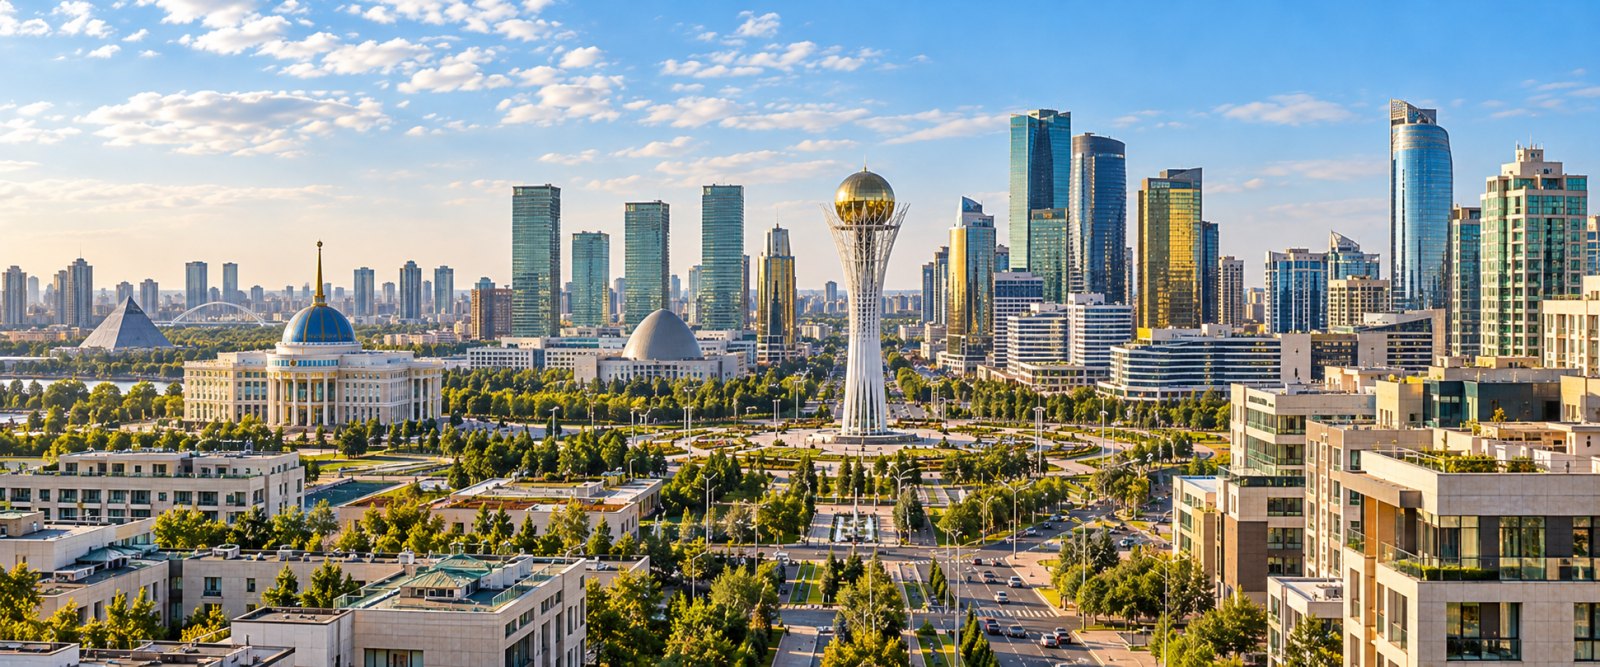
Almaty y Astaná concentran parte del mercado inmobiliario más desarrollado del país, mientras otras ciudades presentan relaciones alquiler-precio diferentes.
Me parece interesante la elevada rentabilidad teórica, pero el tenge introduce un riesgo considerable para quien calcula su patrimonio en euros. También examinaría la inflación, la demanda local y la facilidad de repatriar capital.
3. Moldavia: 9,49%
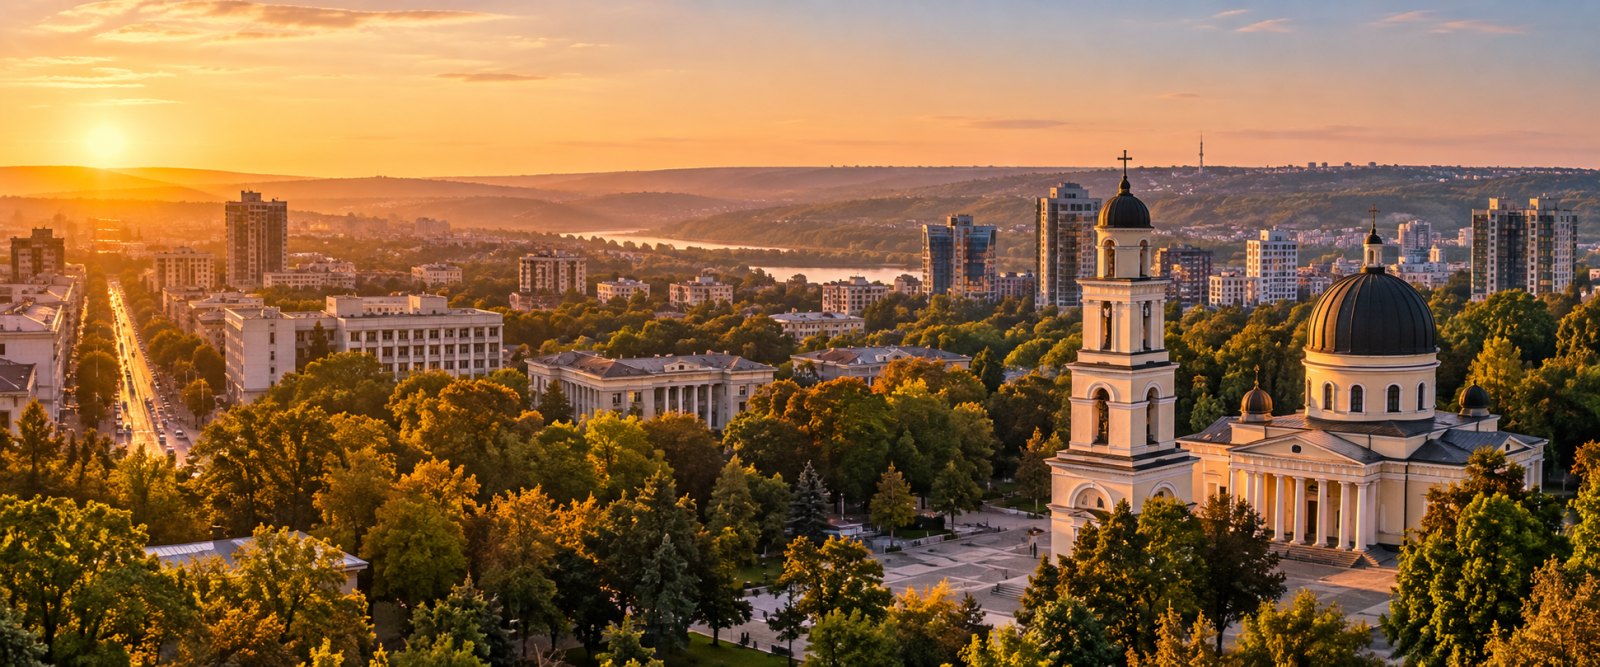
Moldavia ofrece precios inmobiliarios relativamente bajos y una rentabilidad bruta próxima al 9,5%.
Su proximidad a Ucrania, las tensiones relacionadas con Transnistria y el reducido tamaño de su economía elevan el riesgo. También estudiaría la evolución demográfica y la profundidad del mercado de segunda mano antes de atribuir demasiado valor al rendimiento anunciado.
4. Mongolia: 9,25%
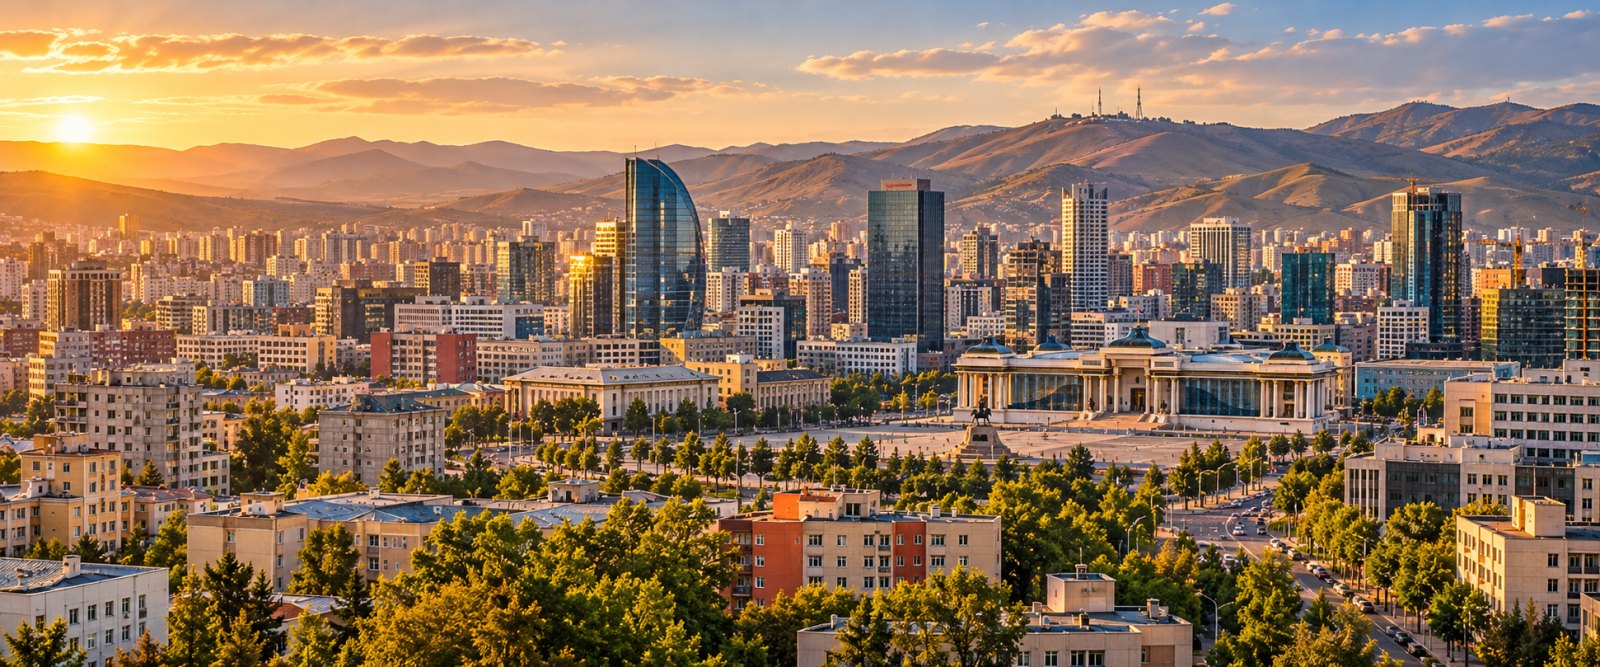
Ulán Bator concentra gran parte de la actividad económica y de la demanda residencial del país.
La minería y los ciclos de materias primas influyen en su economía. Añadiría los costes de calefacción, mantenimiento invernal y exposición al tugrik. Comprar puede ser relativamente barato, pero vender rápidamente es otra cuestión.
5. República Dominicana: 9,21%
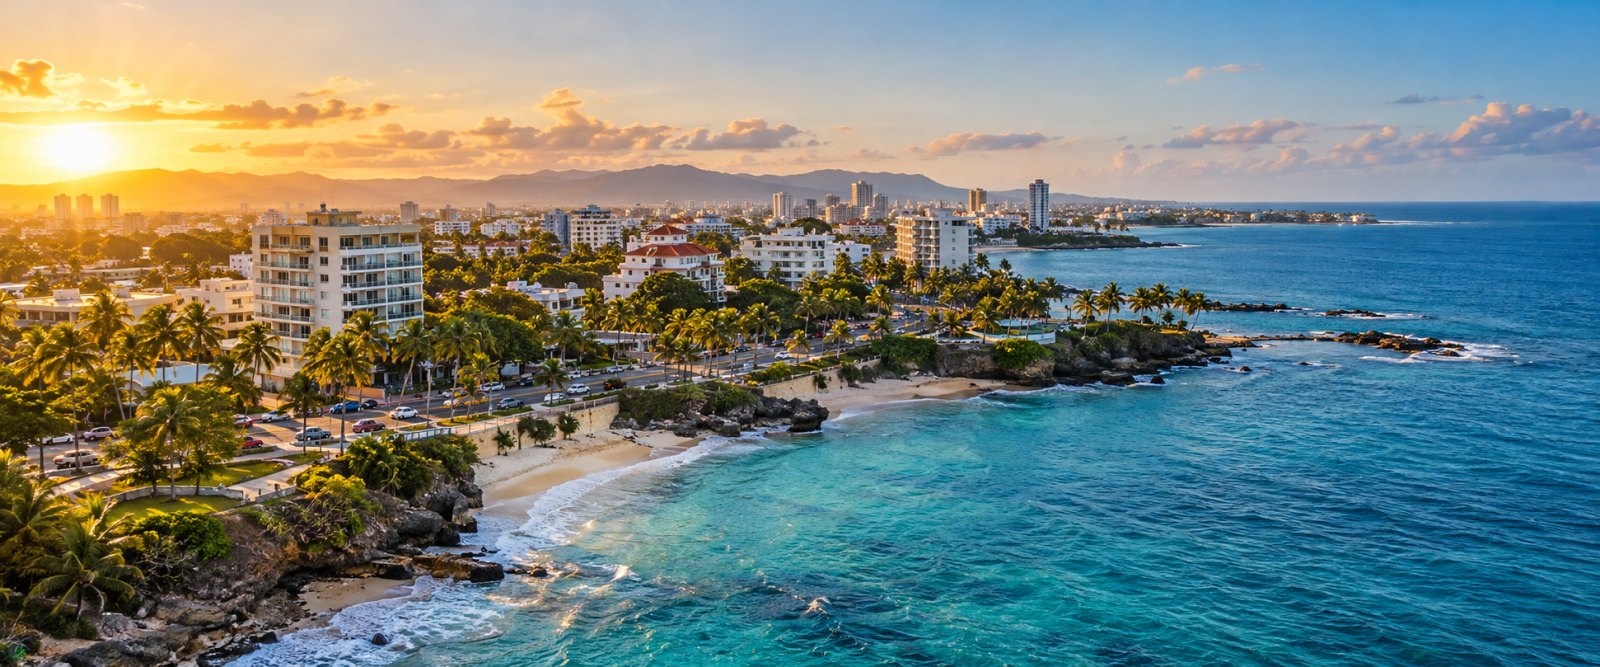
Es uno de los resultados más interesantes de Latinoamérica. Santo Domingo y los destinos turísticos ofrecen perfiles inmobiliarios muy diferentes.
No confundiría la rentabilidad residencial publicada con los ingresos prometidos por una vivienda vacacional. En zonas turísticas importan especialmente los gastos de administración, la ocupación real, los huracanes y los costes de conservación.
6. Indonesia: 8,22%
Indonesia tiene un mercado enorme, con diferencias considerables entre Yakarta, Bali y otras ciudades.
El problema para un comprador extranjero empieza por el título de propiedad. La legislación limita la propiedad plena del suelo y establece condiciones para determinados derechos de uso y apartamentos. Conviene revisar estas restricciones antes incluso de calcular impuestos. Las desarrollo junto a otros mercados en los mejores países de Asia para invertir en real estate.
7. Turquía: 7,86%
Estambul ofrece un mercado grande y relativamente líquido, aunque eso no elimina el riesgo monetario.
Turquía ha atravesado periodos de inflación muy elevada y depreciación de la lira. Un alquiler que crece un 20% nominal puede representar una pérdida en euros. Analizaría rentabilidades después de convertir ingresos y valor inmobiliario a una moneda común.
8. Camboya: 7,81%
Phnom Penh concentra buena parte de la oferta de apartamentos dirigida a inversores internacionales.
La legislación permite determinadas adquisiciones extranjeras mediante títulos de propiedad horizontal, pero restringe la titularidad directa del suelo. También existe riesgo de sobreoferta en promociones destinadas a compradores extranjeros. Un alquiler anunciado no demuestra que existan suficientes inquilinos solventes.
9. Irlanda: 7,66%
Irlanda sorprende por aparecer entre mercados emergentes con riesgos considerablemente superiores.
La presión sobre la vivienda sostiene alquileres elevados en determinadas ciudades. Sin embargo, la fiscalidad puede reducir bastante el rendimiento, especialmente para propietarios con ingresos altos. También existen obligaciones específicas para arrendadores no residentes y regulación sobre los contratos.
10. Costa Rica: 7,63%
Costa Rica combina demanda residencial, turismo internacional y una economía relativamente sofisticada dentro de Centroamérica.
Pero comprar en San José no tiene mucho que ver con adquirir una vivienda en Guanacaste. Vigilaría gastos de comunidad, mantenimiento tropical y precios destinados a compradores extranjeros. El contexto económico también importa, como explico al analizar cuánto patrimonio necesitas para ser rico en Costa Rica.
11. Ucrania: 7,55%
Este es probablemente el país más controvertido del ranking.
La rentabilidad publicada corresponde a mercados en los que todavía pueden observarse precios y alquileres, pero la guerra introduce un riesgo de destrucción física del inmueble y pérdida completa del capital.
Según el Banco Mundial, a finales de 2025 el 14% del parque residencial ucraniano había resultado dañado o destruido. La rentabilidad estadística tiene aquí una utilidad inversora muy limitada.
12. Egipto: 7,47%
El Cairo y otros grandes mercados urbanos ofrecen alquileres interesantes respecto a determinados precios de adquisición.
El problema es monetario. El FMI documentó episodios importantes de depreciación de la libra egipcia durante 2026. Quien compra utilizando euros necesita comprobar que los ingresos futuros mantengan su valor internacional y que la salida de capital sea viable.
13. Arabia Saudí: 7,45%
Riad y otras ciudades saudíes presentan oportunidades asociadas a una economía en transformación y a importantes proyectos urbanísticos.
La regulación de la propiedad extranjera y sus condiciones de acceso requieren atención. Tampoco extrapolaría la rentabilidad de apartamentos existentes a desarrollos nuevos cuyos precios incorporan expectativas de crecimiento.
14. Panamá: 7,40%
La dolarización práctica del mercado inmobiliario panameño reduce parte de la exposición cambiaria que encontramos en otros países latinoamericanos.
A cambio, existe una oferta importante de apartamentos en determinados segmentos de Ciudad de Panamá. Los gastos de mantenimiento de torres residenciales, impuestos y posibles periodos vacíos pueden reducir notablemente la rentabilidad efectiva.
15. Marruecos: 7,36%
Casablanca, Rabat y Marrakech representan mercados distintos en empleo, demanda residencial y turismo.
Para un comprador internacional prestaría atención al régimen tributario, las formalidades de adquisición y las condiciones para transferir dinero al extranjero. También separaría contratos residenciales estables de alquileres vacacionales, que tienen costes y riesgos diferentes.
16. Reino Unido: 7,35%
El Reino Unido demuestra que también existen rentabilidades brutas elevadas en economías desarrolladas, especialmente fuera de las zonas más caras de Londres.
No obstante, el impuesto sobre las rentas, los costes de compra, las exigencias de conservación y los cambios regulatorios pueden resultar determinantes. Para un propietario no residente existe, además, un procedimiento fiscal específico.
17. Georgia: 7,25%
Tiflis y Batumi han atraído inversión inmobiliaria internacional, aunque sus mercados presentan características distintas.
Georgia destaca por su régimen fiscal: determinados alquileres residenciales obtenidos por personas físicas pueden tributar al 5% de los ingresos brutos, sin deducción de gastos. La cifra procede de su Código Tributario. Aun así, estudiaría divisa, oferta nueva y liquidez antes de comprar.
18. Letonia: 7,20%
Riga concentra buena parte del mercado de alquiler del país. Los precios de entrada permiten obtener ratios relativamente elevados frente a otros mercados europeos.
Sus principales riesgos están relacionados con la demografía, las diferencias entre ubicaciones y la conservación de edificios antiguos. El gasto energético y las reformas pueden consumir parte del rendimiento.
19. Colombia: 7,06%
Bogotá, Medellín y otras ciudades colombianas presentan mercados de alquiler con demanda propia.
La depreciación del peso, los costes de comunidad, las diferencias de seguridad entre barrios y la fiscalidad pueden alterar el resultado. No compraría basándome únicamente en una rentabilidad nacional del 7,06% sin analizar edificios y ubicaciones concretas.
20. Estados Unidos: 6,71%
Estados Unidos cierra el ranking con una rentabilidad bruta media del 6,71% en la muestra estudiada.
La principal dificultad es la enorme dispersión territorial. Los impuestos recurrentes sobre la propiedad, seguros y mantenimiento pueden diferir muchísimo entre estados y condados. Dos inmuebles con el mismo alquiler y precio de compra pueden producir beneficios netos muy distintos.
Impuestos: cuánto puede reducirse la rentabilidad real
Aquí es donde el ranking empieza a cambiar de significado.
Una cosa es que una vivienda ofrezca un 9% bruto y otra que el propietario consiga conservar ese porcentaje después de los costes de explotación y los impuestos.
Conviene investigar tres cargas distintas: impuestos de adquisición, impuestos recurrentes por poseer el inmueble e impuestos sobre las rentas del alquiler. A ello se añade la tributación de una eventual venta y, para inversores internacionales, la posible imposición en el país de residencia fiscal.
Algunos ejemplos contrastados permiten entender las diferencias:
| País | Particularidad fiscal que conviene estudiar |
|---|---|
| Sudáfrica | El alquiler de fuente sudafricana tributa para los no residentes; pueden existir gastos deducibles |
| Irlanda | En determinados supuestos, el inquilino retiene un 20% al propietario no residente; no es necesariamente el impuesto definitivo |
| Reino Unido | Los arrendadores no residentes están sujetos a reglas específicas de declaración y retención |
| Georgia | Existe un tipo del 5% sobre ingresos brutos para determinados alquileres residenciales sin deducciones |
| Estados Unidos | Fiscalidad federal, estatal y local, con importantes diferencias territoriales |
Estos ejemplos no constituyen una estimación fiscal completa para cada país. Sería engañoso publicar veinte tipos impositivos únicos cuando dependen de residencia, titularidad, municipio, deducciones y convenios internacionales.
Ejemplo: cómo un 8% bruto puede acabar por debajo del 4% neto
Imaginemos una vivienda de 100.000 euros que genera 8.000 euros anuales de alquiler. Supongamos, como ejercicio y no como promedio de ningún país, lo siguiente:
- Costes iniciales de compra: 10.000 euros.
- Vacancia anual: 800 euros.
- Mantenimiento, seguro, gestión e impuestos de tenencia: 1.600 euros.
- Impuesto hipotético sobre el beneficio restante: 25%.
Los ingresos después de vacancia y gastos serían 5.600 euros. Aplicando ese impuesto hipotético quedarían 4.200 euros.
Sobre los 110.000 euros invertidos, la rentabilidad final sería aproximadamente del 3,82% anual, sin financiación.
Hemos pasado del 8% bruto al 3,82% después de costes e impuestos. La base fiscal real podría ser diferente, pero el ejemplo explica por qué resulta peligroso comparar países sin estudiar su tributación.
En cuánto se gana realmente alquilando un piso desarrollo esta diferencia con otros ejemplos.
Candidatos descartados por falta de datos comparables
Hay países con cifras aparentemente extraordinarias que no he incorporado porque proceden de muestras colaborativas, geografías más limitadas o metodologías diferentes de la utilizada en el ranking.
| País o mercado | Rentabilidad bruta teórica publicada | Motivo de exclusión |
|---|---|---|
| Cuba | 24,5%-27,9% | Datos colaborativos sin contraste suficiente en operaciones comparables; restricciones jurídicas y cambiarias |
| Venezuela | 8,4%-8,7% | Cobertura y metodología diferentes; mercado difícil de contrastar |
| Ecuador, Quito | 9,8% fuera del centro | Dato de una ciudad, no representativo de todo el país |
| Kirguistán | 7,3%-7,5% | Información colaborativa sin cobertura equiparable a la muestra principal |
| El Salvador | 8,0% fuera del centro | Indicador parcial, no media nacional comparable |
Fuentes: Numbeo, índices de precios inmobiliarios de mediados de 2026, y sus tablas de ciudades. Los porcentajes de Cuba, Venezuela y Kirguistán distinguen centro y periferia; no representan intervalos estadísticos ni necesariamente rendimientos alcanzables.
El caso cubano resulta especialmente llamativo. Un rendimiento cercano al 28% parecería suficiente para recuperar teóricamente el precio de compra en menos de cuatro años. Pero esa conclusión sería precipitada: faltan datos fiables sobre transacciones, alquileres efectivamente cobrados, acceso del inversor extranjero y recuperación del capital.
Prefiero excluir un país con una cifra espectacular antes que presentar como información sólida algo que no puedo contrastar adecuadamente.
¿Qué países elegiría realmente para invertir?
Este ranking responde a una pregunta muy concreta: dónde es mayor la relación teórica entre alquiler y precio de compra. No identifica los veinte mejores destinos para colocar patrimonio.
Para una operación real analizaría primero seguridad jurídica, acceso extranjero, liquidez, fiscalidad y estabilidad monetaria. También comprobaría la demanda del barrio. El enfoque se parece al que utilizo cuando comparo ciudades argentinas para invertir en inmuebles, donde el tipo de cambio puede modificar considerablemente el resultado.
Y no descartaría mercados que quedan fuera de este top 20. Tailandia, por ejemplo, registra un 6,54% bruto en la misma fuente y dispone de mercados residenciales con bastante actividad, como explico en mi guía de las mejores zonas de Tailandia para invertir.
Antes de comprometer capital, utilizaría una calculadora de rentabilidad inmobiliaria, comprobaría las restricciones a compradores extranjeros y solicitaría asesoramiento fiscal y jurídico local independiente.
Mi lectura final es que Sudáfrica, Kazajistán y Moldavia encabezan esta clasificación por rendimiento bruto publicado. Pero una vivienda con un 11% bruto y grandes riesgos puede terminar siendo una inversión bastante peor que otra que ofrece un 6% en un mercado más previsible.
El porcentaje más alto sirve para descubrir mercados. Para decidir dónde invertir, todavía queda casi todo el trabajo.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Bertrand Regader
Revisión
Equipo editorial de Rentas Pasivas
Actualizado
10 de octubre, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Cuál es el país más rentable del mundo para invertir en inmuebles?
¿Qué países ofrecen más del 10% de rentabilidad inmobiliaria?
¿Por qué aparece Ucrania entre los países más rentables?
¿Cuál es el país de Latinoamérica más rentable para alquilar inmuebles?
¿Cuánto se pierde en impuestos al invertir en inmuebles en el extranjero?
¿Una rentabilidad inmobiliaria del 10% bruto significa recuperar el dinero en diez años?
¿Por qué Cuba no aparece en el ranking?
Fuentes y Referencias
- Global Property Guide - Residential Rental Yields by Country and City, octubre de 2026
- Numbeo - Property Prices Index by Country, Mid-Year 2026
- Banco Mundial - Updated Ukraine Recovery and Reconstruction Needs Assessment, febrero de 2026
- South African Revenue Service - Tax and Non-Residents
- Irish Revenue - Tax obligations of non-resident landlords
Ver 5 fuentes más Ocultar fuentes adicionales
- HM Revenue & Customs - Tax on UK rental income if you live abroad
- Georgian Legislative Herald - Tax Code of Georgia, artículo 81
- Council for the Development of Cambodia - Handbook on Investing in Cambodia
- Fiscalía de Indonesia - Condiciones de titularidad inmobiliaria para extranjeros, mayo de 2026
- Fondo Monetario Internacional - Arab Republic of Egypt, Staff Country Report 2026/224

Escrito por
Bertrand RegaderCEO
Bertrand Regader es empresario, inversor y CEO de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona y con formación de posgrado en Economía, ha desarrollado buena parte de su carrera creando, haciendo crecer y gestionando negocios digit.
Ver perfil y artículos
Revisión editorial
Equipo editorial de Rentas Pasivas
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Bertrand Regader. (2026, octubre 10). Los 20 países del mundo más rentables para invertir en inmuebles. Rentas Pasivas. https://rentaspasivas.com/paises-mas-rentables-mundo-invertir-inmuebles
Más sobre Inmobiliario
Las 8 mejores ciudades de Segovia para invertir en pisos
Analizo los ocho municipios segovianos de más de 3.000 habitantes por precio, alquiler, demanda, liquidez y facilidad de reventa.
Las 24 calles más bonitas de Barcelona y cuánto cuesta vivir en sus zonas
Barcelona mezcla pasajes tranquilos, calles medievales y avenidas modernistas; estos son 24 rincones para recorrer y el precio medio de vivienda de sus distritos.
Los 9 mejores pueblos de la provincia de Zaragoza para invertir en pisos
Comparo los municipios de más de 8.000 habitantes de Zaragoza por precio, alquiler, rentabilidad, demanda y facilidad de reventa.
Las 15 mejores ciudades de Tarragona para invertir en pisos
Tarragona ofrece mercados con rentabilidades muy distintas, pero el tope de alquileres en Cataluña obliga a comprobar la renta legal antes de invertir.
Más de Bertrand Regader
125 preguntas básicas sobre Economía (y sus respuestas)
Una guía práctica con 125 preguntas y respuestas para entender desde oferta, demanda e inflación hasta deuda pública, tipos de interés, productividad y comercio internacional.
¿Con cuánto patrimonio eres rico en Brasil?
En Brasil, alrededor de 1 millón de dólares de patrimonio neto ya me parece una frontera razonable para hablar claramente de riqueza.
¿Con cuánto patrimonio eres rico en Perú?
Cuánto patrimonio y qué rentas netas considero necesarias para ser rico en Perú, comparándolo con España y otros países.
Asignación de capital (Asset Allocation): qué es y para qué sirve
La asignación de activos determina cómo se reparte una cartera entre bolsa, bonos, liquidez, inmobiliario y otras inversiones según sus objetivos y riesgos.
Artículos recientes
Las 16 principales causas y consecuencias de la migración
La migración transforma economías y sociedades. Analizamos sus 6 principales causas y 10 consecuencias sobre el empleo, los salarios, la vivienda, la demografía y los países de origen.
Las 16 mejores ciudades de La Coruña para invertir en pisos
Analizo los 16 municipios más interesantes de la provincia de La Coruña para comprar pisos y alquilarlos, comparando precios, rentabilidad bruta y demanda inmobiliaria.
Los 24 principales problemas sociales y económicos de El Salvador
El Salvador ha reducido drásticamente la criminalidad y recuperado atractivo económico, pero pobreza, salarios bajos, informalidad y deuda pública siguen condicionando su desarrollo.
¿Cuánto cobraré de pensión si gano 2.200 euros al mes?
Descubre qué pensión podrías cobrar en España con un sueldo de 2.200 euros mensuales según tus años cotizados, pagas y bases de cotización.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar