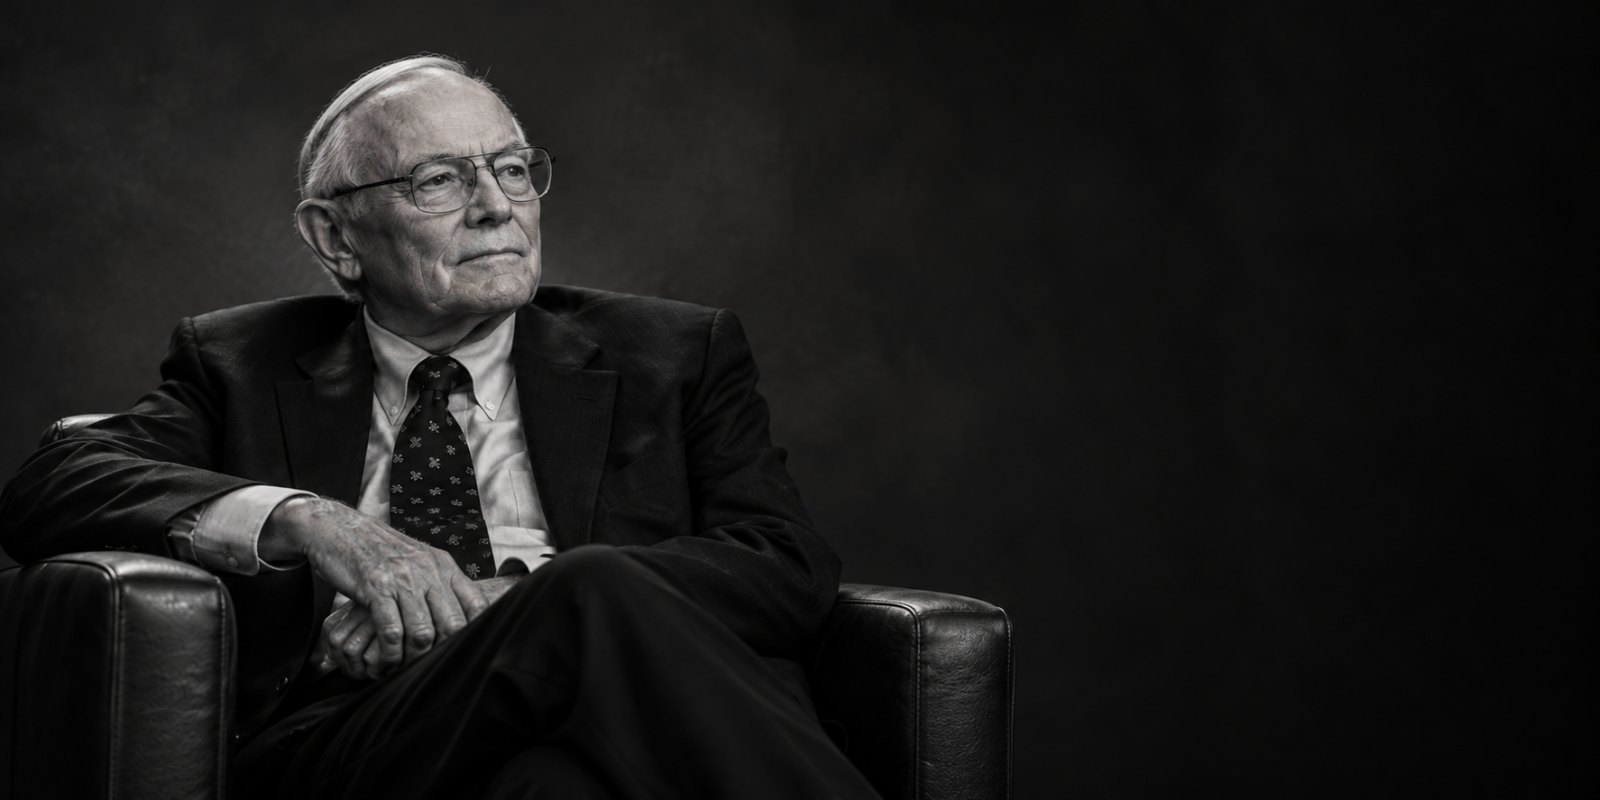
Charlie Munger nunca alcanzó la popularidad de Warren Buffett, pero probablemente sea una de las personas que más influyeron en su manera de invertir.
Durante décadas fue vicepresidente de Berkshire Hathaway, socio intelectual de Buffett y uno de los grandes defensores de una idea que hoy parece evidente, pero que no siempre formó parte de la filosofía de Berkshire: es preferible comprar un negocio extraordinario a un precio razonable que un negocio mediocre simplemente porque está muy barato.
Lo que más me interesa de Munger, sin embargo, no son sus inversiones concretas. Es su forma de pensar. Psicología, matemáticas, economía, historia, incentivos y sentido común formaban parte de un mismo sistema para tomar decisiones.
Creo que esa es precisamente la razón por la que sigue siendo interesante estudiar a Charlie Munger incluso para quien nunca vaya a seleccionar acciones individuales.
Quién fue Charlie Munger
Charles Thomas Munger nació el 1 de enero de 1924 en Omaha, Nebraska, la misma ciudad que Warren Buffett.
Durante la Segunda Guerra Mundial sirvió en el Ejército estadounidense y posteriormente estudió Derecho en Harvard, donde se graduó en 1948. Desarrolló inicialmente su carrera profesional como abogado en California y fue uno de los fundadores del despacho que acabaría convirtiéndose en Munger, Tolles & Olson.
Pero la abogacía no sería su actividad principal durante mucho tiempo.
Munger empezó a invertir y desarrollar proyectos inmobiliarios y en 1962 puso en marcha una sociedad de inversión. Ese mismo año comenzó formalmente la historia del inversor que acabaría asociado para siempre con Berkshire Hathaway.
Había conocido a Buffett unos años antes, en 1959. Los dos habían crecido en Omaha e incluso habían trabajado, en momentos distintos, en la tienda de alimentación del abuelo de Buffett, aunque no llegaron a conocerse allí.
La relación personal e intelectual que iniciaron terminaría durando más de seis décadas.
El historial de inversión de Charlie Munger
Munger ya era un inversor extraordinariamente exitoso antes de convertirse en vicepresidente de Berkshire.
Warren Buffett publicó en 1984 el famoso ensayo The Superinvestors of Graham-and-Doddsville, donde presentó el historial de varios inversores vinculados intelectualmente al value investing.
Entre ellos estaba Munger.
Según los datos publicados por Buffett, su sociedad de inversión obtuvo aproximadamente un 19,8% anual compuesto entre 1962 y 1975 antes de comisiones, frente a alrededor del 5% anual del Dow Jones durante ese periodo.
El resultado fue extraordinario, pero el camino no fue precisamente tranquilo.
En 1973 la sociedad perdió un 31,9% y en 1974 otro 31,5%. Al año siguiente ganó un 73,2%.
Esta parte de su historial me parece especialmente importante porque demuestra algo que muchas veces desaparece cuando observamos retrospectivamente a grandes inversores: obtener una rentabilidad excepcional durante muchos años puede implicar soportar caídas enormes por el camino.
Munger invertía además de forma bastante concentrada. Eso podía aumentar mucho el resultado cuando acertaba, pero también la volatilidad cuando el mercado se movía en su contra.
No extrapolaría esa concentración automáticamente a un inversor particular. Una cosa es comprender profundamente unos pocos negocios y otra muy distinta utilizar a Munger como argumento para colocar medio patrimonio en tres acciones.
Su influencia decisiva sobre Warren Buffett
Probablemente este sea su mayor legado financiero.
Buffett había aprendido de Benjamin Graham a buscar empresas extremadamente baratas respecto a su valor contable o sus activos. A veces eran negocios mediocres que cotizaban suficientemente baratos como para ofrecer una oportunidad.
El propio Buffett acabaría llamando a estas inversiones cigar butts: colillas que todavía permiten una última calada.
Munger le empujó hacia una filosofía diferente.
En la carta anual de Berkshire de 2023, publicada después de la muerte de Munger, Buffett lo definió como el arquitecto de Berkshire Hathaway. Recordó que ya en 1965 Munger le estaba aconsejando abandonar progresivamente los negocios mediocres comprados a precios extraordinariamente bajos para centrarse en excelentes empresas adquiridas a precios razonables.
Ese cambio parece pequeño, pero transforma completamente el análisis.
No basta con preguntarse si una empresa está cara o barata. También hay que preguntarse qué calidad tiene el negocio, cuánto capital necesita, qué capacidad posee para subir precios y durante cuánto tiempo puede reinvertir sus beneficios.
See's Candies: la inversión que resume su filosofía
Pocas operaciones representan mejor esta evolución que See's Candies.
Blue Chip Stamps, controlada entonces por Buffett y Munger y posteriormente integrada en Berkshire, adquirió See's en 1972 por unos 25 millones de dólares.
A primera vista no parecía extremadamente barata respecto a sus activos físicos. Precisamente ese era el problema para unos inversores educados en la tradición más estricta de Graham.
Pero See's tenía algo que los balances reflejaban mal: una marca muy fuerte, clientes fieles y capacidad para aumentar precios sin necesitar enormes cantidades de capital adicional.
Buffett explicó posteriormente que See's pasó de aproximadamente 4,2 millones de dólares de beneficio antes de impuestos en 1972 a 42,4 millones en 1991, mientras requería relativamente poco capital adicional.
La lección no era comprar empresas de chocolate.
Era entender que un negocio excelente puede valer muchísimo más que sus activos físicos cuando tiene una ventaja competitiva duradera y genera mucho efectivo sin necesitar reinvertirlo constantemente.
Esta idea acabaría siendo central en Berkshire.
La filosofía de inversión de Charlie Munger
Reducir a Munger a unas cuantas frases famosas sería precisamente lo contrario de lo que defendía. Su filosofía funcionaba como un conjunto de principios conectados.
1. Comprar negocios excelentes
Munger prefería empresas con ventajas competitivas, buena economía interna y capacidad para generar elevados retornos sobre el capital.
Pero calidad no significa pagar cualquier precio. Una compañía magnífica puede convertirse en una inversión mediocre si la valoración inicial es absurda.
Por eso considero especialmente útil combinar su filosofía con un análisis disciplinado del precio.
2. Permanecer dentro de tu círculo de competencia
No necesitamos tener una opinión sobre todas las empresas.
Si no entiendo suficientemente bien cómo gana dinero un negocio, cuáles son sus riesgos o qué puede destruir su ventaja competitiva, reconocerlo puede ser más rentable que intentar aparentar conocimientos.
Esta idea resulta especialmente pertinente cuando los mercados están eufóricos y parece obligatorio participar en cualquier activo que esté subiendo. En qué hacer cuando todo está muy caro explico precisamente por qué no encuentro necesario forzar oportunidades.
3. Utilizar modelos mentales de distintas disciplinas
Esta es probablemente la parte más original de Munger.
Defendía construir una especie de red de modelos mentales procedentes de matemáticas, economía, psicología, ingeniería, biología e historia.
La realidad no está dividida en asignaturas universitarias. Una mala inversión puede producirse simultáneamente por una valoración incorrecta, incentivos perversos y un sesgo psicológico.
Como psicólogo de formación, esta parte de Munger siempre me ha parecido particularmente interesante. Los sesgos psicológicos del inversor pueden alterar incluso decisiones aparentemente muy racionales.
4. Pensar al revés
Munger recurría con frecuencia al principio de inversión del matemático Carl Jacobi: abordar determinados problemas desde el resultado contrario.
En lugar de preguntarnos únicamente cómo conseguir una gran rentabilidad, podemos preguntarnos qué comportamientos probablemente destruirán nuestro patrimonio.
Endeudamiento excesivo, fraude, negocios que no comprendemos, precios absurdos, concentración irresponsable o vender por pánico son buenos candidatos.
Evitar unos pocos desastres puede ser más importante que encontrar continuamente inversiones brillantes.
5. Entender los incentivos
Munger prestaba una enorme atención a los incentivos porque condicionan el comportamiento humano.
Cuando un directivo cobra principalmente por aumentar el tamaño de la empresa, quizá tenga incentivos para realizar adquisiciones aunque destruyan valor. Cuando un vendedor recibe una gran comisión por colocar determinado producto, su recomendación deja de ser completamente neutral.
Esta perspectiva conecta directamente con la psicología de la inversión: entender números es importante, pero entender por qué las personas toman determinadas decisiones también lo es.
6. Tener paciencia y actuar cuando aparece la oportunidad
Munger no concebía la inversión como una actividad que exigiera movimiento constante.
Podían pasar largos periodos sin una oportunidad extraordinaria. Lo importante era estar preparado para actuar cuando apareciera una situación realmente atractiva.
Eso exige algo bastante incómodo: aceptar que muchas veces no tenemos nada especialmente inteligente que hacer.
Lo que no copiaría de Charlie Munger
Admirar a un inversor no obliga a convertir toda su filosofía en reglas universales.
Munger podía aceptar carteras extraordinariamente concentradas porque tenía conocimientos, experiencia, patrimonio y capacidad psicológica muy diferentes de las de un pequeño inversor.
También operaba con un horizonte temporal enorme y podía soportar pérdidas temporales que muchas personas no aguantarían sin vender.
Aquí es donde creo que la admiración puede convertirse en un problema.
Copiar la concentración de Munger sin copiar su capacidad de análisis es peligroso. Igual que copiar las acciones actuales de Berkshire no equivale a copiar las decisiones que Buffett y Munger tomaron décadas atrás.
El legado de Charlie Munger
Charlie Munger murió el 28 de noviembre de 2023, apenas unas semanas antes de cumplir 100 años.
Para entonces llevaba décadas convertido en una referencia para inversores de todo el mundo.
Su contribución más importante quizá no pueda medirse únicamente por su patrimonio o por la rentabilidad de sus inversiones.
Ayudó a transformar Berkshire desde una filosofía basada principalmente en comprar activos baratos hacia otra centrada en poseer negocios extraordinarios durante muchísimo tiempo.
Y dejó una enseñanza que considero todavía más útil: invertir bien no consiste solo en saber más finanzas. Consiste en aprender a pensar mejor.
Leer mucho, reconocer lo que no sabemos, estudiar nuestros propios errores, comprender los incentivos, controlar las emociones y evitar decisiones capaces de destruir patrimonio.
No garantiza hacerse rico.
Pero probablemente aumenta bastante las probabilidades de no hacer cosas muy estúpidas con nuestro dinero.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Bertrand Regader
Revisión
Equipo editorial de Rentas Pasivas
Actualizado
14 de octubre, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Quién fue Charlie Munger?
¿Qué rentabilidad consiguió Charlie Munger?
¿Cómo influyó Charlie Munger en Warren Buffett?
¿Cuál era la filosofía de inversión de Charlie Munger?
¿Qué son los modelos mentales de Charlie Munger?
Fuentes y Referencias
Escrito por
Bertrand RegaderCEO
Bertrand Regader es empresario, inversor y CEO de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona y con formación de posgrado en Economía, ha desarrollado buena parte de su carrera creando, haciendo crecer y gestionando negocios digit.
Ver perfil y artículos
Revisión editorial
Equipo editorial de Rentas Pasivas
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Bertrand Regader. (2026, septiembre 26). Charlie Munger: biografía, logros financieros y su filosofía. Rentas Pasivas. https://rentaspasivas.com/charlie-munger-biografia
Más sobre Biografía
Warren Buffett: biografía, logros financieros y su filosofía
La historia de Warren Buffett explica cómo paciencia, valoración, buenos negocios y décadas de interés compuesto construyeron una de las mayores fortunas de la inversión.
Jeff Bezos: biografía, ideas y sus 7 logros más impactantes
Jeff Bezos transformó una pequeña librería digital en Amazon, uno de los mayores negocios del planeta. Su biografía revela una trayectoria marcada por la innovación, el riesgo y la ambición.
Peter Lynch: biografía, rentabilidad y filosofía de inversión
Peter Lynch logró cerca de un 29% anual durante 13 años. Su método combinaba sentido común, análisis fundamental, crecimiento y una curiosidad casi obsesiva.
John Rawls: biografía, obra y sus 14 ideas principales
John Rawls revolucionó la filosofía política con su teoría de la justicia, el velo de ignorancia y una defensa de la libertad compatible con la igualdad social.
Más de Bertrand Regader
¿Cuánto ahorrar al mes? La cantidad ideal según tu sueldo y objetivos
Una guía práctica para calcular cuánto ahorrar cada mes según tu sueldo, tus gastos, tu estabilidad financiera y tus objetivos personales.
Mentalidad de escasez: qué es y cómo superarla
La escasez puede enseñarnos a ahorrar y sobrevivir, pero también mantenernos atrapados cuando el peligro financiero ya ha desaparecido.
Las 18 mejores ciudades de Guipúzcoa para invertir en pisos
Analizo 18 municipios de Guipúzcoa para invertir en vivienda, comparando precios de compra, alquileres, rentabilidad bruta, demanda y facilidad de reventa.
¿Tener más dinero te hace más feliz?
El dinero puede darnos seguridad y libertad, pero creo que buena parte de la felicidad está en sentir que avanzamos, no en alcanzar una cifra.
Artículos recientes
Teoría de la expectativa de Vroom: qué es, cómo funciona y ejemplos
La teoría de Vroom explica por qué algunos trabajadores se esfuerzan más que otros y cómo las expectativas, las recompensas y su valor personal influyen en la motivación.
Los 20 principales problemas sociales y económicos de Haití
Haití afronta una crisis de seguridad, pobreza, hambre y deterioro institucional que amenaza su futuro. Analizamos sus 20 principales problemas sociales y económicos.
Las 18 principales funciones de oficina (y sus características)
¿Qué funciones se realizan en una oficina? Descubre las 18 tareas administrativas, organizativas y comerciales que permiten que una empresa funcione correctamente.
Los 23 principales problemas sociales y económicos de Uruguay
Uruguay destaca por su estabilidad institucional y económica, pero afronta problemas de pobreza infantil, bajo crecimiento, vivienda, delincuencia, educación y envejecimiento demográfico.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar