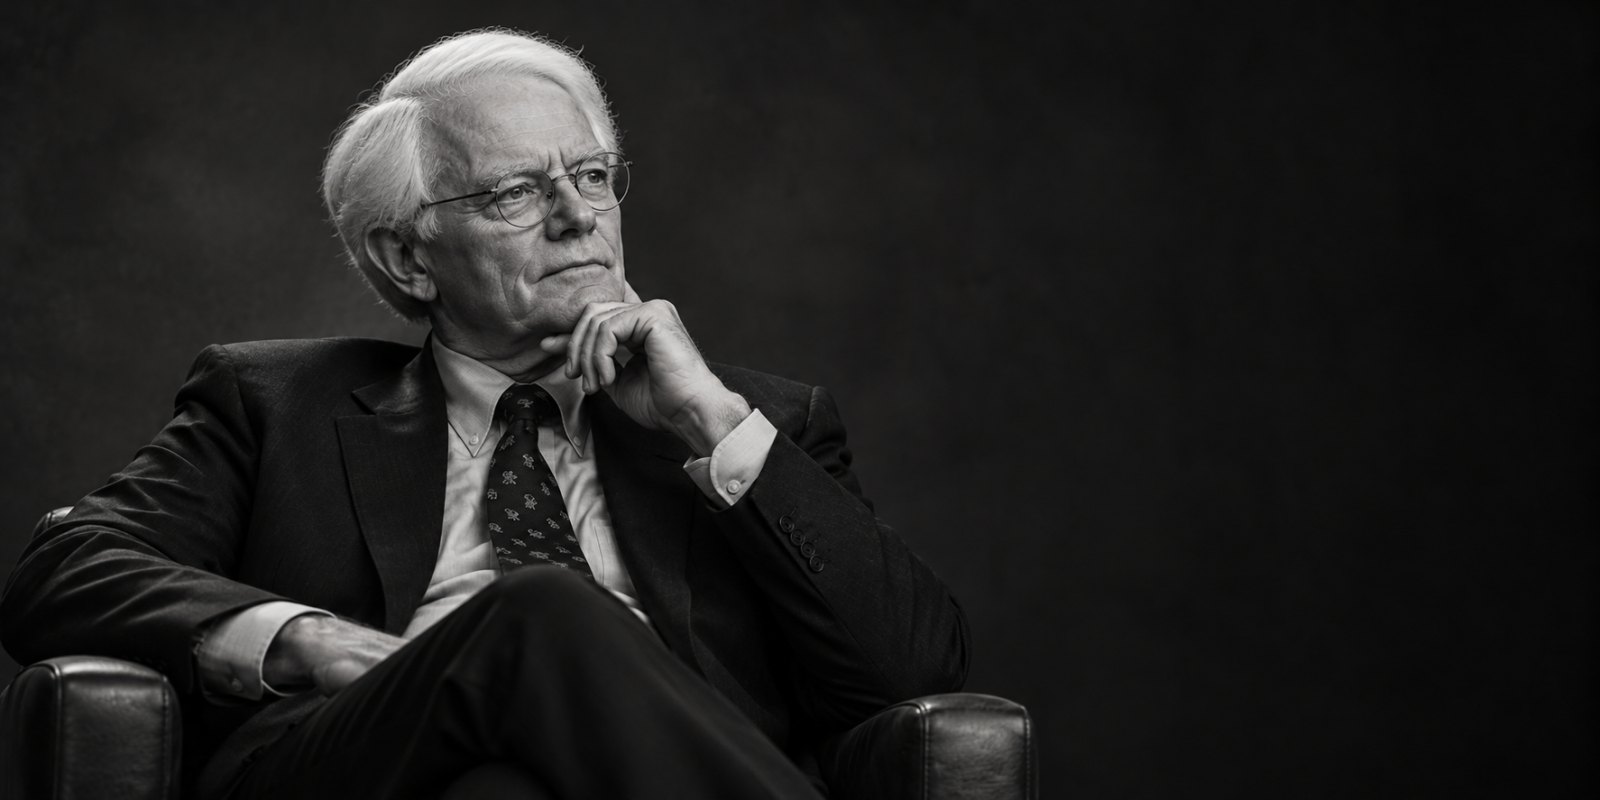
Hay inversores que han pasado a la historia por una gran operación. Peter Lynch lo hizo por algo bastante más difícil: mantener una rentabilidad extraordinaria durante más de una década gestionando cada vez más dinero.
Entre 1977 y 1990 dirigió el Fidelity Magellan Fund y consiguió una rentabilidad media anualizada de aproximadamente el 29,2%. Durante esos trece años, el fondo pasó de gestionar unos 18 millones de dólares a aproximadamente 14.000 millones.
La segunda cifra necesita una aclaración importante: Magellan no convirtió 18 millones en 14.000 millones exclusivamente mediante rentabilidad. Una parte enorme del crecimiento procedió de nuevos inversores que entraron atraídos por sus resultados. Aun así, su historial inversor continúa siendo excepcional.
Lo que más me gusta de Lynch es que su filosofía resulta bastante menos dogmática que la de otros grandes inversores. No intentaba convertirse en Warren Buffett, ni encontrar únicamente acciones baratísimas, ni limitarse a empresas de crecimiento. Buscaba buenas oportunidades allí donde apareciesen.
Quién es Peter Lynch
Peter Lynch nació en Massachusetts en 1944. Se graduó en Boston College en 1965 y posteriormente obtuvo un MBA en Wharton en 1968.
Su relación con Fidelity comenzó muy pronto. Terminó desarrollando allí prácticamente toda su carrera profesional y en 1977, con poco más de treinta años, recibió la responsabilidad de gestionar Magellan.
Por entonces era un fondo diminuto para los estándares de Fidelity.
Trece años después se había convertido en uno de los fondos de inversión más famosos del mundo.
Lynch se retiró de la gestión de Magellan en 1990, con solo 46 años. Posteriormente siguió vinculado a Fidelity como vicepresidente y ha dedicado una parte importante de su actividad a la filantropía.
También escribió, junto con John Rothchild, tres libros que terminarían convirtiéndose en clásicos de la literatura financiera: One Up on Wall Street, Beating the Street y Learn to Earn.
La rentabilidad de Peter Lynch
Su historial es el punto que inevitablemente llama más la atención.
| Dato | Peter Lynch en Fidelity Magellan |
|---|---|
| Periodo | 1977-1990 |
| Duración | 13 años |
| Rentabilidad anualizada aproximada | 29,2% |
| Patrimonio al comenzar | ~18 millones USD |
| Patrimonio al retirarse | ~14.000 millones USD |
| Años en que quedó por debajo del S&P 500 | 2 de 13 |
Un 29,2% anual compuesto es una barbaridad. Matemáticamente, 10.000 dólares creciendo a ese ritmo durante trece años se convertirían en aproximadamente 280.000 dólares antes de impuestos.
Pero sería un error sacar de aquí que un inversor particular debería aspirar al 29% anual. Lynch trabajaba a tiempo completo, tenía acceso a equipos de análisis, hablaba constantemente con compañías y dedicaba una cantidad extraordinaria de horas a investigar.
Su método parece sencillo cuando se resume en cinco frases. Ejecutarlo como él lo hacía no tenía nada de sencillo.
"Invierte en lo que conoces" está muy mal interpretado
Esta es probablemente su idea más famosa y también una de las que peor se han entendido.
Lynch defendía que un consumidor podía descubrir antes que Wall Street determinadas tendencias empresariales. Si ves restaurantes siempre llenos, un producto que empieza a aparecer por todas partes o una cadena que funciona especialmente bien, puedes haber encontrado una pista interesante.
Pero una pista no es una tesis de inversión.
No decía: "me gustan las zapatillas Nike, así que compro Nike". Decía, aproximadamente: tu experiencia cotidiana puede ayudarte a encontrar empresas que después debes investigar.
Hay que mirar beneficios, deuda, valoración, crecimiento, competencia y perspectivas del negocio. Fidelity resume precisamente su enfoque señalando que el conocimiento especializado puede servir para encontrar compañías que posteriormente deben analizarse.
Esta distinción me parece fundamental. Comprar una empresa porque utilizamos sus productos es prácticamente lo contrario de hacer value investing de manera rigurosa.
Las seis categorías de empresas de Peter Lynch
Una de las cosas más útiles de su método era que no analizaba todas las compañías de la misma manera.
Lynch las clasificaba generalmente en seis grandes grupos:
- Slow growers: empresas maduras de crecimiento lento, frecuentemente acompañadas de dividendos.
- Stalwarts: compañías grandes y sólidas con un crecimiento razonable.
- Fast growers: empresas pequeñas o medianas capaces de aumentar beneficios rápidamente.
- Cíclicas: negocios cuyos resultados dependen mucho del ciclo económico.
- Turnarounds: empresas atravesando dificultades pero con posibilidades de recuperación.
- Asset plays: compañías cuyo valor podía estar escondido en activos que el mercado infravaloraba.
La genialidad está en algo bastante básico: no puedes valorar igual una empresa eléctrica que crece un 3% que una cadena minorista creciendo un 25% anual.
Tampoco deberías interpretar del mismo modo un PER de 12 en una empresa cíclica cerca del máximo de beneficios que en una compañía estable.
Ese enfoque encaja perfectamente con la pregunta de cómo saber si una empresa está cara o barata. El precio nunca debería analizarse sin entender primero qué estamos comprando.
Crecimiento a un precio razonable
A Lynch se le asocia especialmente con el enfoque conocido como GARP, Growth at a Reasonable Price.
No quería pagar cualquier precio por crecimiento. Buscaba empresas cuyos beneficios pudieran crecer durante muchos años sin que la cotización incorporase ya unas expectativas imposibles.
Esto lo sitúa en una posición interesante entre dos tradiciones. Benjamin Graham buscaba principalmente activos baratos. Buffett y Charlie Munger fueron evolucionando hacia negocios extraordinarios capaces de reinvertir capital. Lynch estaba dispuesto a comprar crecimiento, pero quería que el precio siguiera teniendo sentido.
El ratio PEG
Uno de los indicadores más asociados a Lynch es el PEG, que relaciona el PER de una compañía con el crecimiento de sus beneficios.
La idea es sencilla. Un PER de 25 puede parecer elevado, pero quizá no lo sea tanto para una empresa cuyos beneficios están creciendo un 30% anual. En cambio, pagar 25 veces beneficios por un negocio creciendo al 5% exige una justificación bastante diferente.
El PEG intenta incorporar ambas variables.
Pero yo evitaría convertirlo en una fórmula automática. El problema está en el denominador: nadie conoce con precisión cuánto crecerán los beneficios futuros. Si nuestra estimación de crecimiento es absurda, el PEG también lo será.
Lynch utilizaba ratios como herramienta, no como sustituto del análisis.
Los tenbaggers
Lynch popularizó también el concepto de tenbagger: una inversión cuyo valor se multiplica por diez.
Hay una enseñanza psicológica importante detrás.
Supongamos que compramos una empresa a 10 dólares y llega a 20. Hemos ganado un 100% y vender puede resultar extremadamente tentador. Pero si estamos ante una compañía excepcional que todavía tiene muchos años de crecimiento por delante, vender simplemente porque la acción se ha duplicado puede ser un error enorme.
Una acción no sabe cuánto hemos ganado con ella.
Lo relevante es determinar si la historia empresarial que justificó nuestra compra sigue funcionando y si la valoración continúa siendo razonable.
Este es precisamente uno de los puntos donde los sesgos psicológicos del inversor pueden hacernos vender ganadores demasiado pronto y mantener perdedores demasiado tiempo.
Lynch no intentaba predecir continuamente la economía
Otra parte de su filosofía que considero muy vigente es su poca obsesión por adivinar el próximo movimiento macroeconómico.
Recesiones, tipos de interés, elecciones y crisis generan titulares constantemente. Pero una empresa excelente puede seguir aumentando beneficios durante décadas atravesando muchas de ellas.
Eso no significa ignorar el ciclo económico. Sería absurdo hacerlo al analizar un banco, una constructora o una compañía minera. Significa que predecir exactamente cuándo llegará la próxima recesión suele aportar menos de lo que creemos.
Es una idea especialmente útil cuando nos preguntamos en qué invertir cuando todo parece caro. No necesitamos acertar el próximo movimiento del índice para analizar empresas individualmente.
También se equivocaba muchísimo
Esta es otra de las cosas que me gustan de Lynch.
Su sistema aceptaba el error como parte inevitable de invertir.
No necesitaba acertar siempre. Una acción puede perder como máximo el 100% de nuestra inversión, mientras que una compañía excepcional puede multiplicarse varias veces.
El verdadero peligro aparece cuando somos incapaces de reconocer que nuestra tesis estaba equivocada o cuando una posición demasiado grande convierte un error normal en un desastre patrimonial.
Lynch, de hecho, llegó a poseer cientos de acciones dentro de Magellan. Su imagen popular de cazador de grandes oportunidades no debería confundirse con una cartera extremadamente concentrada.
La psicología era una parte enorme de su ventaja
Invertir exige convivir con incertidumbre.
Las cotizaciones caen. Aparecen malas noticias. Los analistas cambian recomendaciones. La economía parece dirigirse periódicamente hacia algún desastre.
Si necesitamos tranquilidad absoluta antes de invertir, probablemente siempre llegaremos tarde.
Por eso creo que una parte de la filosofía de Lynch tiene menos que ver con contabilidad y más con comportamiento. Saber distinguir una caída del precio de un deterioro del negocio es difícil cuando nuestro propio dinero está perdiendo valor.
Lo mismo ocurre con el miedo a invertir y con la psicología de la inversión: conocer la teoría no impide que nuestro cerebro intente protegernos tomando decisiones pésimas en el peor momento.
Lo que me quedo de Peter Lynch
No intentaría copiar literalmente su cartera ni perseguir tenbaggers como si fueran billetes de lotería.
Me quedo con algo bastante más útil.
Observar primero. Investigar después. Comprar únicamente cuando entendemos el negocio y el precio tiene sentido. Y tener paciencia mientras los fundamentales sigan acompañando.
Peter Lynch demostró que crecimiento y valor no son conceptos incompatibles. Que una buena empresa puede descubrirse en un centro comercial antes que en una pantalla de Bloomberg. Y que descubrirla solo sirve de algo si después hacemos los deberes.
Ahí está probablemente la parte de su filosofía que ha envejecido mejor.
Porque invertir en lo que conocemos no significa comprar lo que conocemos.
Significa utilizar aquello que conocemos para encontrar preguntas mejores que investigar.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Bertrand Regader
Revisión
Equipo editorial de Rentas Pasivas
Actualizado
14 de octubre, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Qué rentabilidad consiguió Peter Lynch?
¿Qué significa invertir en lo que conoces según Peter Lynch?
¿Qué es un tenbagger?
¿Qué es el ratio PEG?
¿Qué libros escribió Peter Lynch?
Fuentes y Referencias
Escrito por
Bertrand RegaderCEO
Bertrand Regader es empresario, inversor y CEO de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona y con formación de posgrado en Economía, ha desarrollado buena parte de su carrera creando, haciendo crecer y gestionando negocios digit.
Ver perfil y artículos
Revisión editorial
Equipo editorial de Rentas Pasivas
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Bertrand Regader. (2026, septiembre 27). Peter Lynch: biografía, rentabilidad y filosofía de inversión. Rentas Pasivas. https://rentaspasivas.com/peter-lynch-biografia
Más sobre Biografía
Elon Musk: biografía, logros empresariales y 15 ideas que cambiaron el mundo
Elon Musk ha construido empresas en pagos digitales, coches eléctricos, cohetes, satélites, inteligencia artificial y neurotecnología. Repasamos su trayectoria, sus principales logros empresariales y 15 ideas que explican su impacto.
Warren Buffett: biografía, logros financieros y su filosofía
La historia de Warren Buffett explica cómo paciencia, valoración, buenos negocios y décadas de interés compuesto construyeron una de las mayores fortunas de la inversión.
John Rawls: biografía, obra y sus 14 ideas principales
John Rawls revolucionó la filosofía política con su teoría de la justicia, el velo de ignorancia y una defensa de la libertad compatible con la igualdad social.
Charlie Munger: biografía, logros financieros y su filosofía
Charlie Munger cambió la forma de invertir de Warren Buffett y dejó una filosofía basada en calidad, paciencia, pensamiento racional y evitar grandes errores.
Más de Bertrand Regader
¿Dónde invertir un millón de euros?
Cómo repartir un millón de euros entre liquidez, renta fija, bolsa, inmobiliario y otros activos sin asumir riesgos innecesarios.
¿Qué es la inflación del estilo de vida y cómo evitarla?
Ganar más no sirve de mucho si cada subida de ingresos se convierte en nuevos gastos fijos. La clave está en mejorar tu vida sin perder libertad.
¿Con cuánto patrimonio eres rico en Argentina?
Analizo cuánto patrimonio necesitas para entrar en el 10%, 1% y 0,1% más rico de Argentina y cuándo hablaría realmente de riqueza.
¿Con cuánto patrimonio eres rico en Uruguay?
Uruguay es uno de los países más prósperos y caros de Latinoamérica. Analizo qué patrimonio y qué rentas considero necesarias para ser rico.
Artículos recientes
Los 20 principales problemas sociales y económicos de Haití
Haití afronta una crisis de seguridad, pobreza, hambre y deterioro institucional que amenaza su futuro. Analizamos sus 20 principales problemas sociales y económicos.
Jeff Bezos: biografía, ideas y sus 7 logros más impactantes
Jeff Bezos transformó una pequeña librería digital en Amazon, uno de los mayores negocios del planeta. Su biografía revela una trayectoria marcada por la innovación, el riesgo y la ambición.
Las 8 diferencias entre competitividad y competencia
Competencia y competitividad parecen sinónimos, pero describen realidades diferentes. Descubre sus ocho diferencias y cómo influyen en las empresas, los trabajadores y la economía.
Las 12 diferencias entre producto y servicio (con ejemplos)
Productos y servicios satisfacen necesidades, pero difieren en su producción, comercialización y consumo. Descubre sus principales diferencias con ejemplos cotidianos y empresariales.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar