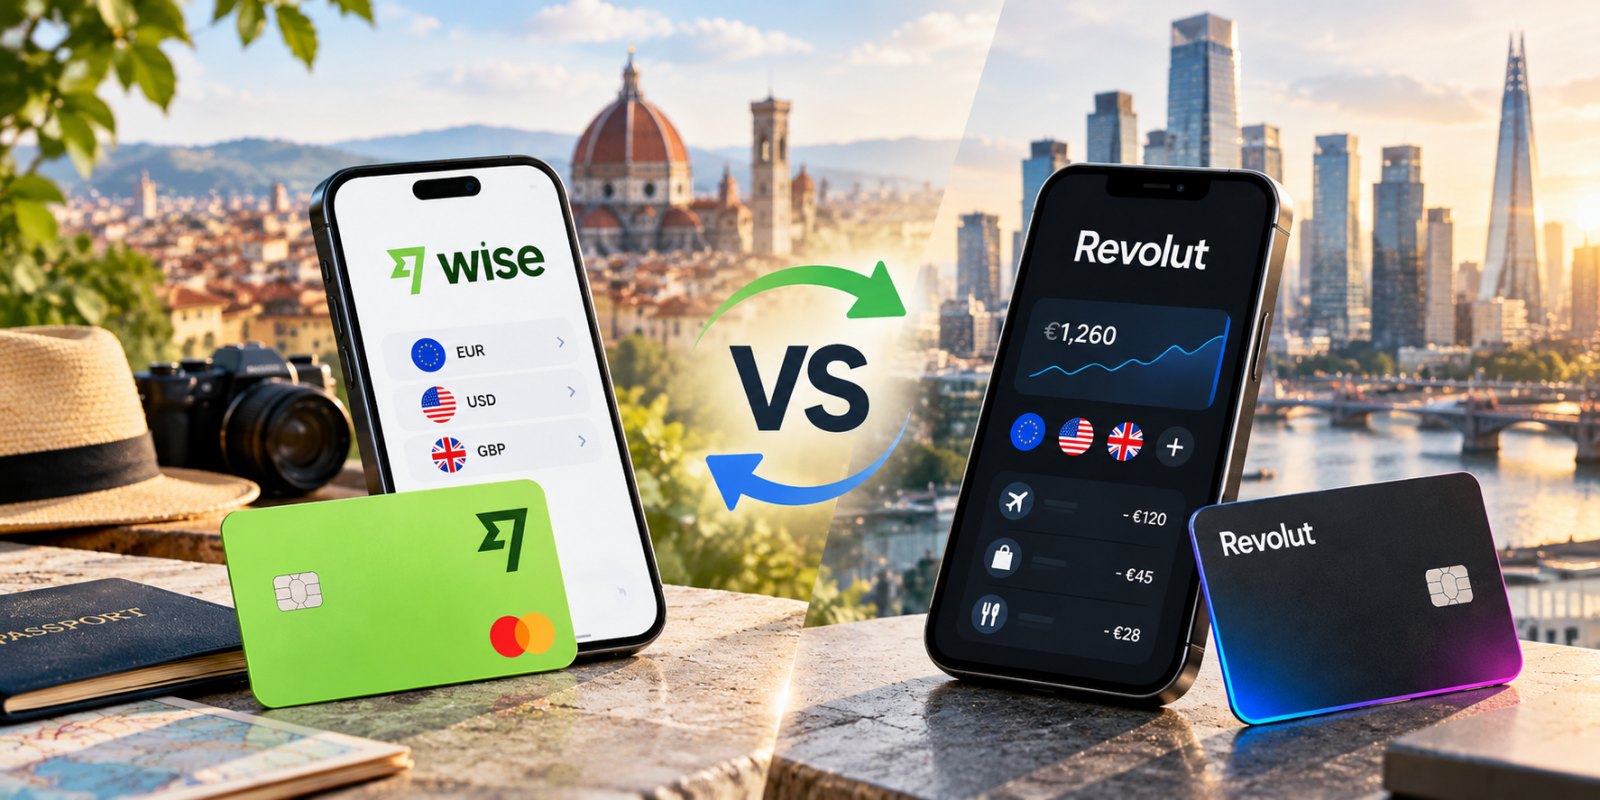
Wise y Revolut son dos de las aplicaciones financieras que más utilizamos quienes viajamos, cobramos en distintas monedas o pasamos temporadas fuera de nuestro país.
A primera vista parecen muy similares. Las dos permiten mantener varias divisas, pagar con tarjeta en el extranjero y convertir dinero desde una aplicación. Sin embargo, cuanto más las utilizas, más evidente resulta que Wise y Revolut están diseñadas con filosofías bastante diferentes.
Wise nació principalmente para mover dinero internacionalmente de forma transparente y barata. Revolut se ha convertido en algo mucho más parecido a un banco digital completo, con cuenta bancaria, tarjetas, ahorro, inversión, criptomonedas y diferentes planes de suscripción.
En mi caso, al moverme bastante entre Europa, México y el Sudeste Asiático, no me interesa únicamente qué aplicación ofrece un cambio aparentemente más barato. También valoro poder recibir dinero en distintas monedas, retirar efectivo, pagar en países como Tailandia o Vietnam y saber qué protección tiene el dinero que mantengo dentro de la plataforma.
Estas son las 12 diferencias que considero más importantes entre Wise y Revolut.
Wise vs Revolut: comparación rápida
| Característica | Wise | Revolut |
|---|---|---|
| Enfoque principal | Transferencias y dinero internacional | Banco digital y servicios financieros |
| Tipo de entidad en Europa | Institución de pago | Banco |
| Garantía de depósitos | No aplica al saldo ordinario | Hasta 100.000 euros en depósitos elegibles |
| Divisas que puedes mantener | Más de 40 | Amplia selección de divisas |
| Tipo de cambio | Tipo medio de mercado + comisión visible | Cambio sujeto a plan, límites y posibles recargos |
| Suscripción mensual | No necesaria | Plan gratuito y planes de pago |
| Transferencias internacionales | Uno de sus puntos fuertes | También disponibles |
| Cuenta bancaria completa | No exactamente | Sí |
| Inversión | Muy limitada | Acciones, ETF y otros productos según país |
| Criptomonedas | No es su enfoque | Sí, según jurisdicción |
| Ideal para | Transferencias y multidivisa | Uso bancario integral |
| Complejidad | Muy sencilla | Más funcionalidades y condiciones |
1. Wise no es un banco y Revolut sí
Esta es probablemente la diferencia más importante.
En Europa, Wise Europe SA funciona como institución de pago autorizada. Wise explica expresamente que no es un banco y que el dinero de los clientes se mantiene separado de los fondos operativos de la compañía mediante un sistema de salvaguarda.
Revolut Bank UAB, en cambio, es una entidad de crédito autorizada y supervisada por el Banco de Lituania y el Banco Central Europeo. En España opera también mediante sucursal registrada en el Banco de España.
En la práctica, esto significa que Revolut se parece mucho más a una cuenta bancaria convencional.
Wise se parece más a una infraestructura especializada en mover y mantener dinero internacionalmente.
2. La protección del dinero funciona de forma diferente
Precisamente porque Wise no es un banco, el dinero ordinario que mantienes en una cuenta Wise no está protegido por un fondo de garantía de depósitos como lo estaría un depósito bancario.
Wise utiliza un sistema de safeguarding, manteniendo el dinero de los clientes separado y respaldado mediante efectivo y activos líquidos de bajo riesgo.
Revolut Bank UAB sí participa en el sistema lituano de garantía de depósitos.
Los depósitos elegibles están cubiertos hasta 100.000 euros por depositante y entidad.
Esto no significa que Wise sea inseguro ni que Revolut elimine todo riesgo. Son modelos regulatorios distintos.
También conviene recordar que la garantía de depósitos no cubre pérdidas de inversión.
3. Wise es más transparente para el cambio de divisa
Esta es una de las características que más me gustan de Wise.
Wise utiliza el tipo de cambio medio del mercado y añade una comisión que muestra antes de realizar la operación.
En España, sus tarifas actuales para conversiones empiezan aproximadamente desde el 0,2%, aunque varían según las monedas y el importe.
Esto hace muy fácil responder a una pregunta fundamental:
¿Cuánto dinero llegará finalmente a la otra moneda?
No me interesa demasiado que una plataforma diga que el cambio es gratis si después incorpora el coste de otra forma.
Prefiero ver una comisión clara antes de confirmar.
4. Revolut puede ser muy barato, pero depende del plan
Revolut utiliza un sistema diferente.
En su plan Standard, el cambio de divisas entre semana tiene un límite mensual de uso razonable. Actualmente se aplica una comisión adicional del 1% cuando se superan 1.000 euros mensuales de cambio.
En Plus el límite es superior y el recargo es menor, mientras que Premium, Metal y Ultra eliminan determinadas comisiones adicionales de cambio.
También pueden existir recargos durante el fin de semana en algunos planes.
Esto significa que Revolut puede ser muy competitivo si entiendes perfectamente las condiciones de tu plan.
Wise me parece más sencillo porque el coste de conversión se muestra operación por operación.
5. Wise está especialmente pensado para transferencias internacionales
Esta es probablemente su mayor ventaja.
Wise permite enviar dinero entre países utilizando rutas bancarias locales siempre que sea posible, evitando parte de la complejidad tradicional de las transferencias internacionales.
También puedes obtener datos bancarios locales para recibir dinero en determinadas divisas.
Para alguien que trabaja con clientes, empresas o cuentas bancarias en varios países, esto puede ser especialmente útil.
Wise permite actualmente mantener más de 40 divisas y disponer de datos de cuenta para recibir dinero en múltiples monedas.
Yo lo veo casi como una herramienta de infraestructura financiera internacional.
6. Revolut funciona mejor como cuenta bancaria principal
Revolut ofrece muchas más funciones bancarias.
Puedes utilizarlo para:
- Recibir tu salario.
- Hacer transferencias SEPA.
- Domiciliar recibos.
- Utilizar tarjetas físicas y virtuales.
- Crear cuentas conjuntas.
- Organizar dinero en diferentes espacios.
- Acceder a ahorro e inversión.
Para alguien que quiere reemplazar buena parte de su banco tradicional, Revolut tiene mucha más lógica.
Wise, en cambio, no intenta ser necesariamente el centro de toda tu vida financiera.
7. Wise permite mantener más de 40 divisas
Wise permite mantener actualmente más de 40 monedas diferentes dentro de la misma cuenta.
Esto me resulta especialmente útil cuando viajo por Asia.
Puedo mantener euros, dólares, libras, dólares de Singapur, yenes y muchas otras monedas sin necesidad de convertir todo inmediatamente.
Revolut también admite una selección muy amplia de divisas. Actualmente permite crear saldos en monedas como EUR, USD, GBP, JPY, THB, MXN, SGD, VND y muchas otras.
Por tanto, ambos son muy buenos para el usuario internacional.
La diferencia está más en cómo gestionan el cambio y las transferencias que en la mera disponibilidad de monedas.
8. Wise cobra por uso y Revolut utiliza planes
Wise no necesita una suscripción mensual para utilizar su cuenta personal.
Pagas principalmente cuando:
- Conviertes moneda.
- Envías determinadas transferencias.
- Recibes ciertos pagos SWIFT.
- Superas límites de retirada en cajeros.
La tarjeta física tiene actualmente un coste inicial publicado de 7 euros en España.
Revolut ofrece un plan gratuito, pero también planes Plus, Premium, Metal y Ultra que incluyen diferentes ventajas.
Para alguien que utiliza intensamente servicios como cambio de divisas, seguros, lounges o retiradas, un plan de pago puede tener sentido.
Si solo necesitas convertir dinero ocasionalmente, prefiero no pagar una suscripción simplemente por tener la cuenta abierta.
9. Revolut ofrece muchas más inversiones
Aquí Revolut gana claramente en variedad.
Dependiendo del país y del producto disponible, Revolut permite acceder a:
- Acciones.
- ETF.
- Bonos.
- Criptomonedas.
- Materias primas.
- Productos de ahorro e inversión.
Wise tiene algunos servicios de inversión, como Intereses o Acciones, pero su ecosistema es mucho más limitado.
Para invertir de forma seria, personalmente utilizaría un bróker especializado antes que elegir entre Wise y Revolut. En Interactive Brokers vs Trade Republic comparo dos alternativas mucho más orientadas a inversión.
10. Wise me parece mejor para cobrar en el extranjero
Si recibes ingresos de clientes internacionales, Wise puede resultar especialmente cómodo.
Puedes disponer de datos bancarios para recibir transferencias en monedas como euros, libras, dólares o dólares australianos, entre otras.
Esto permite que un cliente realice en muchos casos una transferencia similar a una transferencia local.
Para freelancers, emprendedores o personas con ingresos internacionales es una ventaja enorme.
Revolut también permite recibir transferencias internacionales, pero Wise ha construido buena parte de su producto específicamente alrededor de esta necesidad.
11. Revolut ofrece más extras para viajar
Dependiendo del plan contratado, Revolut puede incluir servicios adicionales relacionados con viajes.
Entre ellos pueden aparecer:
- Seguros.
- Acceso o descuentos en salas VIP.
- eSIM.
- Ventajas en reservas.
- Límites superiores de retirada.
Estas condiciones cambian entre planes y con el tiempo, por lo que comprobaría siempre la información actual antes de pagar una suscripción.
Wise es mucho más austero.
Te da una tarjeta, cambio de divisa y transferencias internacionales sin intentar convertirse en una plataforma de viajes completa.
A algunas personas esto les parecerá una desventaja. A mí me gusta bastante la sencillez.
12. La mejor opción depende de para qué la quieres
Para mí, Wise tiene más sentido si quiero:
- Recibir dinero de distintos países.
- Hacer transferencias internacionales.
- Convertir cantidades importantes con costes transparentes.
- Mantener muchas divisas.
- Utilizar una tarjeta sencilla mientras viajo.
Revolut tiene más sentido si quiero:
- Una cuenta bancaria principal.
- Domiciliar recibos.
- Utilizar servicios de ahorro e inversión.
- Tener varias tarjetas virtuales.
- Contratar un plan con ventajas de viaje.
- Integrar casi toda mi operativa financiera en una única aplicación.
¿Cuál utilizo para viajar?
Aquí no creo que exista un ganador universal.
Yo valoraría tener ambas.
Cuando paso tiempo por lugares como Tailandia, Vietnam o México, Wise me parece especialmente útil para convertir y transferir dinero de forma transparente.
Revolut me parece más completo como cuenta diaria y tarjeta de respaldo.
Además, tener dos proveedores distintos reduce dependencia operativa. Si una tarjeta falla, una transferencia se bloquea temporalmente o pierdes acceso a una cuenta, disponer de una segunda opción puede resultar bastante útil mientras estás fuera de tu país.
No mantendría necesariamente todo mi dinero de viaje en una sola aplicación.
¿Cuál es más barato?
No hay una respuesta universal.
Wise muestra directamente una comisión para cada conversión.
Revolut puede permitir determinados cambios sin comisión adicional dentro de los límites de tu plan, pero después pueden entrar en juego límites mensuales o recargos de fin de semana.
Para comparar correctamente haría una simulación con la operación exacta.
Por ejemplo:
- Convertir 2.000 euros a dólares.
- Enviar 5.000 euros a una cuenta en Tailandia.
- Sacar 500 euros equivalentes en cajeros durante un viaje.
Después compararía cuánto dinero recibe realmente el destinatario o cuánto cuesta finalmente la operación.
Riesgos y errores frecuentes
Pensar que Wise es un banco
No lo es en Europa. Los fondos se salvaguardan mediante un sistema diferente al seguro bancario de depósitos.
Pensar que Revolut siempre cambia divisa gratis
Depende del plan, del volumen mensual y del momento en que se realiza la conversión.
Utilizar cualquier cajero automático
El proveedor del cajero puede aplicar su propia comisión independientemente de Wise o Revolut.
Aceptar la conversión del cajero
Cuando un cajero en Tailandia, México o cualquier otro país pregunta si quieres convertir a euros, normalmente prefiero pagar en moneda local y dejar que mi proveedor haga el cambio.
Mantener demasiado efectivo por comodidad
Una aplicación financiera es una herramienta, no necesariamente el lugar donde debe concentrarse todo tu patrimonio.
Conclusión
Wise y Revolut son excelentes herramientas para gestionar dinero internacionalmente, pero Wise me parece mejor especializado en divisas y transferencias, mientras Revolut funciona mucho más como un banco digital completo.
Si mi prioridad fuera enviar dinero entre países, recibir pagos internacionales o saber exactamente cuánto me cuesta cada conversión, elegiría Wise.
Si quisiera sustituir mi banco tradicional, domiciliar gastos, invertir y utilizar servicios adicionales de viaje desde una sola aplicación, Revolut tiene más sentido.
Personalmente, al moverme mucho entre países, veo bastante lógica en utilizar las dos. Una puede actuar como cuenta principal de viaje y la otra como segunda tarjeta y herramienta de transferencias.
La clave está en no elegir por el eslogan de cambio sin comisiones, sino comparar el coste real y las funciones que vas a utilizar.
Si además quieres decidir dónde mantener el dinero que no necesitas para gastos cotidianos, conviene separar completamente esta elección de tu estrategia de inversión.
Este contenido tiene finalidad educativa y no constituye asesoramiento financiero, fiscal ni una recomendación personalizada.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Jonathan García-Allen
Revisión
Bertrand Regader
Actualizado
25 de octubre, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Qué es mejor, Wise o Revolut?
¿Wise es un banco?
¿Revolut tiene garantía de depósitos?
¿Cuál es mejor para cambiar moneda?
¿Cuál es mejor para viajar?
¿Tiene sentido tener Wise y Revolut a la vez?
Fuentes y Referencias
Escrito por
Jonathan García-AllenDirector de Comunicación
Jonathan García-Allen es psicólogo, escritor, especialista en comunicación digital y Director de Comunicación de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona, cuenta con formación de posgrado en Recursos Humanos, Psicología del Dep.
Ver perfil y artículos
Revisión editorial
Bertrand Regader
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Jonathan García-Allen. (2026, octubre 24). Las 12 diferencias entre Wise y Revolut: ¿cuál es mejor?. Rentas Pasivas. https://rentaspasivas.com/wise-vs-revolut-diferencias
Más sobre Finanzas personales
¿Con cuánto patrimonio eres rico en Argentina?
Analizo cuánto patrimonio necesitas para entrar en el 10%, 1% y 0,1% más rico de Argentina y cuándo hablaría realmente de riqueza.
¿Con cuánto patrimonio eres rico en Perú?
Cuánto patrimonio y qué rentas netas considero necesarias para ser rico en Perú, comparándolo con España y otros países.
Obsesión por ahorrar dinero: cuándo deja de ser saludable
Ahorrar suele ser positivo, pero puede convertirse en un problema cuando acumular dinero importa más que vivir, decidir con libertad o sentirse seguro.
¿Con cuánto patrimonio eres rico en Suiza?
En Suiza, tener un millón de euros no basta necesariamente para ser rico. Mi primera frontera estaría alrededor de 2,6 millones de patrimonio neto.
Más de Jonathan García-Allen

Coach financiero: qué hace, para qué sirve y cómo elegir uno
Un coach financiero puede ayudarte a ordenar hábitos, objetivos, ahorro y decisiones económicas, pero conviene saber dónde termina el coaching y empieza el asesoramiento regulado.
Las 12 mejores zonas de Tailandia para invertir en real estate
Bangkok, Phuket, Pattaya o Chiang Mai ofrecen mercados inmobiliarios muy distintos. Comparo 12 zonas de Tailandia según demanda, liquidez, turismo y acceso extranjero.
¿Es rentable comprar una villa en Bali? Costes, riesgos y rentabilidad
Comprar una villa en Bali puede generar ingresos por alquiler, pero la rentabilidad real depende del contrato, la ubicación, la gestión, los gastos y la regulación.
Los 10 mejores países de Asia para invertir en real estate
Asia ofrece mercados inmobiliarios muy distintos. Comparo 10 países por acceso para extranjeros, seguridad jurídica, demanda, liquidez y facilidad real para invertir.
Artículos recientes
Por qué me cuesta delegar en el trabajo: 12 posibles causas
Delegar puede generar ansiedad, desconfianza o sensación de pérdida de control. Analizamos 12 causas psicológicas y empresariales que explican esta dificultad y cómo superarla.
Las 12 principales posiciones jerárquicas en una empresa (y sus funciones)
¿Quién manda realmente en una empresa? Analizamos las 12 principales posiciones jerárquicas, sus responsabilidades, su autoridad y las diferencias entre cargos directivos y operativos.
Las 12 mejores ciudades de Ecuador para invertir en bienes raíces
Analizo las 12 mejores ciudades de Ecuador para invertir en viviendas destinadas al alquiler, comparando rentabilidad, liquidez, seguridad, demografía y servicios.
Los 20 principales problemas sociales y económicos de China
China sigue creciendo, pero afronta una crisis inmobiliaria, desempleo juvenil, envejecimiento, desigualdad territorial y tensiones institucionales que condicionan su desarrollo.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar