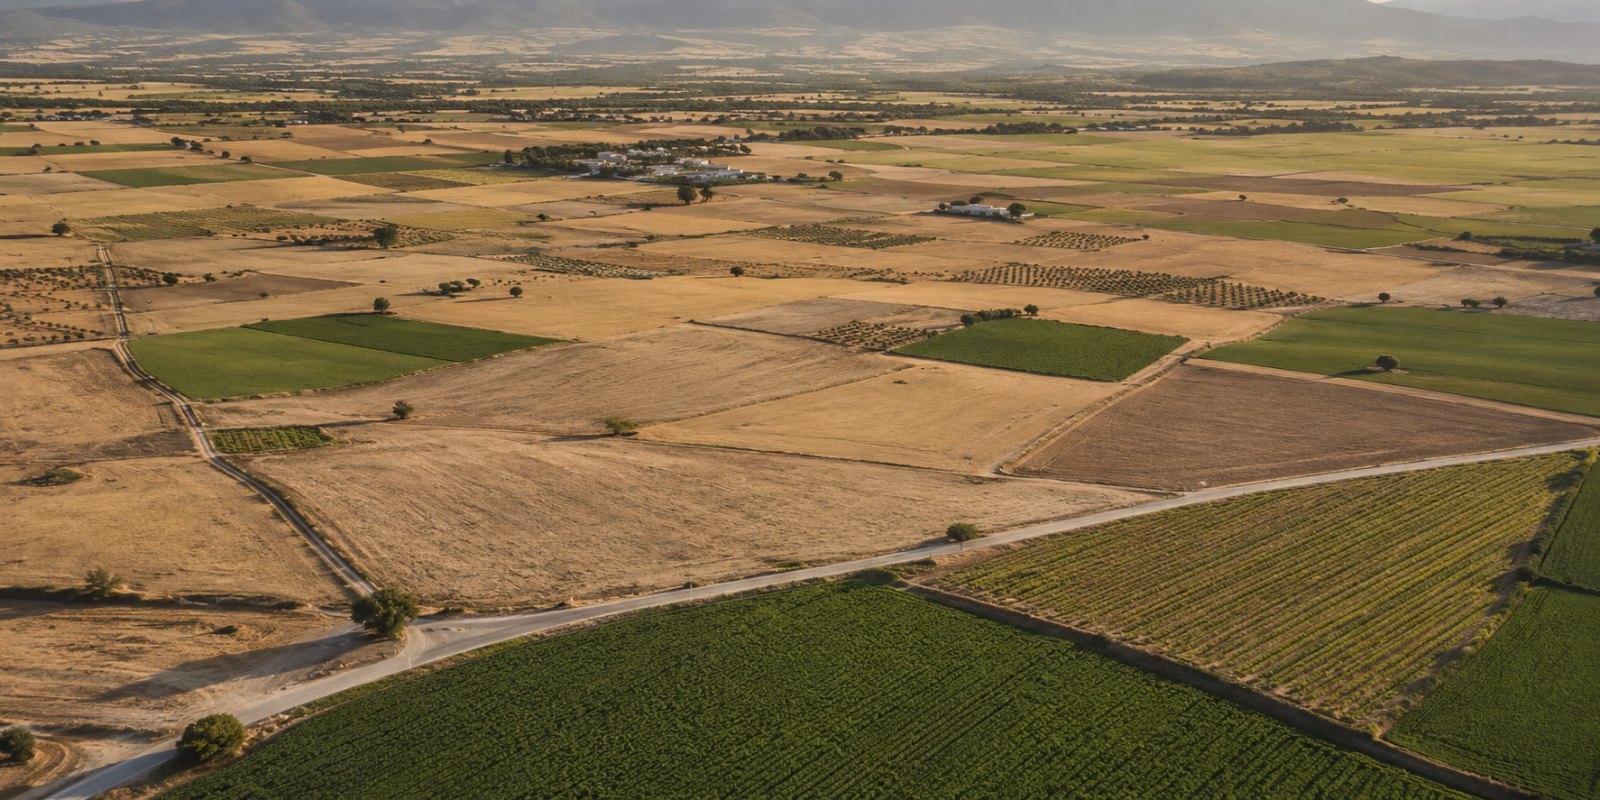
Los terrenos tienen algo que resulta muy atractivo como inversión. Son tangibles, no hay inquilinos llamándote porque se ha roto la caldera y, aparentemente, requieren poco mantenimiento. Además, puedes encontrar fincas enormes por importes que en algunas ciudades apenas alcanzan para comprar una plaza de garaje.
Pero aquí hay una trampa: que un terreno sea barato por metro cuadrado no significa que esté barato.
Personalmente, aunque he invertido bastante en inmobiliario, los terrenos nunca han sido una parte relevante de mi estrategia. La razón es bastante simple. Un piso bien comprado puede empezar a generar alquiler desde el primer mes. Un terreno muchas veces consiste en entregar una cantidad importante de dinero y esperar a que algún día otra persona esté dispuesta a pagar más.
Eso puede funcionar extraordinariamente bien. También puede dejarte diez o veinte años con un activo improductivo.
¿Es rentable invertir en terrenos?
Sí, pero depende muchísimo del tipo de terreno y, sobre todo, de qué va a provocar que esa inversión gane dinero.
No es lo mismo comprar una finca agrícola arrendada que un solar urbano donde ya se puede construir. Tampoco es comparable comprar suelo pendiente de desarrollo urbanístico con adquirir una parcela para alquilarla como aparcamiento, almacenamiento o para una instalación energética.
| Tipo de terreno | Cómo puede generar beneficio | Principal riesgo |
|---|---|---|
| Terreno agrícola | Arrendamiento y revalorización | Rentabilidad baja y poca liquidez |
| Solar urbano | Construcción o venta a promotor | Precio elevado y costes del proyecto |
| Suelo pendiente de desarrollo | Revalorización urbanística | Que el desarrollo tarde décadas o no llegue |
| Parcela industrial | Alquiler, actividad o reventa | Demanda local insuficiente |
| Finca recreativa | Uso, explotación o reventa | Mercado comprador reducido |
| Terreno para renovables | Arrendamiento a operador | Viabilidad técnica, conexión y permisos |
Mi primera pregunta antes de comprar sería: ¿quién me va a pagar por tener este terreno?
Si la respuesta es nadie y toda la inversión depende de venderlo más caro dentro de unos años, estamos ante una operación principalmente especulativa. Puede ser perfectamente válida, pero conviene saber qué estamos haciendo.
La tierra no siempre gana a la inflación
Uno de los argumentos habituales es que «la tierra siempre sube porque no pueden fabricar más».
La realidad es bastante menos espectacular.
Según el Ministerio de Agricultura, el precio medio de las tierras agrarias españolas alcanzó los 10.248 euros por hectárea en 2024, frente a 9.007 euros en 2020. Es una subida nominal acumulada del 13,8%.
Sin embargo, a precios constantes, el valor equivalente de 2024 fue de 8.781 euros por hectárea tomando 2020 como base. Es decir, durante ese periodo la subida nominal no consiguió compensar completamente la evolución general de los precios.
Además, hablar del precio medio de la tierra española sirve de poco para valorar una finca concreta. En 2024 la media superaba los 148.000 euros por hectárea en Canarias mientras que Castilla y León rondaba los 5.100 euros.
La ubicación y el aprovechamiento cambian completamente el valor.
El solar urbano es un negocio diferente
Un solar sobre el que realmente se puede construir puede tener muchísimo más potencial.
Pero también es donde un inversor sin experiencia puede cometer errores especialmente caros.
Que una parcela esté junto a un pueblo, tenga edificios enfrente o el vendedor asegure que «esto algún día será urbanizable» no significa demasiado.
La legislación estatal distingue entre las situaciones básicas de suelo rural y suelo urbanizado, mientras que la ordenación concreta depende además de la normativa territorial, autonómica y municipal aplicable.
Antes de comprar querría conocer como mínimo:
- Clasificación y calificación urbanística.
- Uso permitido.
- Edificabilidad.
- Ocupación máxima.
- Alturas permitidas.
- Retranqueos.
- Cargas urbanísticas pendientes.
- Necesidad de reparcelación.
- Acceso legal a la finca.
- Disponibilidad de suministros.
- Servidumbres.
Un anuncio que diga «terreno con enorme potencial» no me aporta absolutamente nada.
Quiero saber qué puedo hacer legalmente hoy con él.
¿Cómo se gana dinero invirtiendo en terrenos?
1. Revalorización
Compras un terreno por 60.000 euros y años después alguien paga 90.000.
Es el modelo más fácil de entender y el que menos me atrae si no existe ningún catalizador concreto. Durante todo ese periodo el terreno puede no producir un euro.
2. Alquiler
Aquí la inversión empieza a gustarme más.
Una finca puede arrendarse para explotación agrícola y determinados terrenos pueden utilizarse legalmente para estacionamiento, almacenamiento, instalaciones técnicas, publicidad u otros usos.
Si existe renta desde el principio, ya no dependemos exclusivamente de una hipotética revalorización.
3. Desarrollo urbanístico
Aquí pueden aparecer beneficios enormes: comprar antes de que el potencial urbanístico esté completamente materializado.
También pueden aparecer años de trámites, costes de urbanización, juntas de compensación, modificaciones del planeamiento y decisiones administrativas que no controlamos.
Para mí esto ya es un negocio especializado, no una inversión pasiva.
4. Promoción
Comprar un solar, construir viviendas y venderlas puede ser muy rentable.
Pero el negocio no es realmente «invertir en terrenos». Te has convertido en promotor inmobiliario.
Asumes costes de construcción, arquitectos, licencias, financiación, plazos, comercialización y posibles desviaciones del presupuesto.
5. Comprar claramente por debajo de mercado
Probablemente sea la situación que personalmente encontraría más interesante.
Herencias, propietarios que necesitan liquidez, terrenos mal comercializados o parcelas que puedan segregarse pueden ofrecer oportunidades.
El problema es que para saber que algo está barato tienes que conocer bastante bien el mercado. Ver una finca de 20.000 m² por 40.000 euros y concluir que «solo cuesta 2 euros por metro» no es analizar una inversión.
Gastos de comprar un terreno
Uno de los errores clásicos consiste en calcular la rentabilidad únicamente utilizando el precio anunciado.
La inversión real es todo el dinero necesario para comprar, mantener y poner en funcionamiento el activo.
| Gasto | Cuándo puede aparecer |
|---|---|
| Precio de compra | Siempre |
| ITP o IVA | Depende del vendedor y de la operación |
| AJD | En determinados supuestos |
| Notaría y Registro | Habitualmente |
| Gestoría | Si se utiliza |
| Topógrafo | Para comprobar superficie y lindes |
| Arquitecto o técnico | Especialmente si existe potencial edificatorio |
| Limpieza y desbroce | Según finca |
| Vallado y accesos | Según necesidad |
| IBI | Gasto recurrente |
| Urbanización | Puede ser muy importante |
| Financiación | Si existe deuda |
La fiscalidad merece especial atención. La Agencia Tributaria establece, por ejemplo, la exención de IVA para determinadas entregas de terrenos rústicos y otros terrenos no edificables, pero existen excepciones y operaciones sujetas a otros impuestos.
Por tanto, no asumiría que comprar un terreno tributa igual que comprar mi último piso. Antes de firmar comprobaría el tratamiento concreto con un profesional.
Ejemplo de rentabilidad de un terreno
Pongamos un ejemplo puramente hipotético.
Compramos una parcela por 50.000 euros y necesitamos otros 5.000 euros entre impuestos, gastos y acondicionamiento.
La inversión total son 55.000 euros.
Conseguimos alquilarla por 2.400 euros anuales y tenemos 500 euros de gastos recurrentes.
Beneficio operativo antes de fiscalidad personal:
2.400 - 500 = 1.900 euros anuales.
Rentabilidad neta operativa:
1.900 / 55.000 = 3,45% anual.
Ahora imaginemos que diez años después la vendemos por 80.000 euros. Habremos obtenido también una plusvalía, pero para conocer el resultado real habría que descontar gastos de venta, impuestos e inflación.
Decir «compré por 50.000 y vendí por 80.000, así que gané 30.000» sería demasiado simplista.
Es el mismo motivo por el que cuando calculo cuánto se gana alquilando un piso diferencio siempre la rentabilidad bruta de la rentabilidad real.
Terreno o vivienda: ¿qué prefiero?
Para un inversor particular, en general sigo prefiriendo una buena vivienda.
Una vivienda tiene un mercado de alquiler profundo, genera flujo de caja, normalmente es más fácil de financiar y suele existir una base mucho mayor de compradores cuando quieres venderla.
En inmueble o bolsa a largo plazo explico además por qué el acceso al apalancamiento puede cambiar bastante la rentabilidad sobre el capital propio.
Un terreno, en cambio, puede tener costes de mantenimiento bajos, pero también una liquidez pésima y poca capacidad de generar ingresos.
Incluso activos mucho más pequeños, como explico al analizar si invertir en plazas de garaje es rentable, tienen la ventaja de que existe una renta fácilmente identificable desde el principio.
Eso no convierte al terreno en una mala inversión. Simplemente significa que yo le exigiría una oportunidad bastante más evidente para comprarlo.
Qué comprobar antes de comprar un terreno
Nunca compraría basándome solamente en el anuncio, una visita y lo que diga el propietario.
Revisaría:
- Nota simple registral.
- Catastro y superficie declarada.
- Lindes reales.
- Acceso legal.
- Planeamiento urbanístico.
- Usos permitidos.
- Edificabilidad, si procede.
- Servidumbres y cargas.
- Riesgo de inundación.
- Disponibilidad de agua, electricidad y saneamiento.
- Costes urbanísticos pendientes.
- Demanda real de alquiler o reventa.
Y si la tesis depende de construir o de un cambio urbanístico, pagaría a un arquitecto o técnico independiente para comprobarla.
Ahorrar 500 euros en asesoramiento técnico en una operación de 100.000 euros puede acabar siendo una de las decisiones más caras de nuestra vida.
Conclusión: ¿merece la pena invertir en terrenos?
Sí, pero no compraría un terreno simplemente porque parezca barato y espere que algún día suba.
Me interesaría si existe al menos una de estas situaciones: produce una renta atractiva, puedo darle un uso rentable, existe un potencial urbanístico verificable, conozco muy bien ese mercado o estoy comprando con un descuento evidente.
Lo que evitaría es la típica parcela comprada con una historia: «la ciudad está creciendo hacia aquí», «algún día construirán» o «la tierra nunca pierde valor».
Puede salir magníficamente bien. Pero eso no es suficiente para que sea una buena inversión.
Al final aplicaría exactamente el mismo criterio que cuando analizo qué planta de un piso es mejor para invertir: no compro una característica aislada, compro el conjunto de rentabilidad, riesgo, liquidez y precio.
Y en los terrenos, probablemente más que en casi cualquier otro activo inmobiliario, comprar mal puede significar descubrir que tienes mucho suelo, pero muy pocas salidas.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Bertrand Regader
Revisión
Equipo editorial de Rentas Pasivas
Publicado
24 de agosto, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Es rentable comprar un terreno para venderlo más caro?
¿Es mejor invertir en un terreno rústico o urbano?
¿Qué gastos tiene comprar un terreno?
¿Qué es lo más importante antes de comprar un terreno?
Fuentes y Referencias

Escrito por
Bertrand RegaderCEO
Bertrand Regader es empresario, inversor y CEO de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona y con formación de posgrado en Economía, ha desarrollado buena parte de su carrera creando, haciendo crecer y gestionando negocios digit.
Ver perfil y artículos
Revisión editorial
Equipo editorial de Rentas Pasivas
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Bertrand Regader. (2026, agosto 24). ¿Es rentable invertir en terrenos? Gastos y beneficios. Rentas Pasivas. https://rentaspasivas.com/es-rentable-invertir-en-terrenos
Más sobre Inmobiliario
¿Qué rentabilidad es buena en un piso de alquiler?
Una buena rentabilidad no es el porcentaje más alto, sino el equilibrio entre ingresos, riesgos, mantenimiento, ubicación y revalorización.
Las 10 mejores ciudades del País Vasco para invertir en pisos
Comparo las ciudades de Euskadi con más de 20.000 habitantes buscando equilibrio entre precio, alquiler, demanda y liquidez.
Las 15 mejores ciudades de Cataluña para invertir en pisos
Comparo 15 ciudades catalanas por precio, alquiler, demanda, liquidez y regulación para detectar dónde buscaría pisos de inversión en 2026.
¿Cuántos pisos necesito para vivir de rentas?
Calcula cuántas viviendas necesitas según tus gastos, el flujo de caja neto por piso, la deuda, los impuestos y un margen de seguridad.
Más de Bertrand Regader
Rentas pasivas: 12 consejos para lograr la libertad financiera
Una guía prudente y práctica para construir rentas pasivas sin vender humo ni ignorar riesgos.
Ingresos pasivos: 12 vías por las que ganar dinero sin esfuerzo
Analizo 12 fuentes de ingresos pasivos, el esfuerzo que realmente esconden y los riesgos que conviene valorar antes de empezar.
Fiscalidad alquiler vivienda en España: reducciones y gastos
Cómo tributa el alquiler de vivienda en el IRPF en 2026: reducciones del 50 % al 90 %, gastos deducibles, amortización y diferencias con el alquiler turístico.
¿Cuánto dinero hay que tener ahorrado a los 50 años?
A los 50 el patrimonio debería estar bastante avanzado. Mi referencia es exigente: alrededor de ocho años de ingresos netos acumulados.
Artículos recientes
Cómo buscar clientes hoy: de la puerta fría a la prospección inteligente con IA
La captación comercial está cambiando: la IA permite investigar mejor, personalizar contactos y combinar email, teléfono y seguimiento sin depender solo de la puerta fría.
¿Con cuánto patrimonio eres rico en Brasil?
En Brasil, alrededor de 1 millón de dólares de patrimonio neto ya me parece una frontera razonable para hablar claramente de riqueza.

Coach financiero: qué hace, para qué sirve y cómo elegir uno
Un coach financiero puede ayudarte a ordenar hábitos, objetivos, ahorro y decisiones económicas, pero conviene saber dónde termina el coaching y empieza el asesoramiento regulado.
¿Dónde invertir 100 euros al mes? Ejemplos a 10, 20 y 30 años
Invertir 100 euros al mes puede parecer poco, pero el plazo, los costes y la constancia cambian radicalmente el resultado a largo plazo.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar