Cobrar dividendos todos los meses es posible, pero no hace falta encontrar doce empresas ni doce ETF que paguen en fechas diferentes. De hecho, construir una cartera únicamente alrededor del calendario de pagos puede llevarnos a tomar malas decisiones.
Existen ETF como JEPI, JEPQ, QQQI o el JPMorgan Global Equity Premium Income Active UCITS ETF que distribuyen ingresos mensualmente. También podemos combinar ETF trimestrales como SCHD con otros productos o, sencillamente, acumular los pagos en una cuenta y transferirnos una cantidad fija cada mes.
Esta última opción es, para mí, la más sensata. La frecuencia de cobro es una cuestión de organización financiera, no una fuente de rentabilidad. Lo importante es cuánto genera la cartera, de dónde procede el dinero y si el patrimonio conserva su valor a largo plazo.
Qué significa cobrar dividendos todos los meses
Los dividendos son una parte de los beneficios que una empresa distribuye entre sus accionistas. Un ETF de distribución reúne los pagos recibidos de sus posiciones y los entrega periódicamente a sus partícipes.
Sin embargo, no todos los ingresos distribuidos por un ETF proceden de dividendos empresariales. Algunos productos también utilizan:
- Primas obtenidas mediante la venta de opciones.
- Intereses.
- Plusvalías realizadas.
- Devoluciones de capital.
Esto es especialmente importante en los ETF de elevado reparto. Recibir dinero cada mes no significa necesariamente que la cartera esté creando esa misma cantidad de riqueza.
Tres formas de recibir ingresos mensuales
1. Utilizar ETF que distribuyen cada mes
Es la vía más sencilla. El ETF ingresa automáticamente una cantidad mensual en la cuenta del bróker.
El inconveniente es que muchos ETF mensuales generan parte de sus distribuciones vendiendo opciones call. Estas estrategias pueden ofrecer un flujo de caja elevado, pero normalmente sacrifican parte del potencial de subida del mercado.
2. Combinar ETF con calendarios diferentes
Otra posibilidad es mezclar productos trimestrales cuyos pagos se produzcan en meses distintos. Por ejemplo, SCHD suele distribuir alrededor de marzo, junio, septiembre y diciembre.
El problema es que los calendarios pueden cambiar y los pagos nunca son idénticos. Además, no elegiría un ETF peor únicamente porque encaja en el mes que nos falta.
3. Crear una reserva de dividendos
Esta es la solución que considero más práctica. Todos los dividendos llegan a una cuenta de efectivo y, desde ella, nos transferimos una cantidad mensual estable.
Si la cartera genera 12.000 euros netos al año, podríamos retirar 1.000 euros cada mes, aunque algunos trimestres cobremos mucho y otros poco. Para evitar tensiones, mantendría varios meses de gastos dentro de esa reserva.
ETF para cobrar dividendos todos los meses
Los porcentajes que aparecen a continuación son datos históricos publicados por las gestoras en junio o julio de 2026. No son rentabilidades garantizadas.
| ETF | Frecuencia | Distribución reciente | Estrategia principal |
|---|---|---|---|
| SCHD | Trimestral | 3,30% TTM | Acciones estadounidenses de dividendos |
| JEPI | Mensual | 8,20% a 12 meses | Acciones defensivas y opciones |
| JEPQ | Mensual | 10,69% a 12 meses | Nasdaq y opciones |
| QQQI | Mensual | 13,59% TTM | Nasdaq 100 y opciones sobre índices |
| JPM Global Equity Premium Income UCITS ETF | Mensual | Variable | Acciones globales y opciones |
TTM significa últimos doce meses. Estos rendimientos pueden cambiar considerablemente.
1. SCHD: dividendos crecientes, pero pagos trimestrales
SCHD replica el Dow Jones U.S. Dividend 100 Index y reúne aproximadamente un centenar de empresas estadounidenses seleccionadas mediante criterios de dividendos y calidad financiera.
Su distribución de los últimos doce meses era del 3,30% a 30 de junio de 2026 y su comisión anual es del 0,06%.
Ventajas
- Estrategia sencilla y transparente.
- Comisión muy reducida.
- Empresas consolidadas con beneficios y dividendos.
- Mayor potencial de crecimiento del pago a largo plazo.
- No limita sistemáticamente las subidas mediante opciones.
Riesgos
- Rentabilidad por dividendo relativamente moderada.
- Concentración en Estados Unidos y empresas de estilo value.
- Puede quedar rezagado cuando lideran las grandes tecnológicas.
- Los dividendos pueden reducirse.
SCHD no paga mensualmente, pero eso no debería descartarlo. Podemos acumular sus distribuciones trimestrales y convertirlas en una renta mensual mediante la reserva de efectivo.
2. JEPI: ingresos mensuales con un perfil más defensivo
JEPI combina una cartera activa de acciones estadounidenses con una estrategia basada en opciones. Su rendimiento distribuido durante los doce meses anteriores rondaba el 8,20% a comienzos de julio de 2026.
Busca generar ingresos y ofrecer una volatilidad inferior a la del S&P 500, aunque sigue siendo un producto de renta variable.
Ventajas
- Distribución mensual.
- Flujo de caja elevado.
- Cartera menos concentrada en tecnología que JEPQ.
- Comisión razonable del 0,35% para una estrategia activa.
Riesgos
- Los pagos cambian cada mes.
- Puede participar menos en mercados alcistas fuertes.
- Parte del ingreso procede de opciones, no de dividendos.
- Utiliza equity-linked notes, instrumentos con riesgos adicionales de contraparte y estructura.
JEPI puede aportar ingresos, pero no sustituye a la liquidez ni elimina el riesgo de caídas.
3. JEPQ: más tecnología y mayor distribución
JEPQ aplica una estrategia parecida a JEPI, pero mantiene una exposición mucho mayor al Nasdaq y a las grandes empresas tecnológicas. Su rendimiento distribuido de los últimos doce meses era aproximadamente del 10,69% en julio de 2026.
Ventajas
- Pagos mensuales elevados.
- Exposición a compañías de crecimiento.
- Mayor potencial de revalorización que una cartera puramente defensiva.
- Comisión anual del 0,35%.
Riesgos
- Alta concentración tecnológica.
- Caídas potencialmente importantes cuando corrige el Nasdaq.
- Las opciones limitan parte de las subidas.
- Distribución variable y no garantizada.
Combinar JEPI y JEPQ diversifica estilos, pero ambos utilizan mecanismos similares para generar ingresos. Tener los dos no elimina el riesgo asociado a las estrategias de opciones.
4. QQQI: una distribución muy alta que exige precaución
QQQI invierte en valores del Nasdaq 100 y vende opciones sobre índices. Su tasa de distribución de los últimos doce meses era del 13,59% a 30 de junio de 2026.
Ese porcentaje resulta atractivo, pero no debe confundirse con la rentabilidad total. La gestora advierte de que los pagos pueden incluir primas de opciones, plusvalías y devoluciones de capital.
Ventajas
- Distribución mensual muy elevada.
- Exposición al Nasdaq 100.
- Potencial de apreciación combinado con ingresos.
Riesgos
- Comisión anual del 0,68%.
- Historial corto, ya que comenzó en 2024.
- Elevada dependencia de las grandes tecnológicas.
- Posible devolución de capital.
- La distribución puede superar ampliamente los ingresos ordinarios de la cartera.
El dato que más me invita a ser prudente es que QQQI mostraba una tasa de distribución superior al 13%, mientras que su SEC yield a 30 días era cercana a cero. Son métricas distintas, pero la diferencia recuerda que gran parte del pago no procede del dividendo tradicional de las empresas.
Una alternativa mundial y UCITS: JPM Global Equity Premium Income
El JPMorgan Global Equity Premium Income Active UCITS ETF invierte en empresas de mercados desarrollados de todo el mundo y añade una estrategia de opciones para generar ingresos mensuales.
Está domiciliado en Irlanda, cumple la normativa UCITS y puede aparecer con tickers diferentes según la bolsa, como JEPG o JGPI. Su comisión anual es del 0,35%.
Ventajas
- Distribuciones mensuales.
- Mayor diversificación geográfica.
- Formato UCITS disponible para inversores europeos.
- Menor dependencia exclusiva del mercado estadounidense.
Riesgos
- También limita parte del potencial alcista mediante opciones.
- Su historial comienza en 2023.
- El reparto mensual es variable.
- Sigue concentrado en mercados desarrollados.
- Puede existir riesgo de divisa aunque se compre en euros.
Para un inversor europeo, este tipo de ETF puede resultar más accesible que SCHD, JEPI, JEPQ o QQQI. Muchos ETF estadounidenses no disponen del documento PRIIPs exigido para su comercialización directa a clientes minoristas de la Unión Europea.
Cómo evitar la trampa del yield
La trampa del yield consiste en elegir una inversión únicamente porque reparte un porcentaje elevado. Una distribución del 12% puede parecer superior a otra del 4%, pero debemos comprobar qué sucede con el valor de la participación.
Yo revisaría siempre:
- La rentabilidad total, incluyendo distribución y cotización.
- La evolución del valor liquidativo.
- La procedencia de las distribuciones.
- El crecimiento de los pagos.
- Las comisiones.
- La concentración sectorial y geográfica.
- El comportamiento durante mercados bajistas.
Un ETF puede pagar mucho mientras su valor disminuye. En ese caso, parte del supuesto ingreso puede ser nuestro propio capital regresando a la cuenta.
Cómo organizar una renta mensual más estable
No construiría toda la cartera alrededor de un solo ETF mensual. Una estructura más equilibrada puede incluir:
- ETF de dividendos crecientes, como SCHD.
- ETF de ingresos mediante opciones, como JEPI, JEPQ o JEPG.
- ETF internacionales o europeos.
- Renta fija de calidad.
- Acciones individuales, evitando concentraciones excesivas.
- Una reserva de efectivo para regularizar los pagos.
La clave es que cada bloque aporte algo diferente: crecimiento, ingresos, diversificación o estabilidad. No necesitamos que cada inversión pague mensualmente para poder vivir con una renta mensual.
Fiscalidad y divisa
Los dividendos y distribuciones pueden estar sujetos a retenciones en origen y tributación en el país de residencia. El resultado neto dependerá de la normativa fiscal aplicable y de los convenios de doble imposición.
También hay que considerar la divisa. SCHD, JEPI, JEPQ y QQQI distribuyen en dólares. Si nuestros gastos están en euros, el ingreso mensual puede subir o bajar aunque el pago en dólares no cambie.
Conclusión
La manera más sencilla de cobrar dividendos todos los meses es utilizar ETF de distribución mensual como JEPI, JEPQ, QQQI o JEPG. Sin embargo, la forma más sólida no consiste necesariamente en llenar la cartera de productos mensuales.
Prefiero combinar distintas fuentes de rentabilidad, acumular los pagos en una reserva y establecer desde ella una transferencia mensual. Así puedo elegir las inversiones por su calidad, costes, diversificación y rentabilidad total, no por la fecha en la que pagan.
El calendario puede organizarse. Recuperarse de una cartera construida persiguiendo el yield es bastante más complicado.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Bertrand Regader
Revisión
Equipo editorial de Rentas Pasivas
Publicado
4 de agosto, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Qué ETF pagan dividendos todos los meses?
¿SCHD paga dividendos mensualmente?
¿Es mejor un ETF que paga mensualmente?
¿Los pagos de QQQI son dividendos?
¿Cómo puedo obtener una renta mensual si mis ETF pagan trimestralmente?
Fuentes y Referencias
Escrito por
Bertrand RegaderCEO
Bertrand Regader es empresario, inversor y CEO de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona y con formación de posgrado en Economía, ha desarrollado buena parte de su carrera creando, haciendo crecer y gestionando negocios digit.
Ver perfil y artículos
Revisión editorial
Equipo editorial de Rentas Pasivas
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Bertrand Regader. (2026, agosto 4). ¿Cómo cobrar dividendos todos los meses?. Rentas Pasivas. https://rentaspasivas.com/como-cobrar-dividendos-todos-los-meses
Más sobre Inversiones
Las 10 diferencias entre Letras del Tesoro y bonos del Estado
Letras del Tesoro y bonos del Estado permiten invertir en deuda pública, pero difieren en rentabilidad, plazos, pagos de intereses, riesgos y fiscalidad.
Qué hacer con el dinero de la venta de un piso: 7 opciones para invertirlo
Siete formas de ordenar, proteger e invertir el dinero obtenido al vender una vivienda sin precipitarse ni ignorar impuestos y riesgos.
Las 10 ventajas de tener ETF UCITS si resides en la Unión Europea
Los ETF UCITS no garantizan mejores rentabilidades, pero para un residente europeo ofrecen ventajas regulatorias, operativas y patrimoniales que conviene conocer.
ETF de covered calls: cómo funcionan y qué riesgos tienen
ETF como QQQI, SPYI y JEPQ distribuyen ingresos elevados mediante opciones. Analizo cómo funcionan, sus riesgos y cuándo pueden resultar interesantes.
Más de Bertrand Regader
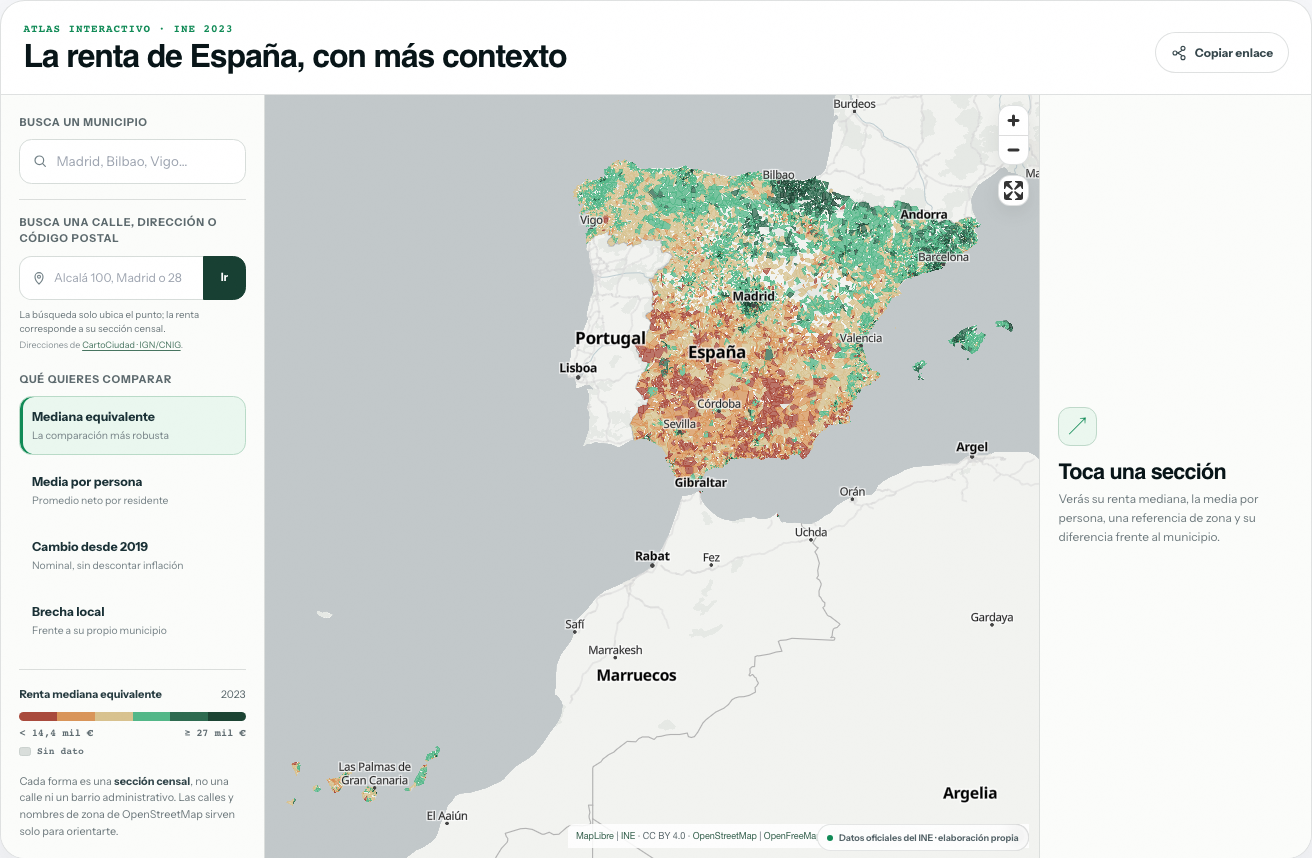
Presentamos el mapa de renta de España por secciones censales
Presentamos nuestro mapa de renta de España: explora 34.941 secciones censales con datos del INE de 2023 y compara los ingresos de los hogares, zona a zona.
¿Qué es el Free Cash Flow Yield? Explicación y ejemplos
El Free Cash Flow Yield permite valorar cuánto efectivo genera una empresa respecto a su precio en bolsa. Aprende a calcularlo, interpretarlo y evitar sus principales trampas.
Los 14 tipos de REITs (y en cuál invertir)
Descubre los principales tipos de REITs, sus riesgos y qué criterios usar para elegir una exposición inmobiliaria cotizada.
Comprar piso en Andorra siendo español: impuestos, requisitos y rentabilidad
Comprar en Andorra sigue siendo posible, pero los nuevos impuestos a la inversión extranjera obligan a calcular muy bien la rentabilidad.
Artículos recientes
Las 8 diferencias entre competitividad y competencia
Competencia y competitividad parecen sinónimos, pero describen realidades diferentes. Descubre sus ocho diferencias y cómo influyen en las empresas, los trabajadores y la economía.
Los 18 tipos de organizadores gráficos (con ejemplos)
Descubre qué son los organizadores gráficos, sus 18 tipos más útiles y cómo utilizarlos para estudiar, comparar información, resolver problemas y planificar proyectos.
Catálogo de cuentas: qué es, tipos, estructura y ejemplos
El catálogo de cuentas permite organizar la contabilidad de una empresa. Explicamos su estructura, tipos, códigos y funcionamiento con tablas y ejemplos prácticos.
Los 18 principales problemas sociales y económicos de Turquía
Turquía combina una potente industria y una posición estratégica con inflación elevada, desigualdad, crisis de vivienda y tensiones políticas. Analizamos sus 18 principales problemas.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar