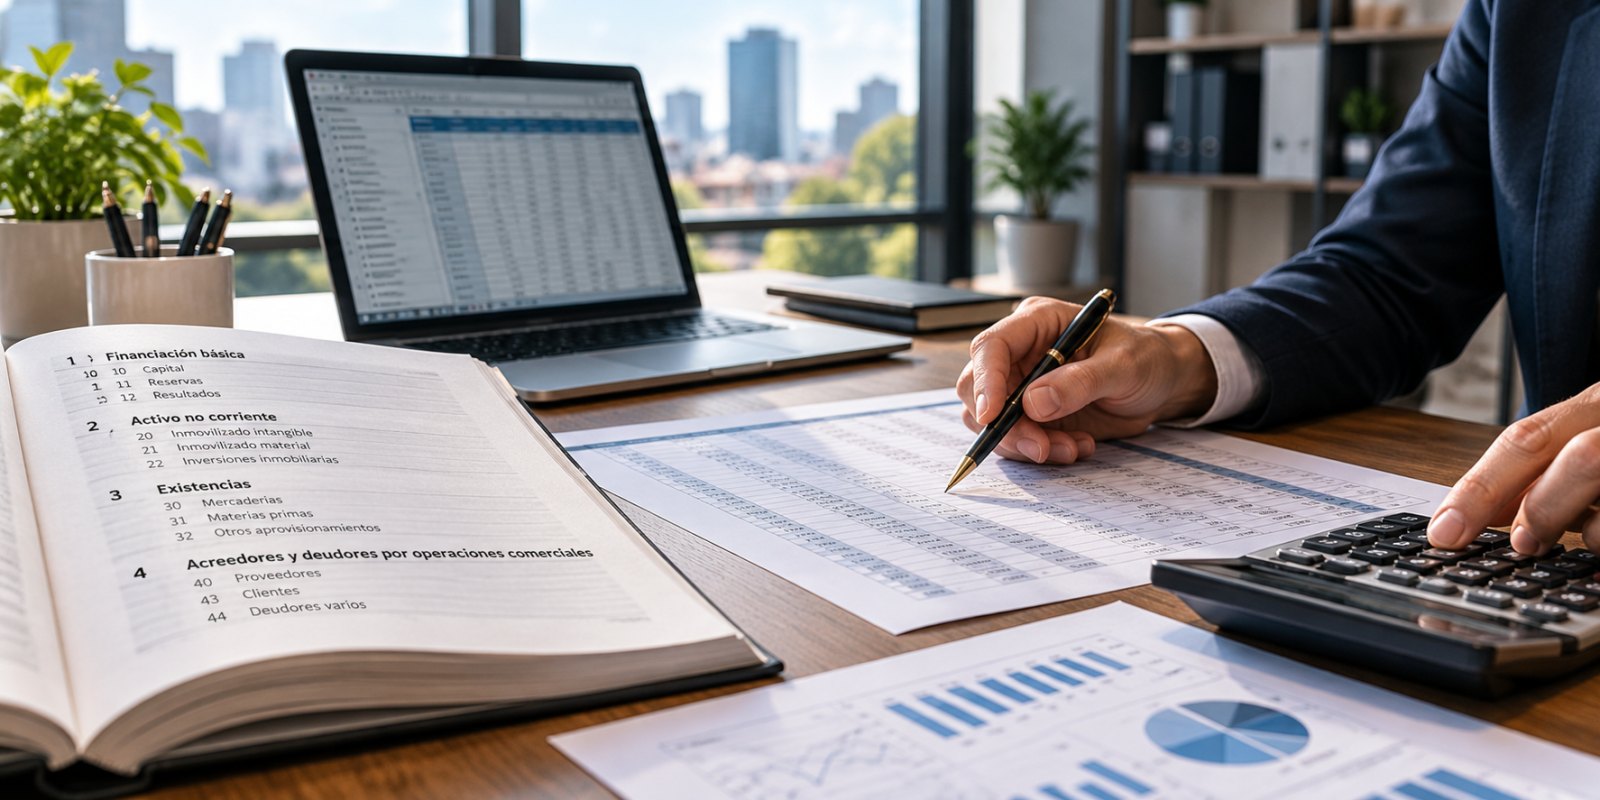
Una empresa puede facturar cientos de miles de euros anuales y, aun así, tener serias dificultades para saber exactamente cuánto gana, cuánto debe o qué parte de sus recursos está inmovilizada. El problema no siempre es la ausencia de información, sino la forma en que se organiza.
El catálogo de cuentas es una de las herramientas que permiten resolverlo. Establece una clasificación ordenada de los elementos económicos de un negocio, desde el dinero disponible en los bancos hasta las deudas, los ingresos por ventas o los gastos de personal.
Su utilidad va más allá de cumplir las obligaciones contables. Un catálogo bien diseñado facilita comparar ejercicios, identificar desviaciones y comprender cómo funciona financieramente una empresa. Pero conviene aclarar algo desde el principio: el catálogo clasifica las cuentas; no registra por sí mismo las operaciones ni sustituye a los estados financieros.
¿Qué es un catálogo de cuentas?
Un catálogo de cuentas es una relación estructurada de las cuentas contables que utiliza una empresa para clasificar y registrar sus operaciones económicas. Cada cuenta tiene un código identificativo y una denominación que describe su contenido.
Por ejemplo, una empresa necesita distinguir entre el dinero depositado en bancos, las cantidades pendientes de cobrar a sus clientes y los ingresos generados mediante sus servicios. Aunque todos estos conceptos estén relacionados con el dinero, representan realidades contables diferentes.
El catálogo permite clasificarlos de forma consistente y utilizarlos posteriormente en los asientos del libro diario.
En España, esta herramienta suele denominarse plan de cuentas o cuadro de cuentas, especialmente cuando hace referencia a la estructura establecida en el Plan General de Contabilidad (PGC).
El catálogo utilizado internamente por una empresa puede incorporar subcuentas adicionales adaptadas a su actividad.
Para comprender su función resulta útil conocer las diferencias entre contabilidad y finanzas. La primera organiza y presenta los hechos económicos; las segundas utilizan esa información para tomar decisiones sobre financiación, inversión y gestión del capital.
¿Para qué sirve un catálogo de cuentas?
Su función principal es proporcionar un lenguaje común para clasificar las operaciones de la empresa.
Entre sus aplicaciones más relevantes encontramos:
- Ordenar la información: identificar correctamente activos, pasivos, patrimonio, ingresos y gastos.
- Reducir errores: evitar que operaciones similares se registren de manera diferente.
- Preparar estados financieros: facilitar la elaboración del balance y la cuenta de pérdidas y ganancias.
- Controlar obligaciones: distinguir deudas con proveedores, préstamos e impuestos pendientes.
- Analizar resultados: conocer ingresos y gastos por actividad o departamento.
- Facilitar auditorías: permitir localizar cuentas y comprobar la coherencia de los registros.
Pensemos en una empresa que paga publicidad en varias plataformas. Si clasifica todos esos desembolsos de manera consistente, podrá comprobar cuánto ha invertido durante el ejercicio y comparar ese importe con periodos anteriores.
Eso sí, para conocer la rentabilidad de cada campaña necesitará información adicional sobre clientes, ingresos atribuibles y costes comerciales. El catálogo facilita el análisis, pero no lo realiza automáticamente.
Estructura del catálogo de cuentas: grupos, subgrupos y subcuentas
La estructura habitual es jerárquica. Los conceptos generales se subdividen progresivamente hasta llegar al nivel de detalle que necesita la organización.
| Nivel | Ejemplo | Significado |
|---|---|---|
| Grupo | 4 | Acreedores y deudores por operaciones comerciales |
| Subgrupo | 43 | Clientes |
| Cuenta | 430 | Clientes |
| Subcuenta | 4300001 | Cliente concreto, código interno ilustrativo |
La numeración sigue una estructura decimal que permite identificar la pertenencia de una cuenta a categorías superiores.
Una empresa con pocos clientes puede utilizar pocas subcuentas. Otra con miles de operaciones necesitará mayor detalle, habitualmente gestionado mediante software contable.
Lo importante es que la clasificación sea coherente y permita obtener información útil sin crear una complejidad administrativa innecesaria.
Los nueve grupos del Plan General de Contabilidad español
En España, el PGC general organiza su cuadro de cuentas en nueve grandes grupos. Esta clasificación es especialmente útil como referencia para diseñar un catálogo empresarial.
| Grupo | Denominación | Ejemplos |
|---|---|---|
| 1 | Financiación básica | Capital, reservas y deudas a largo plazo |
| 2 | Activo no corriente | Maquinaria, edificios y aplicaciones informáticas |
| 3 | Existencias | Mercaderías, materias primas y productos terminados |
| 4 | Acreedores y deudores por operaciones comerciales | Clientes, proveedores y determinadas cuentas fiscales |
| 5 | Cuentas financieras | Bancos, caja y determinadas deudas a corto plazo |
| 6 | Compras y gastos | Aprovisionamientos, salarios y servicios exteriores |
| 7 | Ventas e ingresos | Ventas, prestaciones de servicios y otros ingresos |
| 8 | Gastos imputados al patrimonio neto | Determinados gastos reconocidos directamente en patrimonio |
| 9 | Ingresos imputados al patrimonio neto | Determinados ingresos reconocidos directamente en patrimonio |
Los grupos 8 y 9 se utilizan en el PGC general para operaciones cuyo tratamiento exige reconocer determinados ingresos y gastos directamente en el patrimonio neto, en lugar de incorporarlos inicialmente a pérdidas y ganancias.
El PGC de pequeñas y medianas empresas simplifica esta estructura y utiliza los grupos del 1 al 7.
No todas las empresas necesitan las mismas cuentas. Una tienda tendrá que controlar existencias, mientras que una consultoría puede concentrar buena parte de sus registros en gastos de personal y prestación de servicios. Esta diferencia está relacionada con los tipos de giro de una empresa.
¿Qué tipos de catálogos de cuentas existen?
Los catálogos pueden clasificarse según su sistema de codificación. No todos los modelos son adecuados para cualquier empresa y la normativa contable de cada país puede condicionar su utilización.
1. Catálogo numérico
Identifica las cuentas mediante números. Es uno de los sistemas más utilizados porque facilita ordenar jerárquicamente categorías, cuentas y subcuentas.
Por ejemplo, el código 572 identifica las entidades bancarias dentro del cuadro de cuentas español.
2. Catálogo decimal
Es una modalidad de codificación numérica que amplía progresivamente el nivel de detalle. Una cuenta puede desglosarse mediante nuevas cifras, manteniendo la referencia a su categoría principal.
El PGC español utiliza este criterio para organizar sus grupos y subgrupos.
3. Catálogo alfabético
Utiliza letras para identificar diferentes conceptos contables. Puede resultar sencillo en clasificaciones internas reducidas, aunque presenta limitaciones cuando aumenta el número de cuentas.
No constituye el sistema de codificación previsto en el cuadro de cuentas del PGC español.
4. Catálogo alfanumérico
Combina letras y números. Puede utilizarse en sistemas internos de gestión donde interesa identificar departamentos, centros de coste o proyectos.
Por ejemplo, una empresa podría utilizar un identificador interno como MKT-01 para sus gastos comerciales. Este código de gestión no sustituye necesariamente a la cuenta contable oficial correspondiente.
5. Catálogo nemotécnico
Utiliza abreviaturas fáciles de asociar con conceptos económicos. Su principal ventaja es facilitar la identificación intuitiva de las cuentas.
El inconveniente aparece cuando diferentes conceptos comparten iniciales o cuando las abreviaturas dejan de resultar claras para otras personas.
Ejemplo práctico: cómo funciona un catálogo de cuentas
Imaginemos una empresa española dedicada a prestar servicios informáticos. Emite una factura de 1.000 euros más un IVA del 21%, aplicable en este supuesto ilustrativo.
La operación utiliza tres cuentas:
| Código | Cuenta | Debe | Haber |
|---|---|---|---|
| 430 | Clientes | 1.210 € | |
| 705 | Prestaciones de servicios | 1.000 € | |
| 477 | Hacienda Pública, IVA repercutido | 210 € | |
| Total | 1.210 € | 1.210 € |
El asiento refleja que el cliente debe 1.210 euros, de los cuales 1.000 corresponden a ingresos por servicios y 210 al IVA repercutido.
Cuando el cliente paga mediante transferencia, se registra otro asiento:
| Código | Cuenta | Debe | Haber |
|---|---|---|---|
| 572 | Bancos | 1.210 € | |
| 430 | Clientes | 1.210 € |
La diferencia es importante. Facturar no significa necesariamente cobrar, y el IVA repercutido no debe confundirse con un ingreso propio de la empresa.
Este ejemplo también permite comprender por qué los productos y servicios tienen características económicas diferentes, aunque ambos generen operaciones contables.
Cómo elaborar un catálogo de cuentas paso a paso
No recomiendo comenzar creando decenas de subcuentas sin conocer las necesidades reales del negocio. Una estructura excesivamente detallada puede aumentar el trabajo sin mejorar la información disponible.
1. Identificar las actividades de la empresa
Hay que conocer qué vende, cómo cobra, qué gastos soporta y qué activos necesita para funcionar.
Una empresa inmobiliaria, por ejemplo, puede necesitar distinguir inmuebles destinados al alquiler, créditos hipotecarios, gastos de mantenimiento y determinadas operaciones fiscales.
2. Seleccionar la normativa aplicable
En España debe determinarse si corresponde utilizar el PGC general, el PGC de pymes o una adaptación sectorial.
El Real Decreto 1514/2007 establece el marco general y el Real Decreto 1515/2007 regula el de pequeñas y medianas empresas.
La numeración y denominación del cuadro de cuentas no son, con carácter general, vinculantes. Sin embargo, sí deben respetarse los criterios obligatorios de registro, valoración y presentación de la información contable.
3. Crear las cuentas necesarias
Conviene partir de los grupos y cuentas habituales y añadir subcuentas cuando exista una necesidad real de desglose.
Puede ser útil separar clientes, cuentas bancarias o líneas de negocio. Pero crear una cuenta diferente para cada gasto menor puede resultar contraproducente.
4. Establecer criterios de utilización
Cada cuenta debería tener una denominación comprensible y reglas internas claras.
También interesa definir quién puede crear cuentas nuevas y cómo se revisan. Estas tareas forman parte de las funciones administrativas de una oficina.
5. Revisar y actualizar el catálogo
Las actividades empresariales evolucionan. Pueden aparecer nuevos productos, fuentes de ingresos, centros de trabajo o necesidades fiscales.
El catálogo debe admitir modificaciones sin perder la comparabilidad histórica. Lo recomendable es evitar cambios arbitrarios y documentar las reclasificaciones relevantes.
¿Es obligatorio disponer de un catálogo de cuentas?
En España, el Código de Comercio exige a los empresarios llevar una contabilidad ordenada, adecuada a su actividad, que permita registrar sus operaciones y elaborar balances e inventarios.
Sin embargo, no existe una obligación general de reproducir literalmente todos los códigos del cuadro de cuentas del PGC.
El propio Plan General de Contabilidad establece que la numeración y denominación de las cuentas no tienen carácter vinculante, salvo cuando incorporan criterios obligatorios de registro o valoración.
Esto permite adaptar el catálogo interno, siempre que se respeten las obligaciones contables aplicables.
Además, las obligaciones concretas pueden variar según la forma jurídica, el régimen fiscal y la actividad desarrollada. No debe confundirse el catálogo con los libros contables obligatorios, especialmente el libro diario y el libro de inventarios y cuentas anuales.
Errores frecuentes al utilizar un catálogo de cuentas
He visto que uno de los problemas más habituales al analizar negocios consiste en disponer de mucha información contable, pero organizada de una forma que dificulta interpretarla.
Los errores que conviene evitar son:
- Confundir ingresos con cobros y gastos con pagos.
- Registrar operaciones similares en cuentas diferentes sin justificación.
- Crear demasiadas subcuentas sin utilidad analítica.
- No separar adecuadamente las operaciones personales de las empresariales.
- Confundir deudas a corto plazo con financiación a largo plazo.
- Modificar códigos sin mantener la trazabilidad de los registros anteriores.
- Creer que el catálogo sustituye a los controles bancarios y de tesorería.
Un catálogo correctamente diseñado facilita preparar información financiera, pero no garantiza que los asientos sean correctos. La revisión de facturas, conciliaciones bancarias y saldos continúa siendo necesaria.
La utilidad del catálogo en la gestión empresarial
Mi recomendación es considerar el catálogo de cuentas como una infraestructura de información, no como un simple requisito administrativo.
Su valor aparece cuando permite responder preguntas concretas: ¿cuánto debemos a nuestros proveedores?, ¿qué ingresos proceden de cada actividad?, ¿qué gastos aumentan más deprisa que las ventas?, ¿cuánta financiación vence durante el próximo año?
También ayuda a interpretar cuestiones como la diferencia entre beneficios y liquidez, que explico en las 125 preguntas básicas sobre economía.
La clasificación contable nunca sustituirá al criterio empresarial. Pero una empresa que no sabe ordenar correctamente sus operaciones tendrá más dificultades para evaluar sus resultados, planificar inversiones y controlar sus riesgos.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Bertrand Regader
Revisión
Equipo editorial de Rentas Pasivas
Publicado
29 de octubre, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Qué es un catálogo de cuentas en contabilidad?
¿Cuáles son las principales partes de un catálogo de cuentas?
¿Cuántos grupos tiene el Plan General de Contabilidad español?
¿Cuál es la diferencia entre catálogo de cuentas y libro diario?
¿Es obligatorio utilizar los mismos códigos del PGC?
Fuentes y Referencias
- Boletín Oficial del Estado - Real Decreto 1514/2007, Plan General de Contabilidad, texto consolidado
- Boletín Oficial del Estado - Real Decreto 1515/2007, Plan General de Contabilidad de pequeñas y medianas empresas
- Instituto de Contabilidad y Auditoría de Cuentas - Normativa contable española y planes generales de contabilidad
- Boletín Oficial del Estado - Código de Comercio, artículos 25 a 34 sobre contabilidad empresarial
- Agencia Tributaria - Obligaciones contables y registrales de empresarios y profesionales
Escrito por
Bertrand RegaderCEO
Bertrand Regader es empresario, inversor y CEO de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona y con formación de posgrado en Economía, ha desarrollado buena parte de su carrera creando, haciendo crecer y gestionando negocios digit.
Ver perfil y artículos
Revisión editorial
Equipo editorial de Rentas Pasivas
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Bertrand Regader. (2026, octubre 29). Catálogo de cuentas: qué es, tipos, estructura y ejemplos. Rentas Pasivas. https://rentaspasivas.com/catalogo-cuentas
Más sobre Negocios
Por qué me cuesta delegar en el trabajo: 12 posibles causas
Delegar puede generar ansiedad, desconfianza o sensación de pérdida de control. Analizamos 12 causas psicológicas y empresariales que explican esta dificultad y cómo superarla.
Trabajos tóxicos: 15 señales de que tu empleo te hace daño
Un empleo puede perjudicar tu salud sin que exista un conflicto evidente. Estas 15 señales ayudan a identificar un trabajo tóxico y saber cómo actuar.
La teoría de los dos factores de Herzberg: qué es, ejemplos y aplicaciones
La teoría de Herzberg explica por qué mejorar los salarios o las condiciones laborales no siempre aumenta la motivación. Analizamos sus factores, ejemplos, aplicaciones y limitaciones.
Las 12 principales posiciones jerárquicas en una empresa (y sus funciones)
¿Quién manda realmente en una empresa? Analizamos las 12 principales posiciones jerárquicas, sus responsabilidades, su autoridad y las diferencias entre cargos directivos y operativos.
Más de Bertrand Regader
¿Qué rentabilidad es buena en un piso de alquiler?
Una buena rentabilidad no es el porcentaje más alto, sino el equilibrio entre ingresos, riesgos, mantenimiento, ubicación y revalorización.
Las 12 diferencias entre economía lineal y economía circular
La economía lineal y la circular proponen formas distintas de producir y consumir. Analizamos sus diferencias, ventajas, limitaciones y consecuencias económicas y ambientales.
Los 10 tipos de cuentas bancarias: cuál elegir en tu caso
Cuenta corriente, remunerada, nómina, ahorro o multidivisa: explico qué tipos existen y cuál tiene más sentido según el uso que necesites.
Las 15 mejores ciudades de Tarragona para invertir en pisos
Tarragona ofrece mercados con rentabilidades muy distintas, pero el tope de alquileres en Cataluña obliga a comprobar la renta legal antes de invertir.
Artículos recientes
Las 10 principales teorías de la motivación laboral
¿Qué hace que una persona se implique realmente en su trabajo? Analizamos las 10 grandes teorías de la motivación laboral, sus aportaciones, limitaciones y aplicaciones prácticas.
Las 10 diferencias entre amortizar plazo y amortizar cuota de la hipoteca
¿Es mejor reducir plazo o cuota al amortizar una hipoteca? Comparamos el ahorro de intereses, la liquidez y las consecuencias financieras con ejemplos reales.
Las 12 diferencias entre producto y servicio (con ejemplos)
Productos y servicios satisfacen necesidades, pero difieren en su producción, comercialización y consumo. Descubre sus principales diferencias con ejemplos cotidianos y empresariales.
Las 12 diferencias entre Wise y Revolut: ¿cuál es mejor?
Wise y Revolut sirven para viajar y mover dinero internacionalmente, pero difieren mucho en cambio de divisa, transferencias, banco, inversión y protección del dinero.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar