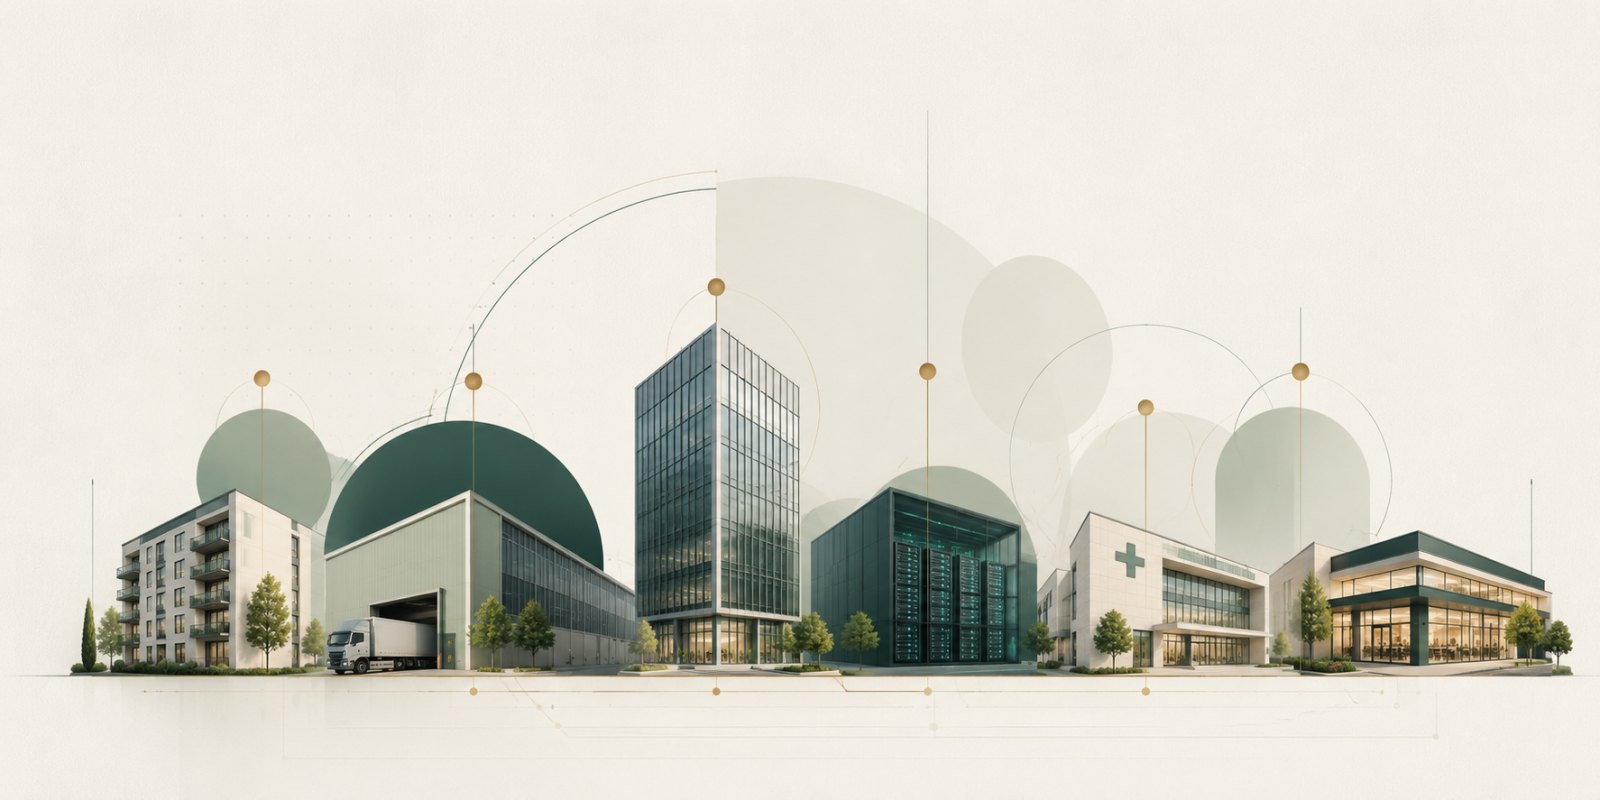
Los REITs permiten invertir en inmuebles cotizados sin comprar directamente un piso, una nave o un edificio. Pero agruparlos a todos bajo la etiqueta de «inmobiliario» es un error. Un REIT de centros de datos se parece poco a uno hotelero, y un REIT hipotecario puede comportarse más como una entidad financiera apalancada que como un casero.
En este artículo voy a ordenar los 14 sectores que reconoce la clasificación FTSE Nareit y explicar qué mueve sus ingresos, dónde están sus riesgos y qué tipo de inversor podría estudiarlos. No existe un sector que sea siempre el mejor. La calidad del balance, el precio pagado y la capacidad de aumentar el flujo de caja importan tanto como el tipo de inmueble.
Qué significa invertir en REITs
Un REIT, o real estate investment trust, es una sociedad que posee, explota o financia activos inmobiliarios que generan ingresos. En Estados Unidos debe cumplir requisitos legales y fiscales específicos, entre ellos distribuir al menos el 90% de su renta imponible, con los ajustes previstos por la normativa.
Esto explica por qué muchos REITs ofrecen dividendos relevantes, pero no significa que el dividendo esté garantizado. Al repartir gran parte de sus beneficios, suelen depender de deuda y ampliaciones de capital para crecer. Cuando la financiación se encarece o la acción cotiza demasiado barata, esa dependencia puede convertirse en un problema.
Antes de mirar sectores conviene distinguir:
- Equity REITs: poseen inmuebles y cobran alquileres. Son la categoría que considero más intuitiva para un inversor particular.
- Mortgage REITs o mREITs: financian hipotecas o compran valores respaldados por ellas. Su resultado depende mucho del coste de financiación, los diferenciales de tipos, el crédito y el apalancamiento.
- REITs cotizados, no cotizados y privados: los cotizados ofrecen precio público y mayor liquidez. Los no cotizados y privados pueden imponer restricciones de salida, valoraciones menos transparentes y comisiones elevadas.
Los 14 tipos de REITs
1. REITs residenciales
Poseen apartamentos, viviendas unifamiliares, residencias de estudiantes o casas prefabricadas. La vivienda responde a una necesidad básica, pero el resultado depende del empleo, la oferta local, la regulación del alquiler y el precio de adquisición. Me parecen razonables como núcleo si operan en mercados con demanda sólida y mantienen una deuda prudente.
2. REITs industriales
Invierten en almacenes, centros logísticos y naves de distribución. Se benefician del comercio electrónico y de cadenas de suministro que necesitan instalaciones modernas. Su principal peligro es pagar múltiplos excesivos por una narrativa de crecimiento que ya esté reflejada en el precio.
3. REITs de retail
Incluyen centros comerciales, parques comerciales, outlets y locales independientes. No todo el retail está condenado: un supermercado de proximidad no tiene el mismo riesgo que un centro comercial secundario. Conviene analizar ventas de los inquilinos, ocupación, vencimientos y capacidad para reutilizar espacios.
4. REITs de oficinas
Poseen edificios de oficinas urbanos, suburbanos o especializados. Es uno de los sectores más difíciles de analizar por el teletrabajo, los elevados costes de reforma y la diferencia creciente entre inmuebles excelentes y obsoletos. Una rentabilidad por dividendo alta puede estar descontando vacancia, refinanciaciones y pérdida de valor.
5. REITs de salud
Invierten en residencias de mayores, hospitales, centros médicos y centros de cuidados especializados. El envejecimiento demográfico ayuda, pero no elimina el riesgo del operador. Yo revisaría la cobertura del alquiler, la concentración por inquilino, la regulación pública y quién asume las inversiones necesarias.
6. REITs hoteleros y de resorts
Sus ingresos dependen de ocupación y tarifas diarias, por lo que reaccionan rápido al ciclo económico, el turismo y los costes laborales. Pueden recuperarse con fuerza, pero ofrecen menos estabilidad que los contratos de alquiler largos. Son más apropiados para una posición cíclica que para buscar una renta predecible.
7. REITs de centros de datos
Poseen instalaciones que alojan servidores y equipamiento digital. La demanda de computación, nube e inteligencia artificial puede impulsar el sector, pero exige mucha energía, capital y capacidad técnica. También existe concentración en grandes clientes. El crecimiento puede ser excelente y la valoración, peligrosa.
8. REITs de telecomunicaciones
Controlan torres, fibra y otras infraestructuras de conectividad. Suelen trabajar con contratos largos, aunque dependen de pocos operadores y necesitan invertir para adaptar la red. Son negocios atractivos cuando el endeudamiento está bien escalonado y la valoración no presupone crecimiento perpetuo.
9. REITs de self-storage
Alquilan pequeños espacios de almacenamiento a particulares y empresas. Tienen contratos cortos, costes operativos relativamente contenidos y capacidad para ajustar precios con rapidez. La facilidad para construir nueva oferta en algunos mercados y la normalización de una demanda extraordinaria son riesgos que no conviene ignorar.
10. REITs de gaming
Poseen casinos y activos de ocio que normalmente arriendan mediante contratos triple net, donde el inquilino asume impuestos, seguros y mantenimiento. Los contratos pueden ser largos, pero la concentración de operadores y el carácter regulado del negocio aumentan el riesgo específico.
11. REITs forestales
Gestionan terrenos forestales y venden madera. Sus resultados dependen de precios de materias primas, construcción, exportaciones, clima y ciclos de tala. Pueden diversificar una cartera, aunque sus beneficios son menos lineales y el dividendo puede fluctuar.
12. REITs diversificados
Combinan varios tipos de inmuebles. La diversificación puede reducir la dependencia de un sector, pero también ocultar activos mediocres y dificultar la valoración. Prefiero una cartera de negocios excelentes bien entendidos antes que una mezcla compleja presentada como diversificación automática.
13. REITs especializados
Agrupan activos difíciles de encajar en otra categoría: laboratorios, cines, prisiones, terrenos agrícolas, vallas publicitarias o instalaciones educativas, entre otros. Aquí la etiqueta dice poco. Hay que comprender la economía concreta del activo, la regulación, el poder del inquilino y la posibilidad de encontrar un uso alternativo.
14. REITs hipotecarios
No viven principalmente del alquiler, sino del margen entre la rentabilidad de hipotecas o títulos hipotecarios y su coste de financiación. Suelen usar bastante apalancamiento. Los dividendos elevados pueden ir acompañados de recortes frecuentes, dilución y caídas del valor contable. No los considero el punto de entrada adecuado para la mayoría de inversores.
Criterios para comparar opciones
El sector importa, pero comprar un buen sector a cualquier precio sigue siendo una mala inversión. Estos son los datos que yo revisaría:
- FFO y AFFO por acción: el FFO ajusta el beneficio contable por partidas inmobiliarias como la depreciación. El AFFO intenta aproximarse mejor al efectivo recurrente después de inversiones necesarias. Las definiciones pueden variar, así que conviene leer la reconciliación de cada empresa.
- Payout sobre AFFO: indica qué parte del efectivo recurrente se destina al dividendo. Un margen holgado ofrece más protección.
- Deuda: ratio deuda sobre EBITDA, proporción a tipo fijo, vencimientos, coste medio y deuda garantizada. No basta con mirar un único número.
- Ocupación y crecimiento comparable: muestran la salud de la cartera existente sin depender de nuevas compras.
- Calidad de los inquilinos: concentración, duración de contratos, cobertura de rentas y riesgo de impago.
- Valoración: precio sobre FFO o AFFO, rentabilidad implícita de los inmuebles y descuento o prima frente al valor neto de los activos.
- Gestión: historial de asignación de capital, crecimiento por acción y respeto al accionista. Crecer comprando edificios no sirve si cada nueva acción destruye valor.
- Fiscalidad y divisa: un inversor europeo debe estudiar retenciones, tributación en su residencia, riesgo dólar y diferencias entre comprar acciones estadounidenses o un fondo UCITS.
En España, una SOCIMI acogida al régimen fiscal especial debe repartir el 100 % de los beneficios procedentes de dividendos de las entidades previstas en la ley, al menos el 50 % de ciertas ganancias por venta de inmuebles o participaciones y al menos el 80 % del resto de beneficios. La parte no repartida de esas ganancias debe reinvertirse en tres años o distribuirse después conforme a la ley. En Estados Unidos, un REIT debe distribuir al menos el 90 % de su renta imponible, con los ajustes fiscales aplicables. Los porcentajes se calculan de forma distinta en cada país.
Riesgos y errores frecuentes
El error más habitual es elegir el REIT con mayor dividendo. Una rentabilidad del 10% puede ser una oportunidad, pero también la anticipación de un recorte. El mercado no regala renta sin motivo.
También evitaría confundir propiedad inmobiliaria con estabilidad bursátil. Un REIT cotizado puede caer con fuerza aunque los edificios sigan ocupados, especialmente si suben los tipos de interés, aumenta el coste de refinanciación o se reduce el valor de los activos.
Otros fallos frecuentes son concentrarse en un único inquilino, ignorar ampliaciones de capital, comparar el PER como si fuera una empresa industrial y comprar un REIT no cotizado sin entender sus ventanas de liquidez, comisiones y método de valoración.
¿En cuál invertir?
Para la mayoría de inversores que empiezan, mi punto de partida no sería adivinar el sector ganador, sino utilizar un ETF diversificado de REITs cotizados, líquido y con costes razonables. Reduce el riesgo de equivocarse con una empresa o un inmueble concreto, aunque no evita las caídas del sector ni garantiza rentabilidad.
Quien quiera seleccionar REITs individuales podría empezar estudiando residenciales, industriales, self-storage y algunos REITs de salud. Sus modelos suelen ser más comprensibles y tienen motores de demanda identificables. Eso no significa que estén baratos ni que vayan a rendir mejor.
Los centros de datos y las torres pueden ofrecer crecimiento estructural, pero requieren más atención a valoración, inversión de capital, energía, concentración y deuda. Hoteles, oficinas y mortgage REITs exigen una tesis más precisa y tolerancia a resultados menos previsibles.
Mi regla es simple: prefiero un REIT aburrido, bien financiado y comprado a un precio sensato antes que el sector de moda con una valoración perfecta sobre el papel.
Cuándo pedir asesoramiento profesional
Conviene consultar a un asesor financiero o fiscal cuando la posición vaya a ser relevante dentro del patrimonio, existan REITs extranjeros, se utilice deuda, haya dudas sobre retenciones o se pretenda vivir de las distribuciones. La fiscalidad depende del país de residencia y del vehículo utilizado, y puede cambiar el resultado neto de forma material.
Conclusión
No existe un «mejor REIT» universal. Hay sectores defensivos, cíclicos, tecnológicos y financieros, pero todos pueden convertirse en malas inversiones si el balance es frágil o el precio es excesivo.
Para construir una exposición sensata, yo priorizaría REITs cotizados, balances sólidos, dividendos cubiertos por AFFO y activos con demanda difícil de sustituir. La diversificación mediante un ETF puede ser la opción más prudente para empezar. A partir de ahí, seleccionar sectores concretos solo tiene sentido si se entiende qué genera el flujo de caja, qué puede destruirlo y cuánto optimismo ya está incorporado en la cotización.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Bertrand Regader
Revisión
Equipo editorial de Rentas Pasivas
Actualizado
28 de septiembre, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Qué diferencia hay entre un REIT y una SOCIMI?
¿Los dividendos de los REITs están garantizados?
¿Es mejor comprar REITs individuales o un ETF?
¿Los REITs protegen siempre frente a la inflación?
Fuentes y Referencias

Escrito por
Bertrand RegaderCEO
Bertrand Regader es empresario, inversor y CEO de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona y con formación de posgrado en Economía, ha desarrollado buena parte de su carrera creando, haciendo crecer y gestionando negocios digit.
Ver perfil y artículos
Revisión editorial
Equipo editorial de Rentas Pasivas
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Bertrand Regader. (2026, julio 14). Los 14 tipos de REITs (y en cuál invertir). Rentas Pasivas. https://rentaspasivas.com/tipos-reits
Más sobre Inversiones
Yield on Cost: qué es, cómo se calcula y para qué sirve
El Yield on Cost mide cuánto generan hoy tus dividendos respecto al precio que pagaste. Es útil, pero también puede llevarte a conclusiones equivocadas.
Cartera permanente: ventajas, desventajas y rentabilidad esperable
La cartera permanente combina bolsa, bonos, oro y liquidez para resistir distintos escenarios económicos. Analizo sus ventajas, riesgos y rentabilidad razonable.
Qué pasa si cierra un ETF: ¿puedes perder tu dinero?
Un ETF puede cerrar o fusionarse. Explico qué ocurre con tus participaciones, cuánto podrías perder y cómo conviene actuar.
Inmueble o bolsa a largo plazo: ¿qué es más rentable?
Inmuebles apalancados o ETF: comparo rentabilidad, riesgo, liquidez y una estrategia híbrida para acumular patrimonio a largo plazo.
Más de Bertrand Regader
Las 15 mejores ciudades de Tarragona para invertir en pisos
Tarragona ofrece mercados con rentabilidades muy distintas, pero el tope de alquileres en Cataluña obliga a comprobar la renta legal antes de invertir.
12 formas sencillas de conseguir rentas pasivas
Doce formas realistas de generar rentas pasivas sin caer en humo financiero ni promesas fáciles.
¿Cuánto cobraré de pensión si he cotizado 20 años?
Con 20 años cotizados puedes acceder a una pensión contributiva, pero cobrarás solo una parte de tu base reguladora. Te explico cuánto supone en 2026.
¿Cuánto ahorrar al mes? La cantidad ideal según tu sueldo y objetivos
Una guía práctica para calcular cuánto ahorrar cada mes según tu sueldo, tus gastos, tu estabilidad financiera y tus objetivos personales.
Artículos recientes
Las 15 mejores ciudades de Vizcaya para invertir en pisos
Analizo 15 municipios de Vizcaya para invertir en pisos, comparando precios de compra, alquileres, rentabilidad bruta, demanda y facilidad de reventa.
Las 10 diferencias entre economía y finanzas (con ejemplos)
Economía y finanzas están relacionadas, pero estudian cuestiones diferentes. Analizamos diez diferencias, sus aplicaciones y varios ejemplos para entenderlas mejor.
Las 24 calles más bonitas de Barcelona y cuánto cuesta vivir en sus zonas
Barcelona mezcla pasajes tranquilos, calles medievales y avenidas modernistas; estos son 24 rincones para recorrer y el precio medio de vivienda de sus distritos.
¿Cuánto cobraré de pensión si gano 1.300 euros al mes?
Si ganas 1.300 euros al mes en España, tu futura pensión dependerá de las pagas anuales, las bases de cotización y los años trabajados. Calculamos varios escenarios.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar