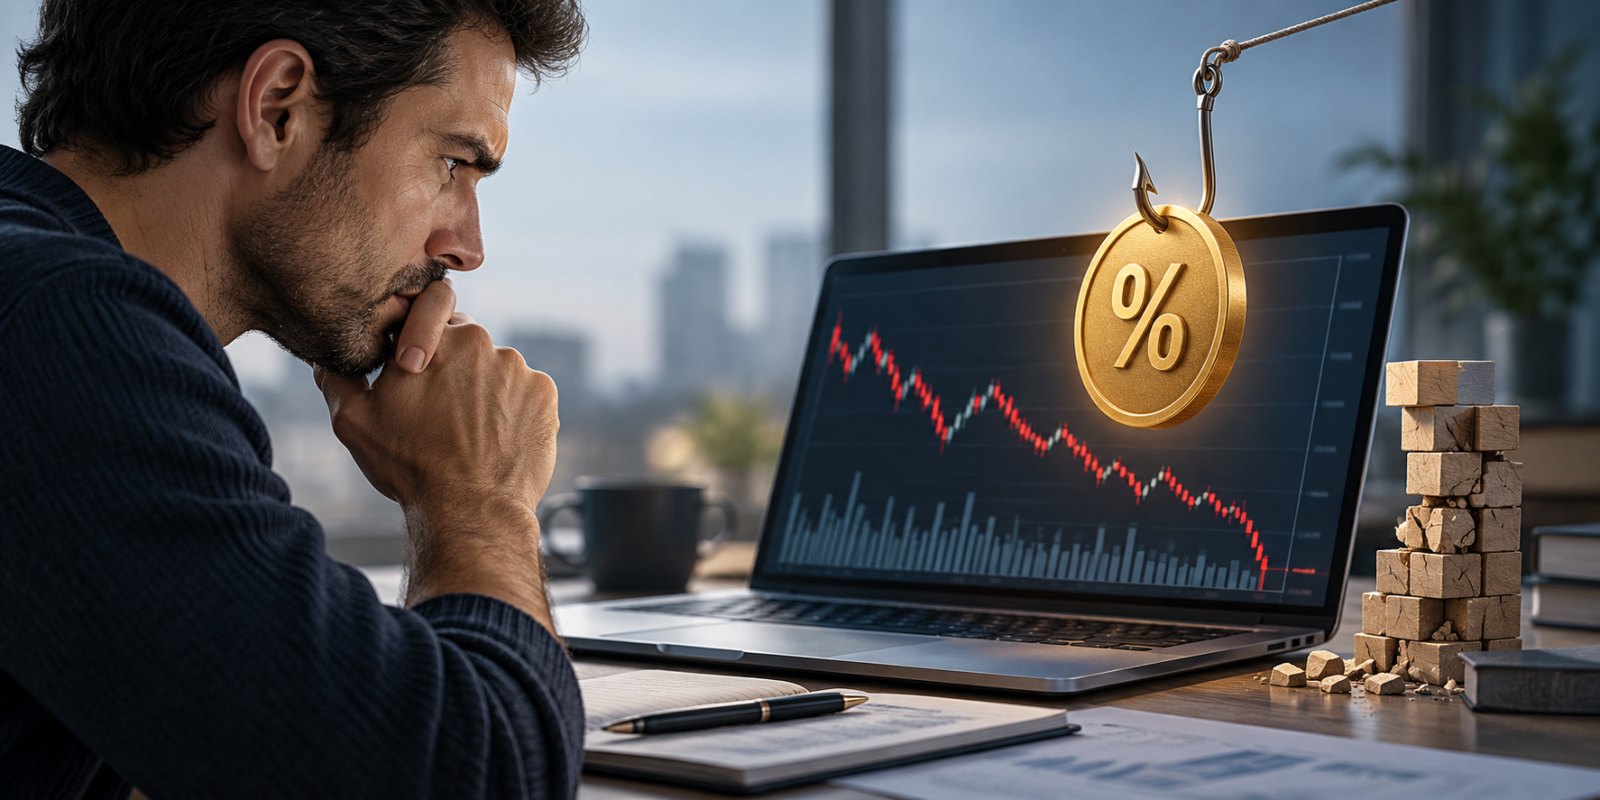
Una empresa que ofrece un dividendo del 10% anual puede parecer una oportunidad extraordinaria. Inviertes 10.000 euros, cobras 1.000 euros anuales y recuperas buena parte de tu inversión mediante ingresos periódicos. Al menos, esa es la teoría.
El problema aparece cuando ese dividendo no está respaldado por los beneficios ni por el dinero que realmente genera el negocio. Quizá la empresa lleva años perdiendo competitividad, acumula demasiada deuda o está utilizando sus reservas para mantener una remuneración que no puede permitirse.
Como inversor interesado en generar rentas a largo plazo, considero que uno de los errores más peligrosos es confundir una rentabilidad por dividendo elevada con una inversión atractiva. Prefiero una empresa que reparte un 3% sostenible y puede hacerlo crecer durante décadas a otra que promete un 10% mientras deteriora su balance. Naturalmente, también importa cuánto pagamos por las acciones.
¿Qué es una trampa del dividendo?
Una trampa del dividendo, conocida en inglés como dividend trap o yield trap, aparece cuando una acción ofrece una rentabilidad por dividendo aparentemente atractiva, pero existen motivos para sospechar que los pagos futuros serán inferiores a los actuales.
La rentabilidad por dividendo se calcula dividiendo el dividendo anual por acción entre su cotización.
Rentabilidad por dividendo = dividendo anual por acción / precio de la acción × 100
Imaginemos una compañía que paga 2 euros anuales por acción y cotiza a 50 euros. Su rentabilidad por dividendo es del 4%.
Si la cotización cae hasta 25 euros y el dividendo permanece temporalmente en 2 euros, su rentabilidad aparente sube al 8%. Sin embargo, la empresa no está pagando más dinero. Simplemente, sus acciones valen la mitad.
La caída podría representar una oportunidad de inversión, pero también podría anticipar un deterioro empresarial que termine provocando un recorte.
Esta distinción guarda relación con por qué baja una acción cuando paga dividendos, donde explico la diferencia entre cobrar efectivo y obtener una rentabilidad económica real.
Las 7 señales que ayudan a detectar dividendos insostenibles
1. Un payout excesivamente elevado
El payout ratio mide qué proporción del beneficio neto se destina a dividendos.
Payout = dividendos ordinarios / beneficio neto × 100
Si una compañía obtiene un beneficio de 100 millones de euros y distribuye 60 millones, su payout es del 60%.
Un payout del 40% o del 60% puede resultar razonable en numerosos negocios maduros. En cambio, cuando una empresa reparte sistemáticamente el 90%, apenas conserva beneficios para financiar inversiones, afrontar imprevistos o reducir deuda.
Si supera el 100% durante varios ejercicios, está distribuyendo más de lo que gana contablemente. Es una advertencia que merece investigarse.
No utilizaría estos porcentajes como límites universales. Una eléctrica estable puede soportar un payout superior al de una empresa minera sometida a fuertes oscilaciones de beneficios. También puede haber pérdidas contables extraordinarias que distorsionen temporalmente el indicador.
2. El flujo de caja libre no cubre los dividendos
Esta es una de las comprobaciones que considero más útiles.
El flujo de caja libre, o free cash flow, representa, de forma simplificada, el efectivo generado por las operaciones después de descontar las inversiones en activos productivos. No equivale exactamente al beneficio contable.
Podemos calcularlo como:
Flujo de caja libre = flujo de caja operativo - inversiones de capital
Supongamos que una empresa declara 150 millones de euros de beneficios, pero genera únicamente 80 millones de flujo de caja libre y reparte 110 millones en dividendos.
Aunque el payout sobre beneficios parezca aceptable, la cobertura mediante caja es insuficiente. La diferencia tendrá que financiarse con liquidez acumulada, endeudamiento, ventas de activos u otras operaciones.
Para analizarlo utilizaría también la cobertura del dividendo:
Cobertura = flujo de caja libre / dividendos pagados
Un resultado de 1,5 significa que la compañía genera 1,50 euros de caja libre por cada euro repartido. Un resultado inferior a 1 indica que el pago supera la caja libre del periodo.
Conviene revisar varios ejercicios, ya que las inversiones extraordinarias y las variaciones del capital circulante pueden distorsionar un año concreto.
3. La deuda aumenta mientras se mantienen los pagos
Una empresa puede financiar temporalmente un dividendo elevado mediante préstamos. El problema es que la deuda genera intereses, tiene vencimientos y puede encarecerse cuando llega el momento de refinanciarla.
Revisaría especialmente tres indicadores:
- Deuda neta respecto al EBITDA, comparada con empresas del mismo sector.
- Cobertura de intereses, que relaciona el beneficio operativo con los gastos financieros.
- Calendario de vencimientos, para identificar necesidades importantes de refinanciación.
Ningún ratio sirve de forma aislada. Un negocio con ingresos estables puede soportar más deuda que otro muy cíclico.
Me preocuparía especialmente una combinación de deuda creciente, intereses elevados y flujo de caja estancado. En esas circunstancias, mantener el dividendo podría estar debilitando el futuro de la empresa.
4. Los beneficios y las ventas llevan años deteriorándose
No todas las empresas en dificultades reducen inmediatamente su dividendo.
Algunas mantienen los pagos para evitar decepcionar al mercado, aunque sus ingresos caigan, pierdan clientes o sus márgenes empeoren.
Yo revisaría al menos cinco ejercicios, preferiblemente diez, prestando atención a la evolución de ventas, beneficio operativo, beneficio por acción y caja libre por acción.
Esta última medida resulta especialmente interesante porque permite detectar situaciones en las que el dividendo total parece estable, pero la compañía está emitiendo nuevas acciones y diluyendo la participación de los accionistas existentes.
Un dividendo creciente acompañado de beneficios por acción decrecientes no puede mantenerse indefinidamente sin ajustes en alguna parte del negocio o de su financiación.
5. El dividendo aumenta más rápido que la capacidad de pagarlo
Una empresa puede incrementar su dividendo un 8% anual mientras sus beneficios crecen únicamente un 2%.
Durante un tiempo puede hacerlo reduciendo el porcentaje de beneficios retenidos. Pero, si esa diferencia persiste, acabará chocando con sus límites financieros.
Lo mismo ocurre cuando se confunde el historial de pagos con una garantía futura.
Que una compañía lleve treinta años aumentando dividendos constituye información valiosa sobre su trayectoria, pero no demuestra que pueda seguir haciéndolo durante otros treinta.
Aquí es donde el Yield on Cost y sus limitaciones merecen atención: una rentabilidad excelente sobre el precio histórico de compra no significa que la inversión continúe siendo atractiva actualmente.
6. La empresa necesita vender activos para sostener la remuneración
Vender activos no tiene por qué ser negativo. Una empresa puede desprenderse de una división poco rentable para concentrarse en negocios mejores.
La situación cambia cuando utiliza recurrentemente esas ventas para pagar dividendos mientras su actividad principal continúa perdiendo capacidad de generación de caja.
También revisaría las emisiones de acciones y las recompras financiadas con deuda.
Si una empresa distribuye cantidades elevadas mientras necesita financiación externa para mantener su actividad, cabe preguntarse cuánto valor económico está creando realmente.
7. La cotización cae mucho más que la de sus competidores
Una caída intensa no demuestra que el dividendo vaya a recortarse. El mercado puede equivocarse y castigar excesivamente a una compañía.
Pero una acción que pierde el 50% mientras sus competidores apenas retroceden merece una investigación.
Puede existir un problema de deuda, litigios, deterioro competitivo, cambios regulatorios o una reducción importante de los beneficios esperados.
Antes de interpretar una cotización baja como una ganga, conviene estudiar cómo saber si una empresa cotiza cara o barata.
Ejemplo práctico: dos empresas con dividendos muy diferentes
Imaginemos dos empresas ficticias, con las siguientes cifras anuales por acción:
| Indicador | Empresa A | Empresa B |
|---|---|---|
| Cotización | 25 € | 50 € |
| Dividendo anual | 2 € | 1,50 € |
| Rentabilidad por dividendo | 8% | 3% |
| Beneficio por acción | 1,50 € | 3 € |
| Payout sobre beneficios | 133,3% | 50% |
| Flujo de caja libre por acción | 1,20 € | 2,50 € |
| Cobertura del dividendo mediante caja | 0,60 veces | 1,67 veces |
Todos los importes son hipotéticos y sirven exclusivamente para ilustrar el análisis.
La empresa A ofrece una renta inmediata muy superior, pero reparte más dinero del que gana y genera en caja libre. Si mantiene esa situación, tendrá que modificar su financiación, su política de inversión o el dividendo.
La empresa B ofrece menos ingresos inicialmente, aunque conserva un margen económico considerable.
Ahora imaginemos que el flujo de caja libre de ambas cae un 30% durante una recesión. La cobertura de A bajaría aproximadamente a 0,42 veces, mientras que B mantendría una cobertura cercana a 1,17 veces.
Esto no garantiza que B conserve su dividendo. Puede tener deudas, inversiones futuras u otros problemas que no aparecen en la tabla. Pero dispone de un margen inicial claramente superior.
El sector cambia la interpretación de los indicadores
No analizaría exactamente igual una petrolera, un banco y una sociedad inmobiliaria cotizada.
En los REIT suele ser más útil estudiar el FFO y, especialmente, el AFFO, que intenta aproximar la generación recurrente de fondos después de determinados ajustes. Es necesario revisar cómo calcula cada empresa estos indicadores y qué inversiones o desembolsos excluye.
En bancos y aseguradoras prestaría especial atención al capital regulatorio, la calidad de los activos y las restricciones supervisoras. En empresas energéticas cíclicas utilizaría beneficios normalizados de varios ejercicios.
Las compañías con dividendos variables también requieren otro tratamiento: una reducción prevista por su política de reparto no equivale necesariamente al fracaso de esa política.
Para comparar diferentes modelos de generación de rentas puede resultar útil conocer los 12 tipos de estrategias de inversión por dividendo.
¿Cómo valorar el riesgo de un dividendo? Tabla de diagnóstico
| Indicador | Situación favorable | Señal de alerta |
|---|---|---|
| Payout sobre beneficios | Moderado y estable | Superior al 100% recurrentemente |
| Flujo de caja libre | Cubre los pagos con margen | Insuficiente durante varios ejercicios |
| Endeudamiento | Controlado y refinanciable | Creciente, con vencimientos difíciles |
| Beneficios por acción | Estables o crecientes | Descenso estructural |
| Inversiones necesarias | Financiables sin tensionar la caja | Se posponen para sostener dividendos |
| Política de remuneración | Coherente con la generación de caja | Dependiente de financiación externa |
Esta tabla es una herramienta de análisis, no un sistema de puntuación universal. Una sola señal puede tener una explicación razonable. Varias señales simultáneas merecen bastante más atención.
¿Qué ocurre si una empresa recorta el dividendo?
La consecuencia inmediata es una reducción de los ingresos del accionista. Si el mercado interpreta el anuncio como una señal negativa sobre el negocio, también puede caer la cotización.
Ahora bien, un recorte no siempre es perjudicial para el valor económico a largo plazo. Puede servir para reducir deuda, evitar una ampliación de capital o preservar inversiones necesarias.
En qué pasa si una empresa deja de pagar dividendos desarrollo las consecuencias y los posibles motivos de esta decisión.
Tampoco hay que olvidar la rentabilidad total. Una acción que pierde un 30% de valor y reparte un 8% sobre el capital inicial habría generado aproximadamente un resultado bruto del -22%, suponiendo un periodo completo y sin considerar costes ni impuestos.
Cobrar mucho no equivale a ganar mucho.
¿Es más seguro invertir mediante ETF de dividendos?
Un ETF diversificado reduce la dependencia de una sola compañía. Si una empresa recorta su dividendo, el impacto sobre el conjunto puede resultar limitado.
Pero algunos índices seleccionan acciones principalmente por su elevada rentabilidad por dividendo y pueden concentrarse en negocios deteriorados o sectores vulnerables.
También hay que distinguir los dividendos empresariales de las distribuciones realizadas por fondos que utilizan derivados o pueden devolver capital. La SEC estadounidense advierte que las distribuciones de un fondo no equivalen necesariamente a su rentabilidad económica.
En ETF de dividendos frente a acciones individuales comparo ambas alternativas.
Qué documentos revisaría antes de invertir
Antes de confiar en un dividendo elevado, consultaría las últimas cuentas anuales auditadas, los informes semestrales o trimestrales, el estado de flujos de efectivo, las notas sobre deuda y las comunicaciones relativas a la política de dividendos.
Me interesa especialmente comprobar qué parte del dividendo está cubierta por caja recurrente y qué necesitaría ocurrir para que dejara de estarlo.
Si el peso de esa inversión fuese importante dentro de mi patrimonio, también estudiaría escenarios desfavorables y valoraría recurrir a asesoramiento financiero independiente para contrastar la exposición asumida.
Quien aspira a depender de estos ingresos debería considerar la posibilidad de recortes. Es una cuestión que conviene incorporar al calcular cuánto dinero se necesita para vivir de dividendos.
La calidad del dividendo importa más que su tamaño
Mi criterio es bastante sencillo: un dividendo atractivo debe proceder de un negocio capaz de generar dinero después de mantener su actividad, financiar inversiones razonables y atender sus obligaciones.
No descartaría automáticamente una compañía por tener un yield elevado, ni compraría otra simplemente porque lleve décadas incrementando sus pagos.
Buscaría una combinación razonable de calidad empresarial, deuda controlada, caja suficiente y valoración atractiva. Si para justificar la inversión necesito asumir que todo saldrá perfectamente, probablemente estoy aceptando más riesgo del que refleja el dividendo anunciado.
El análisis es educativo y no constituye una recomendación personalizada de compra, venta o mantenimiento de valores.
Criterio editorial
Contenido educativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta.
Autor
Bertrand Regader
Revisión
Equipo editorial de Rentas Pasivas
Publicado
21 de octubre, 2026
Referencias enlazadas cuando el artículo usa datos, estudios o documentos externos.
Preguntas Frecuentes
¿Qué es una trampa del dividendo?
¿Un dividendo del 10% es necesariamente peligroso?
¿Qué payout se considera demasiado elevado?
¿Qué es más importante para evaluar un dividendo: el beneficio o el flujo de caja libre?
¿Puede ser positivo que una empresa recorte su dividendo?
¿Un ETF de dividendos elimina el riesgo de sufrir recortes?
Fuentes y Referencias
- CFA Institute - Analysis of Dividends and Share Repurchases (2026)
- CNMV - La rentabilidad de la acción: la cotización y el dividendo
- S&P Dow Jones Indices - Using Free Cash Flow Yield to Find Sustainable Dividends
- Morningstar - Payout Ratios Can Reveal Dividend Stability
- Morningstar - Investing Basics: 6 Tips for Finding Sustainable Dividends
Ver 2 fuentes más Ocultar fuentes adicionales
Escrito por
Bertrand RegaderCEO
Bertrand Regader es empresario, inversor y CEO de RentasPasivas.com. Graduado en Psicología por la Universitat de Barcelona y con formación de posgrado en Economía, ha desarrollado buena parte de su carrera creando, haciendo crecer y gestionando negocios digit.
Ver perfil y artículos
Revisión editorial
Equipo editorial de Rentas Pasivas
“”
Cómo citar este artículo
Al citar, reconoces el trabajo original, evitas problemas de plagio y permites a tus lectores acceder a las fuentes originales para obtener más información o verificar datos. Asegúrate siempre de dar crédito a los autores y de citar de forma adecuada.
Bertrand Regader. (2026, octubre 21). Trampa del dividendo: cómo detectar empresas con dividendos insostenibles. Rentas Pasivas. https://rentaspasivas.com/trampa-dividendo-empresas-dividendos-insostenibles
Más sobre Inversiones
¿Cuánto generan 50.000 euros al año? Rentabilidad mensual según dónde los inviertas
Con 50.000 euros ya puedes generar varios miles de euros al año, pero dividendos, bonos, bolsa e inmuebles ofrecen rentabilidades y riesgos muy distintos.
Cómo invertir 10.000 euros: ocho carteras posibles
Ocho carteras para invertir 10.000 euros, desde Nasdaq y S&P 500 hasta ETF de dividendos, bonos y monetarios, según el riesgo asumido.
Fondos de gestión activa: ventajas y desventajas
La gestión activa puede aportar flexibilidad y diferenciación, pero sus mayores comisiones y la dificultad para batir al mercado pesan mucho a largo plazo.
Cómo invertir 300.000€: nueve carteras posibles
Nueve estrategias para invertir 300.000 euros, desde carteras inmobiliarias apalancadas y ETF de crecimiento hasta combinaciones defensivas de bonos y fondos monetarios.
Más de Bertrand Regader
Las 16 mejores ciudades del Estado de México para invertir en inmuebles
Toluca, Cuautitlán Izcalli y Tlalnepantla destacan por equilibrio entre precio, alquiler y demanda, pero el Estado de México es un mercado extraordinariamente desigual.
Vivir en Andorra: 7 ventajas y 7 desventajas
Después de cinco años viviendo en Andorra, repaso sus principales ventajas y también los inconvenientes que aparecen cuando pasa la novedad inicial.
Value investing: ventajas y desventajas de esta filosofía de inversión
El value investing promete comprar con lógica y margen de seguridad, pero también exige aceptar incertidumbre, paciencia y la posibilidad real de equivocarse.
Los 8 tipos de negociación (y sus características)
No todas las negociaciones se juegan igual. Estos son los ocho tipos que conviene distinguir y cuándo tiene sentido utilizar cada enfoque.
Artículos recientes
Las 14 mejores ciudades de Girona para invertir en pisos
Analizamos las mejores ciudades de Girona para invertir en vivienda, comparando rentabilidad, precios, demanda, liquidez y los límites legales del alquiler vigentes en Cataluña.
Los 21 principales problemas sociales y económicos de Paraguay
Paraguay mantiene un crecimiento económico notable, pero la informalidad, desigualdad, corrupción, pobreza rural y dependencia agroexportadora siguen limitando su desarrollo.
Los 13 tipos de socialismo (y en qué consiste cada uno)
El socialismo comprende corrientes muy diferentes, desde el marxismo revolucionario hasta modelos democráticos y cooperativistas. Analizamos sus principios, diferencias y consecuencias económicas.
Las 15 mejores ciudades de Lleida para invertir en pisos
Analizamos las 15 mejores localidades de Lleida para invertir en vivienda, comparando precios de compra, rentabilidad bruta, población, empleo, servicios, demanda de alquiler y liquidez inmobiliaria.
¿Comparando opciones de inversión?
Consulta más recursos antes de tomar una decisión financiera.
Contactar